
Última revisión: octubre de 2026 · Escrito por Pedro Leyva, asesor fiscal en Gestoría Adade (Granada) · Cómo trabajamos
Si se te ha pasado el plazo de un 303, un 130 o cualquier otra declaración, esta calculadora te dice cuánto vas a pagar de recargo fuera de plazo si la presentas ahora por tu cuenta. Pones el importe, el último día del plazo y el día en que la presentas.
Es la pregunta que más nos llega a la gestoría el día 21 de cada trimestre. La buena noticia es que, si lo presentas tú antes de que Hacienda te lo pida, no hay sanción, solo un recargo. Te lo explicamos con el ejemplo de Carmen, peluquera en Huétor Vega.
Recargo a pagar
0 €
—
- Meses completos de retraso—
- Porcentaje de recargo—
- Recargo—
- Reducción del 25 %—
- Intereses de demora—
- Total además de la deuda—
—
—
Lo que tienes que saber
- Recargo: el 1 % más un 1 % por cada mes completo de retraso, hasta el 12 %.
- Más de 12 meses: el 15 %, más intereses de demora desde el día siguiente al mes 12.
- Reducción del 25 % si pagas la deuda al presentar y el recargo en el plazo de la carta de Hacienda.
- Sin requerimiento: si Hacienda te lo pide antes, ya no hay recargo sino sanción.
- Si no sale a ingresar: no hay recargo, pero sí una multa de 100 €.
Cómo se calcula el recargo
Lo regula el artículo 27 de la Ley General Tributaria. Los meses se cuentan de fecha a fecha desde el día siguiente al fin del plazo, y solo cuentan los completos:
| Si lo presentas… | Recargo | Intereses |
|---|---|---|
| Dentro del primer mes | 1 % | No |
| Con 1 mes completo de retraso | 2 % | No |
| Con 6 meses completos | 7 % | No |
| Con 11 meses completos | 12 % | No |
| Pasados 12 meses | 15 % | Sí, desde el día siguiente al mes 12 |
Por ejemplo, si el plazo acababa el 20 de octubre, lo presentado hasta el 20 de noviembre lleva el 1 %, y desde el 21 de noviembre, el 2 %. Los intereses de demora se calculan al 4,0625 % anual, el tipo de 2026, que sigue siendo el mismo de 2023 porque los Presupuestos están prorrogados.
La reducción del 25 %
El recargo, no los intereses, baja un 25 % si cumples dos cosas: pagas entera la declaración al presentarla (o pides en ese momento un aplazamiento con aval o seguro de caución) y pagas el recargo en el plazo que te da la carta de Hacienda. Si no, te lo reclaman entero.
Si Hacienda te lo pide antes
Si ya te ha llegado un requerimiento, no hay recargo: hay una sanción sobre lo que no ingresaste, del 50 % como mínimo, además de los intereses. Por eso conviene presentarlo cuanto antes, aunque sea tarde. Revisa las fechas de cada modelo en el calendario fiscal del autónomo.
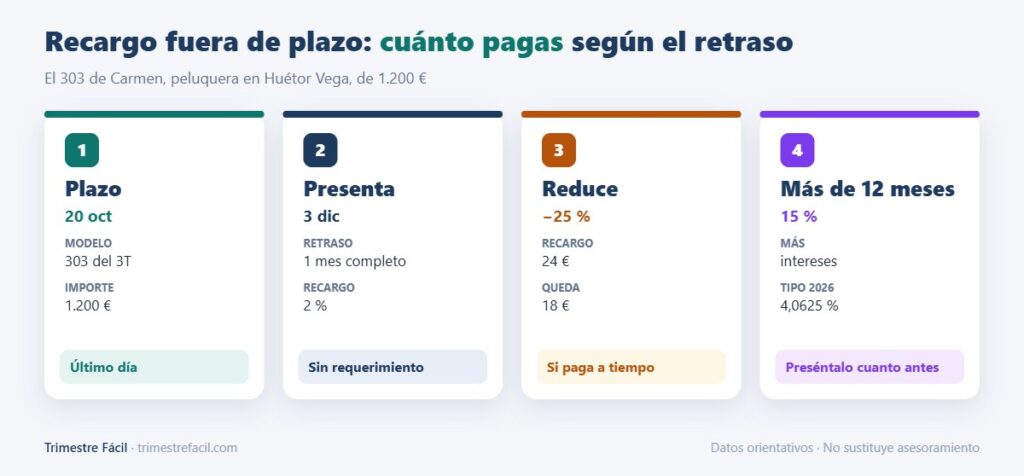
Caso práctico: Carmen, peluquera en Huétor Vega
Carmen tiene una peluquería en Huétor Vega. Se le olvida el 303 del tercer trimestre de 2026, que sale a ingresar 1.200 € y vencía el 20 de octubre. Lo presenta el 3 de diciembre y paga al momento:
| Concepto | Cálculo | Importe |
|---|---|---|
| Meses completos de retraso | Del 20 de octubre al 20 de noviembre | 1 |
| Recargo | 1 % + 1 % × 1 mes = 2 % de 1.200 € | 24,00 € |
| Reducción del 25 % | 24 € × 25 % | − 6,00 € |
| Recargo a pagar | Cuando le llegue la carta | 18,00 € |
Si lo hubiera presentado el 20 de febrero de 2028, con más de 12 meses de retraso, el recargo sería del 15 % (180 €, que con la reducción se quedan en 135 €) y pagaría además 16,43 € de intereses por los 123 días que pasan desde el 20 de octubre de 2027. Si el tipo de interés cambia para 2027 o 2028, el importe será algo distinto.
Importante: el recargo llega por carta
Al presentar la declaración solo pagas el resultado del modelo. El recargo fuera de plazo te lo notifica Hacienda semanas después, con su plazo de pago. Paga a tiempo para no perder la reducción y, si no puedes pagar la deuda entera, pide el aplazamiento al presentarla.
Para el IVA lo tienes explicado con más casos en el plazo del modelo 303, y para el IRPF, en el modelo 130.
Otras dudas que nos hacéis
¿El recargo fuera de plazo vale también para la Seguridad Social?
No. Esta calculadora es para las declaraciones de Hacienda. Las cuotas de autónomos que no pagas a tiempo tienen sus propios recargos, que vemos en no pagar la cuota de autónomos.
¿Y si la declaración sale a devolver?
No hay recargo, porque no hay nada que ingresar. Pero presentarla tarde sin requerimiento tiene una multa de 100 €; si esperas a que Hacienda te la pida, de 200 €.
¿Cuenta como mes completo si el último día era festivo?
Si el plazo acaba en sábado, domingo o festivo, se traslada al siguiente día hábil, y desde ahí se cuentan los meses. Pon esa fecha como último día del plazo.
¿Y si es Hacienda la que se retrasa en devolverte?
Entonces es al revés: es Hacienda la que te paga intereses. Tiene el plazo que marca cada impuesto y, como máximo, seis meses para ordenar la devolución. En la Renta, los seis meses cuentan desde que acaba el plazo de presentación (o desde que la presentas, si lo haces tarde); en el 303 del cuarto trimestre, desde que acaba el plazo de esa declaración. Si se pasa por causa suya, te abona intereses de demora al 4,0625 % anual desde el día siguiente hasta que ordena el pago, sin que tengas que pedirlos, como dice el artículo 31 de la Ley General Tributaria. Por ejemplo, una devolución de 1.000 € que se ordena 30 días tarde lleva unos 3,34 € de intereses.
¿Se te ha pasado un plazo?
Te recomendamos revisar tus números con un profesional para evitar sanciones o recargos. Escríbenos a trimestrefacil@hotmail.com y lo vemos contigo.
Herramienta informativa con la normativa vigente a octubre de 2026. El resultado es orientativo y no sustituye el asesoramiento profesional sobre tu caso concreto.