Última revisión: octubre de 2026 · Escrito por Pedro Leyva, asesor fiscal en Gestoría Adade (Granada) · Cómo trabajamos
La jubilación activa permite al autónomo cobrar parte de su pensión de jubilación mientras sigue trabajando. Desde la reforma que entró en vigor el 1 de abril de 2025, exige haber retrasado al menos un año la jubilación desde la edad ordinaria, y el porcentaje de pensión que cobras sube con los años de retraso: del 45 % con un año al 100 % con cinco o más.
En la gestoría la piden sobre todo dueños de bares, talleres y comercios que no quieren cerrar de golpe o que esperan a traspasar el negocio. Muchas webs siguen explicando la regla antigua (el 50 % de la pensión, o el 100 % si tenías un trabajador), así que te contamos cómo funciona ahora, qué cuota pagas, las alternativas y un ejemplo con números.
Resumen para tener a mano
- Requisitos: haber cumplido la edad ordinaria de jubilación, haber esperado al menos un año más y tener la cotización mínima para tener pensión.
- Cuánto cobras: 45 % de la pensión con un año de demora, 55 % con dos, 65 % con tres, 80 % con cuatro y 100 % con cinco o más.
- Cada año seguido en jubilación activa, el porcentaje sube 5 puntos, hasta el 100 %.
- Autónomos con empleados: si tienes al menos un trabajador indefinido con 18 meses de antigüedad, cobras el 75 % en los tres primeros años de demora.
- Cuota: pagas una cotización reducida, del 11,85 % de tu base en 2026 (incapacidad temporal, contingencias profesionales y solidaridad).
- Alternativa: si tus ingresos de la actividad no superan el salario mínimo, puedes cobrar el 100 % de la pensión sin darte de alta.
Qué es la jubilación activa y qué cambió en 2025
La jubilación activa es una forma de compatibilizar la pensión de jubilación con un trabajo, por cuenta ajena o por cuenta propia, a jornada completa o parcial. La regula el artículo 214 de la Ley General de la Seguridad Social, que reformó el Real Decreto-ley 11/2024.
Hasta marzo de 2025 hacía falta tener derecho al 100 % de la base reguladora y se cobraba el 50 % de la pensión (o el 100 % si el autónomo tenía al menos un trabajador). Desde el 1 de abril de 2025:
| Antes de abril de 2025 | Desde el 1 de abril de 2025 | |
|---|---|---|
| Requisito de carrera | Tener derecho al 100 % de la base reguladora | Basta con la cotización mínima para tener pensión |
| Demora desde la edad ordinaria | No se exigía | Al menos 1 año |
| Pensión que se cobra | 50 % (100 % con un trabajador) | Del 45 % al 100 % según los años de demora |
| Aumento con el tiempo | No | 5 puntos por cada 12 meses seguidos |
| Autónomos con trabajadores | 100 % | 75 % durante los 3 primeros años de demora, con las subidas anuales |
Si ya compatibilizabas pensión y actividad antes de la reforma, tu situación se rige, en general, por las reglas que estaban vigentes cuando empezaste. Revisa la resolución que te dio el INSS.
Requisitos de la jubilación activa para autónomos
- Haber cumplido la edad ordinaria de jubilación. En 2026 es de 65 años si tienes cotizados al menos 38 años y 3 meses, y de 66 años y 10 meses si tienes menos.
- Haber esperado al menos un año desde esa edad para pedir la pensión. Si cumples la cotización mínima más tarde, el año se cuenta desde entonces.
- Tener la cotización mínima para tener derecho a pensión: 15 años, con al menos 2 dentro de los últimos 15.
- Seguir de alta como autónomo en tu actividad.
La jubilación activa no es compatible con el complemento a mínimos: mientras cobres la pensión junto con tu actividad, no tendrás derecho a ese complemento aunque tu pensión sea baja. Sí mantienes el complemento para reducir la brecha de género si lo tenías.
Cuánto cobras: la escala de la jubilación activa
| Años de demora desde la edad ordinaria | Pensión que cobras | Con un trabajador indefinido (18 meses) |
|---|---|---|
| 1 año | 45 % | 75 % |
| 2 años | 55 % | 75 % |
| 3 años | 65 % | 75 % |
| 4 años | 80 % | 80 % |
| 5 años o más | 100 % | 100 % |
Además, por cada 12 meses ininterrumpidos en jubilación activa el porcentaje sube 5 puntos, desde el mes siguiente a cumplirlos, con el tope del 100 %. La regla de los trabajadores también se cumple si contratas a una persona nueva que no hubiera trabajado contigo antes.
La cotización de la jubilación activa no mejora tu pensión
Lo que cotizas mientras estás en jubilación activa no aumenta el porcentaje de tu pensión. Cuando dejes de trabajar, cobrarás el 100 % de la pensión que ya tenías reconocida (con su revalorización), pero no más. Si lo que quieres es una pensión más alta, la opción es la jubilación demorada, que vemos más abajo.
Qué cuota paga el autónomo en jubilación activa
En jubilación activa no pagas la cuota completa. Cotizas solo por incapacidad temporal y contingencias profesionales y pagas una cotización especial de solidaridad del 9 %, que no da derecho a prestaciones. En total, el 11,85 % de tu base, que sigue dependiendo de tus rendimientos según la tabla de la cuota de autónomos.
| Tu tramo de rendimientos | Base mínima | Cuota en jubilación activa (11,85 %) |
|---|---|---|
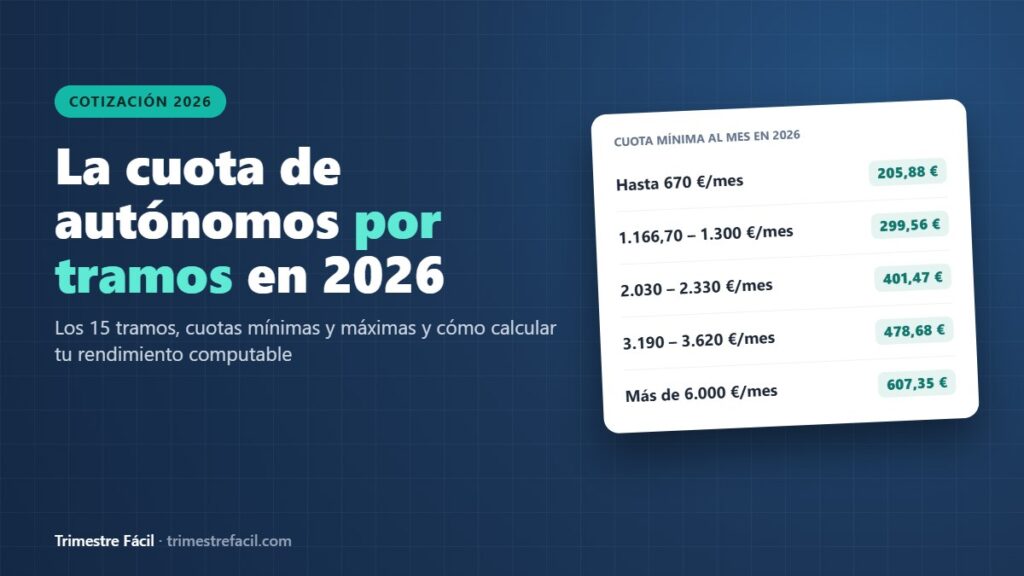
| Hasta 670 € al mes | 653,59 € | 77,45 € |
| 2.330 – 2.760 € al mes | 1.356,21 € | 160,71 € |
| Más de 6.000 € al mes | 1.928,10 € | 228,48 € |
Tus rendimientos se calculan igual que siempre, como explicamos en cómo calcular los rendimientos netos del autónomo, y también se regularizan al año siguiente. Y sigues con tus obligaciones fiscales de autónomo: IVA, modelo 130 y Renta, donde sumarás la pensión a los rendimientos de la actividad.
Alternativas a la jubilación activa
| Opción | Cómo funciona | Cuándo conviene |
|---|---|---|
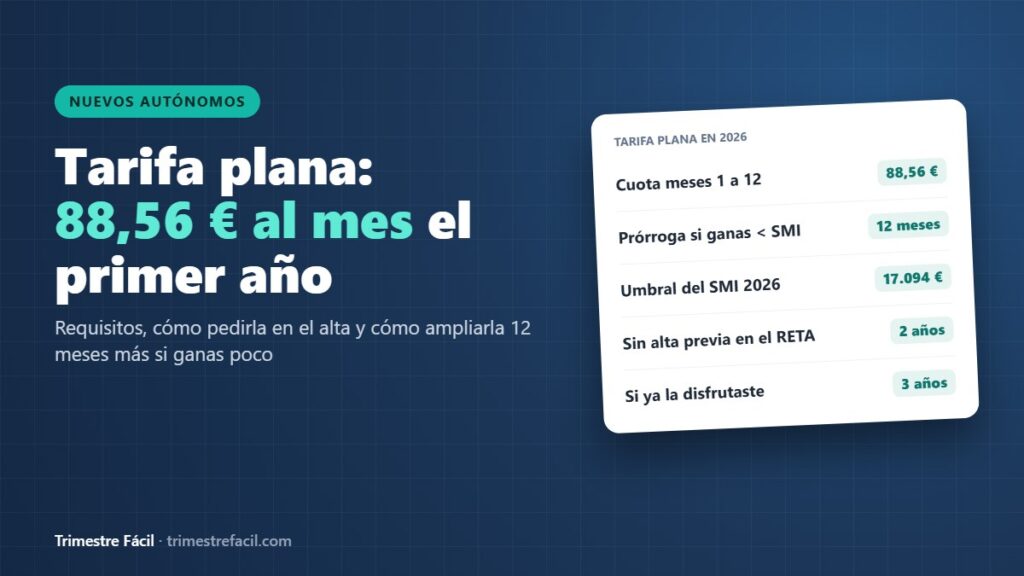
| Ingresos por debajo del salario mínimo | Cobras el 100 % de la pensión y puedes trabajar por tu cuenta sin darte de alta ni cotizar, si tus ingresos anuales de la actividad no superan el SMI (17.094 € en 2026) | Actividades pequeñas o de mantenimiento: clases, alguna reparación, artesanía |
| Jubilación demorada | Sigues trabajando sin cobrar pensión y, por cada año completo de retraso, ganas un 4 % más de pensión (o un pago único) | Si te encuentras bien, el negocio funciona y quieres una pensión más alta para siempre |
| Jubilación ordinaria | Cierras, te das de baja y cobras el 100 % de tu pensión | Si vas a traspasar o cerrar el negocio |
Si optas por cerrar, hazlo con la misma fecha en Hacienda y en la Seguridad Social, como explicamos en cómo darse de baja como autónomo.
Caso práctico: Luis y su carpintería de Guadix
Luis tiene una carpintería en Guadix con un oficial contratado desde hace años. Tiene 40 años cotizados, así que su edad ordinaria de jubilación es de 65 años. Decide esperar un año y pedir la jubilación activa a los 66, con una pensión reconocida de 1.600 € al mes.
| Situación | Porcentaje | Pensión que cobra al mes |
|---|---|---|
| Sin trabajadores, 1 año de demora | 45 % | 720 € |
| Sin trabajadores, tras 12 meses en jubilación activa | 50 % | 800 € |
| Con su oficial indefinido (más de 18 meses) | 75 % | 1.200 € |
| Con su oficial, tras 12 meses en jubilación activa | 80 % | 1.280 € |
| Cuando cierre la carpintería | 100 % | 1.600 € (más revalorizaciones) |
Como tiene a su oficial, Luis cobra el 75 %: 1.200 € al mes. Sus rendimientos le dejan en el tramo general 7, así que su cuota en jubilación activa es de 160,71 € al mes, en vez de los 427,21 € que pagaría un autónomo en activo. En la Renta sumará la pensión y el beneficio de la carpintería.
Cómo se pide la jubilación activa
- Calcula tu fecha: comprueba tu edad ordinaria y tu pensión en el simulador de la Seguridad Social y cuenta al menos un año de demora.
- Solicita la pensión de jubilación en la sede de la Seguridad Social, indicando que vas a compatibilizarla con tu actividad por cuenta propia.
- Sigue de alta en el RETA: no te des de baja en Hacienda ni en la Seguridad Social.
- Revisa la resolución del INSS: porcentaje reconocido y fecha de efectos.
- Comunica cualquier cambio: si cierras, si contratas o si dejas de tener trabajadores, porque cambia el porcentaje que te corresponde.
Errores frecuentes con la jubilación activa
- Fiarse de información antigua y contar con el 50 % o el 100 % de la pensión desde el primer día. Con la reforma, sin trabajadores y con un año de demora, es el 45 %.
- Darse de baja como autónomo al pedir la pensión: la jubilación activa exige seguir de alta.
- Despedir al trabajador o dejar que se acabe su contrato sin calcular el efecto: puedes pasar del 75 % al porcentaje general.
- Olvidar los trimestrales y la Renta: la pensión y el negocio tributan juntos en el IRPF, y la retención de la pensión puede quedarse corta.
- No comparar con la jubilación demorada: si el negocio va bien y puedes esperar, un 4 % más de pensión por cada año es para toda la vida.
Jubilación activa: preguntas frecuentes
¿Puedo pedir la jubilación activa justo al cumplir la edad de jubilación?
No. Desde el 1 de abril de 2025 tienes que esperar al menos un año desde tu edad ordinaria. Si te jubilas antes, puedes compatibilizar la pensión con ingresos por debajo del SMI sin alta, pero no la jubilación activa.
¿La jubilación activa me deja cobrar el 100 % de la pensión?
Sí, si has retrasado la jubilación cinco años o más, o cuando el porcentaje llegue al 100 % con las subidas de 5 puntos por cada año seguido.
¿Tengo que seguir presentando los trimestrales?
Sí. Sigues siendo autónomo a todos los efectos: IVA, pagos fraccionados y Renta. La pensión se suma a tus ingresos en el IRPF.
¿Qué pasa si me jubilo anticipadamente?
La jubilación activa exige demorar la jubilación, así que no es compatible con una jubilación anticipada. Si te jubilas antes de tiempo, solo podrás trabajar por tu cuenta sin perder la pensión si tus ingresos no superan el salario mínimo.
¿Estás pensando en jubilarte sin cerrar el negocio?
Calculamos tu pensión, el porcentaje de jubilación activa que te corresponde y la cuota que pagarías, y lo comparamos con cerrar o demorar la jubilación. Escríbenos a trimestrefacil@hotmail.com. La jubilación activa es una decisión para muchos años. Compárala con un profesional antes de pedirla.
Este artículo es informativo y está actualizado a octubre de 2026. No sustituye el asesoramiento profesional sobre tu caso concreto.