
Última revisión: octubre de 2026 · Escrito por Pedro Leyva, asesor fiscal en Gestoría Adade (Granada) · Cómo trabajamos
Con esta calculadora modelo 130 sabes cuánto vas a pagar de IRPF en el trimestre antes de presentarlo. Le pones tus ingresos y gastos desde enero y te devuelve el resultado casilla a casilla.
Es la cuenta que más se equivoca: mucha gente calcula el 20 % solo del trimestre, cuando el 130 es acumulado. Te lo explicamos con el ejemplo de Nerea, arquitecta técnica en Baza.
A ingresar en el 130
0 €
—
- 01 Ingresos—
- 02 Gastos—
- 03 Rendimiento neto—
- 04 El 20 % de la 03—
- 05 Pagos anteriores—
- 06 Retenciones—
- 13 Minoración—
- 19 Resultado—
Sale negativo: presentas el 130 igualmente, con resultado cero. No te devuelven nada, pero lo pagado de más se tiene en cuenta en los trimestres siguientes y en la Renta.
Para estimación directa (normal o simplificada). Si en el año anterior te retuvieron al menos el 70 % de tus ingresos, puede que no tengas que presentarlo.
En resumen
- Pagas el 20 % de tu rendimiento neto acumulado desde el 1 de enero.
- Restas lo que ya pagaste en los 130 anteriores del año y las retenciones.
- Si el año pasado ganaste 12.000 € o menos, tienes una minoración de hasta 100 € por trimestre.
- Si te retuvieron al menos el 70 % de tus ingresos el año anterior, puede que no tengas que presentarlo.
- Plazos: del 1 al 20 de abril, julio y octubre, y hasta el 30 de enero.
Cómo calcula la calculadora modelo 130
La calculadora modelo 130 sigue las mismas casillas del formulario de la Agencia Tributaria, como explica su página de pagos fraccionados:
| Casilla | Qué va | Cómo se calcula |
|---|---|---|
| 01 | Ingresos | Sin IVA, acumulados desde el 1 de enero |
| 02 | Gastos | Sin IVA, acumulados, con tu cuota de autónomos y las amortizaciones |
| 03 | Rendimiento neto | 01 − 02 |
| 04 | 20 % del rendimiento | Solo si la 03 es positiva |
| 05 | Pagos anteriores | Lo que ingresaste en los 130 anteriores del año |
| 06 | Retenciones | Las que te practicaron tus clientes desde enero |
| 07 | Pago fraccionado | 04 − 05 − 06 |
| 13 | Minoración | Hasta 100 € si el año anterior ganaste 12.000 € o menos |
| 19 | Resultado | Lo que pagas, si es positivo |
Tienes cada casilla explicada con capturas en el modelo 130 paso a paso.
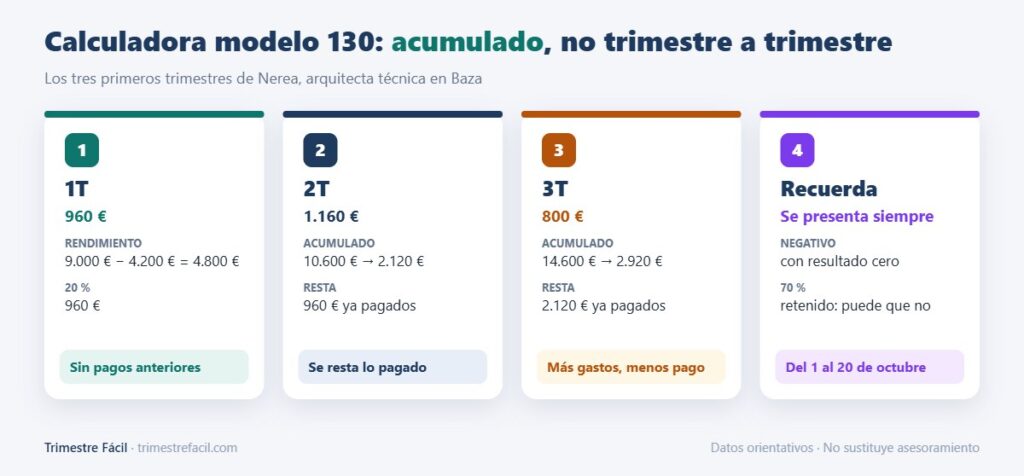
Ejemplo: los tres primeros trimestres de Nerea
Nerea es arquitecta técnica en Baza. Factura casi siempre a particulares, así que apenas le hacen retenciones y presenta el 130 cada trimestre. Ganó más de 12.000 € el año pasado, así que no tiene minoración:
| Casilla | 1T | 2T | 3T |
|---|---|---|---|
| 01 Ingresos acumulados | 9.000 € | 19.500 € | 27.000 € |
| 02 Gastos acumulados | 4.200 € | 8.900 € | 12.400 € |
| 03 Rendimiento neto | 4.800 € | 10.600 € | 14.600 € |
| 04 El 20 % | 960 € | 2.120 € | 2.920 € |
| 05 Pagado antes | 0 € | 960 € | 2.120 € |
| 19 A ingresar | 960 € | 1.160 € | 800 € |
En el tercer trimestre Nerea ha tenido más gastos, así que paga menos: 800 €. Eso es lo bueno del sistema acumulado: se ajusta solo a lo que llevas de año, y por eso la calculadora modelo 130 te pide los datos desde enero.
Cuándo no tienes que presentar el 130
Si eres profesional y el año anterior tus clientes te retuvieron al menos el 70 % de tus ingresos, no estás obligado a presentarlo. Lo vemos con casos en cuándo es obligatorio el modelo 130.
Ojo: aunque salga negativo, se presenta
Si el resultado es cero o negativo, tienes que presentar el 130 igualmente, con resultado cero. No te devuelven nada en ese momento, pero lo que pagaste de más se tiene en cuenta en los trimestres siguientes y en la Renta del autónomo.
No presentarlo en plazo trae recargos aunque no salga nada a pagar. Si domicilias el pago, el plazo acaba el día 15.
Preguntas frecuentes
¿El 130 es lo que voy a pagar en la Renta?
No. Es un pago a cuenta. En la Renta se calcula tu IRPF real con tu tipo y tus deducciones, y se restan los 130 que pagaste: puede salirte a pagar o a devolver.
¿Incluyo la cuota de autónomos en los gastos?
Sí. La cuota es gasto deducible y va en la casilla 02 junto al resto de gastos, también en la calculadora modelo 130.
¿Y si estoy en módulos?
En módulos no se usa esta fórmula: el pago fraccionado se calcula con los módulos de tu actividad en el modelo 131. Lo explicamos en módulos para autónomos.
¿Te preparamos el 130?
Te recomendamos revisar tus números con un profesional para evitar sanciones o recargos. Escríbenos a trimestrefacil@hotmail.com y lo vemos contigo.
Herramienta informativa con la normativa vigente a octubre de 2026. El resultado es orientativo y no sustituye el asesoramiento profesional sobre tu caso concreto.