Última revisión: octubre de 2026 · Escrito por Pedro Leyva, asesor fiscal en Gestoría Adade (Granada) · Cómo trabajamos
El familiar colaborador, también conocido como autónomo colaborador, es el cónyuge o familiar hasta segundo grado que trabaja de forma habitual, personal y directa en el negocio de un autónomo sin ser un trabajador por cuenta ajena. Cotiza en el RETA como cualquier autónomo, pero tiene reglas propias: no puede tener tarifa plana, sí tiene una bonificación del 50 % durante 18 meses y, desde 2026, su base mínima sube a 1.424,40 €, lo que deja la cuota mínima en unos 449 € al mes.
Es una figura que vemos muchísimo en negocios familiares: la mujer o el marido que lleva la cocina del bar, el hijo que atiende la tienda o el cuñado que echa una mano en la empresa de reformas. Te explicamos quién puede serlo, cuánto paga en 2026, cómo se aplica la bonificación, qué pasa con el IRPF y cuándo es mejor hacer un contrato.
Si solo tienes un minuto
- Quién: cónyuge y familiares hasta segundo grado (por sangre, matrimonio o adopción) que trabajan de forma habitual en el negocio y no son asalariados.
- Cuota mínima en 2026: base de 1.424,40 €, unos 448,69 € al mes (durante el año se puede pagar provisionalmente sobre 1.000 €, pero luego se regulariza).
- Bonificación: 50 % durante 18 meses y 25 % durante 6 meses sobre una parte de la cuota, si no ha estado de alta en los 5 años anteriores.
- Sin tarifa plana: los familiares colaboradores están excluidos de los 80 €.
- IRPF: lo que cobra (y sus cuotas) puede ser gasto deducible para el titular, y para el familiar es rendimiento del trabajo.
- No se da de alta en Hacienda: el 036 es solo del titular.
Qué es un autónomo colaborador
¿Qué es un familiar colaborador?
Un familiar colaborador es una persona que trabaja de forma habitual en el negocio de un autónomo y que, por su relación familiar con el titular, se incorpora al RETA como autónomo colaborador. Puede tratarse del cónyuge o de determinados familiares hasta segundo grado, siempre que se cumplan los requisitos establecidos por la Seguridad Social.
Por ejemplo, puede ser el marido que trabaja habitualmente en el bar de su mujer, un hijo que participa de forma continuada en el negocio familiar o un hermano que trabaja junto al titular de la actividad.
La Ley General de la Seguridad Social (artículo 305.2.k) incluye en el RETA al cónyuge y a los parientes del autónomo que trabajan con él de forma habitual y que no tienen la consideración de trabajadores por cuenta ajena. La Seguridad Social lo resume así en su página sobre el RETA: cónyuge y familiares hasta el segundo grado, por consanguinidad, afinidad o adopción, que colaboren de forma personal, habitual y directa y no sean asalariados.
¿Qué familiares pueden ser autónomos colaboradores?
| Grado | Por consanguinidad o adopción | Por afinidad (familia política) |
|---|---|---|
| Cónyuge | Marido o mujer | — |
| Primer grado | Padres e hijos | Suegros, yernos y nueras |
| Segundo grado | Abuelos, nietos y hermanos | Cuñados y abuelos o nietos del cónyuge |
| Pareja de hecho | No está clara: mira la nota de abajo | — |
Los tíos, sobrinos y primos (tercer grado o más) no pueden ser autónomos colaboradores en el régimen general de autónomos: si trabajan en el negocio, tienen que estar contratados o darse de alta como autónomos por su cuenta. ¿Y la pareja de hecho? La ley de la Seguridad Social solo habla de cónyuge y parientes, pero el artículo 35 del Estatuto del Trabajo Autónomo sí la incluye expresamente en la bonificación para familiares colaboradores. Si es tu caso, conviene confirmarlo con la Seguridad Social antes del alta.
Requisitos para ser autónomo colaborador en 2026
Para darse de alta como autónomo colaborador deben cumplirse, con carácter general, estos requisitos:
- Ser cónyuge o familiar del titular por consanguinidad o afinidad hasta segundo grado, incluido el supuesto de adopción. La pareja de hecho es un caso dudoso, como hemos visto arriba.
- Realizar trabajos de forma habitual y directa en la actividad del autónomo titular.
- Quedar encuadrado en el RETA como familiar colaborador y no tener la consideración de trabajador por cuenta ajena respecto de esa relación.
- Para acceder a la bonificación específica del artículo 35, no haber estado de alta en el RETA en los cinco años inmediatamente anteriores y cumplir el resto de condiciones previstas en la norma.
Colaborador no es «empleado sin contrato»
Ser familiar no determina por sí solo que la persona deba ser autónoma colaboradora. Si en la práctica existe una relación laboral por cuenta ajena, habrá que valorar si corresponde un contrato laboral en lugar del alta como familiar colaborador. La Seguridad Social puede revisar el encuadramiento cuando la forma real de prestar el trabajo no coincide con la situación declarada. El colaborador es alguien que participa en el negocio familiar, no un trabajador al que se le ahorra el contrato.
Cuánto paga un autónomo colaborador en 2026
En 2026 hay que distinguir entre la base de cotización provisional y la base definitiva de los familiares colaboradores. La normativa establece que, para este colectivo, la base de cotización definitiva no puede ser inferior a 1.424,40 € mensuales cuando se cumplan las condiciones previstas para 2026. En particular, esta base mínima resulta aplicable en la regularización cuando se haya permanecido al menos 90 días de alta en el RETA como familiar colaborador. Durante el año puede mantenerse provisionalmente una base de al menos 1.000 €, pero después la Seguridad Social puede regularizar las diferencias hasta la base definitiva que corresponda.
| Base | Cuota mensual (31,5 %) | |
|---|---|---|
| Cuota sobre la base mínima definitiva 2026 | 1.424,40 € | 448,69 € |
| Cuota provisional durante 2026 | 1.000 € | 315,00 € |
| Cuota mínima en 2025 (comparación) | 1.000 € | 314,00 € |
Nuestro consejo: o subes ya la base, o aparta ese dinero cada mes para que la regularización no te pille sin liquidez.
Las asociaciones de autónomos y varios grupos parlamentarios han pedido revertir esta subida, pero a octubre de 2026 sigue vigente: la Seguridad Social la mantiene en su página de cotización de autónomos. Si cambia, actualizaremos este artículo. Si el colaborador gana más, cotiza por su tramo de rendimientos, siempre con ese mínimo de 1.424,40 €. Puedes ver todos los tramos en cuánto cuesta ser autónomo.
Bonificación del autónomo colaborador en 2026
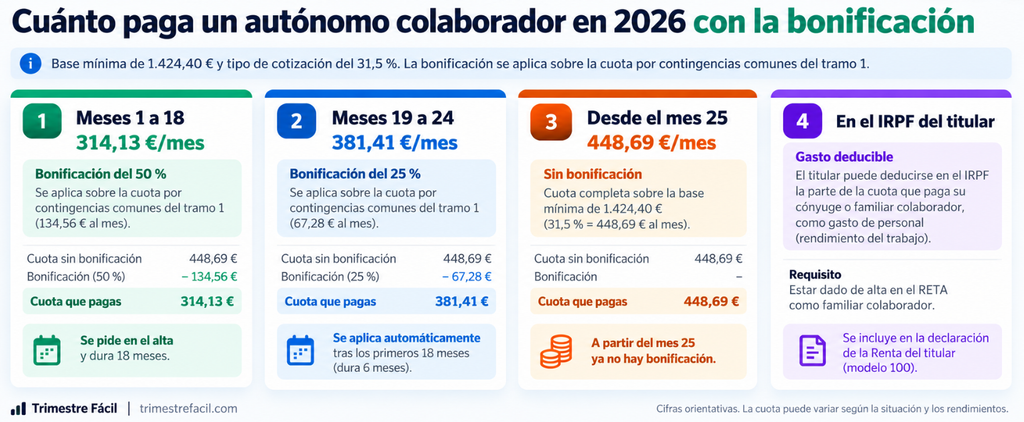
Los familiares colaboradores que cumplan los requisitos pueden beneficiarse de una bonificación durante los 24 meses posteriores al alta. La reducción es del 50 % durante los primeros 18 meses y del 25 % durante los seis meses siguientes. La bonificación se calcula sobre la cuota por contingencias comunes correspondiente a la base mínima de cotización del tramo 1 de la tabla general.
Los familiares colaboradores no pueden acogerse a la tarifa plana de 80 €: el artículo 38 ter del Estatuto del Trabajo Autónomo los excluye expresamente. A cambio, tienen su propia bonificación, regulada en el artículo 35 de esa ley:
| Periodo | Bonificación | Importe aproximado en 2026 |
|---|---|---|
| Primeros 18 meses | 50 % | 134,56 € menos al mes |
| Meses 19 a 24 | 25 % | 67,28 € menos al mes |
La bonificación no se aplica sobre toda la cuota, sino sobre la parte de contingencias comunes de la base mínima del tramo 1 de la tabla general (950,98 € × 28,30 % = 269,13 €). Por eso el ahorro es una cantidad fija, aunque cotices por una base mayor.
Requisitos: ser cónyuge, pareja de hecho o familiar hasta segundo grado de un autónomo, darse de alta como colaborador y no haber estado de alta en el RETA en los 5 años anteriores. Se pide en la propia solicitud de alta. Puedes consultar el texto del artículo 35 del Estatuto del Trabajo Autónomo.
Ayudas para el autónomo colaborador en 2026
La ayuda estatal para el autónomo colaborador es la bonificación del 50 % y del 25 % que acabamos de ver, y se pide en la propia alta. No hay tarifa plana ni otra rebaja de la cuota a nivel estatal.
Además, algunas comunidades autónomas dan una subvención al titular que incorpora a un familiar que estaba en paro. Por ejemplo, la Junta de Extremadura tiene abierta la convocatoria 2026-2027 de sus ayudas para autónomos que incorporen a un familiar colaborador (Programa II): 6.000 € con carácter general, 7.500 € si el familiar es un hombre de un colectivo prioritario y 9.000 € si es una mujer o un hombre con discapacidad, con solicitudes hasta el 11 de octubre de 2027.
En Andalucía, a octubre de 2026 no conocemos una línea específica para familiares colaboradores: las ayudas al trabajo autónomo de la Junta se convocan por líneas (inicio de actividad, conciliación…) y cambian cada año. Antes de dar de alta a tu familiar, revisa las convocatorias de tu comunidad con tu asesor, porque algunas exigen pedirla en un plazo corto desde el alta.
Ejemplo práctico: cuánto paga una autónoma colaboradora en 2026
Antonio tiene un bar en un pueblo de Granada, tributa en estimación directa y su beneficio ronda los 45.000 € al año. Su mujer, Carmen, lleva la cocina todos los días desde que abrieron. Nunca ha estado de alta como autónoma, así que se da de alta como autónoma colaboradora con la bonificación:
| Periodo | Cuota mínima | Bonificación | Cuota que paga |
|---|---|---|---|
| Meses 1 a 18 | 448,69 € | – 134,56 € | 314,13 €/mes |
| Meses 19 a 24 | 448,69 € | – 67,28 € | 381,41 €/mes |
| Desde el mes 25 | 448,69 € | — | 448,69 €/mes |
En el primer año, la cuota de Carmen suma unos 3.770 €. Como es la cuota de su cónyuge, que trabaja de forma habitual en el negocio y está afiliada a la Seguridad Social, Antonio puede deducírsela como gasto en su IRPF (lo vemos abajo). Con un tipo marginal del 37 %, eso le supone un ahorro de unos 1.400 € en la Renta, así que el coste real de tener a Carmen cotizando ronda los 2.370 € al año. Y Carmen, a cambio, genera su propia pensión, tiene cobertura si se pone de baja y derecho a paro de autónomo.
IRPF del autónomo titular: ¿puede deducirse lo que paga al familiar colaborador?
El autónomo colaborador no se da de alta en Hacienda: no presenta el modelo 036 ni el 303 ni el 130, porque la actividad es del titular. Su único papel fiscal es hacer su propia declaración de la Renta.
Para el titular, el artículo 30.2.2ª de la Ley del IRPF permite deducir lo que paga al cónyuge o a los hijos menores que conviven con él y trabajan habitualmente en el negocio, siempre que estén afiliados a la Seguridad Social (o tengan contrato) y la retribución sea de mercado. Lo que cobran tributa para ellos como rendimiento del trabajo. Sobre la cuota del propio titular, mira cómo deducir la cuota de autónomos.
¿Y las cuotas de autónomo del colaborador? Hacienda lo aclaró en la consulta V1164-24: si el titular paga las cuotas del RETA de su cónyuge colaborador, puede deducirlas, y para el cónyuge se consideran una retribución. Lo explica Iberley en esta noticia sobre la consulta. Con otros familiares (un hijo mayor de edad, un hermano o los padres), se aplican las reglas generales de cualquier gasto de personal: tiene que ser real, estar justificado y ligado a la actividad.
Si el negocio tributa por módulos, el cálculo es distinto: el cónyuge y los hijos menores que trabajan en la actividad sin ser asalariados cuentan como personal no asalariado, normalmente al 50 %, lo que sube el rendimiento por módulos. Conviene calcularlo antes del alta.
¿Autónomo colaborador o contrato de trabajo?
La respuesta depende de cómo se presta realmente el trabajo. La relación familiar no convierte automáticamente a una persona en autónoma colaboradora ni impide en todos los casos que exista un contrato laboral. Debe analizarse el vínculo real y las circunstancias concretas del trabajo.
A veces la duda es si conviene más que el familiar sea autónomo colaborador o hacerle un contrato. Estas son las reglas:
| Familiar | ¿Puede tener contrato laboral? | Comentario |
|---|---|---|
| Hijos menores de 30 años | Sí, aunque convivan | Pero sin cobertura de desempleo (Estatuto del Trabajo Autónomo, disposición adicional 10.ª) |
| Cónyuge u otros familiares que conviven y están a cargo | Solo si se demuestra que hay una relación laboral real | La ley presume que no son asalariados |
| Familiares que no conviven | Sí | Como cualquier trabajador, con alta en el Régimen General |
| Tíos, primos y sobrinos | Sí | No pueden ser colaboradores, así que lo normal es el contrato |
Un apunte: la bonificación del 100 % que existía para contratar a familiares de forma indefinida se derogó en septiembre de 2023. Algunas webs todavía la mencionan, pero ya no existe.
Prestaciones del autónomo colaborador
El colaborador tiene la misma protección que cualquier autónomo: baja por enfermedad o accidente, nacimiento y cuidado de hijos, incapacidad permanente, jubilación y prestación por cese de actividad (el paro de los autónomos). Además, la ley prevé una causa de cese propia: el divorcio o la separación cuando el colaborador trabajaba en el negocio de su excónyuge (artículo 331 de la Ley General de la Seguridad Social).
Si en algún momento el negocio cierra, el titular tendrá que darse de baja y el colaborador también. Te explicamos todos los pasos en cómo darse de baja como autónomo.
Cómo dar de alta a un autónomo colaborador
El alta del autónomo colaborador se hace en la Seguridad Social, no en Hacienda, y tiene que dejar claro que es un familiar que trabaja de forma habitual en el negocio del titular. Estos son los pasos:
- Comprueba que el titular está de alta en Hacienda (036) y en la Seguridad Social. Si todavía no lo está, empieza por cómo darse de alta como autónomo.
- Reúne la documentación: DNI o NIE del familiar y del titular, libro de familia (o certificado del registro de parejas de hecho) y certificado de empadronamiento que acredite la convivencia.
- Presenta el alta en Import@ss, por el Sistema RED de tu gestoría o en una oficina con el modelo TA.0521/2, que es el específico para familiares colaboradores.
- Indica la base de cotización (mínimo 1.424,40 € en 2026) y solicita la bonificación del artículo 35 en la propia alta.
- Hazlo a tiempo: el alta se puede presentar hasta 60 días antes de empezar y nunca después del primer día de trabajo.
Un dato para que veas que no es un caso raro: según el Ministerio de Trabajo, en septiembre de 2023 había 187.060 familiares colaboradores dados de alta en España, y más de la mitad eran mujeres.
Autónomo colaborador: dudas habituales
¿Cuánto paga un familiar colaborador en 2026?
La cuota mínima definitiva es de 448,69 € al mes (base de 1.424,40 €). Durante 2026 se puede pagar provisionalmente sobre 1.000 € (315 €), pero en la regularización se reclamará la diferencia. Con la bonificación, los primeros 18 meses se pagan unos 314 € al mes.
¿Un familiar colaborador puede tener tarifa plana?
No. La ley excluye expresamente a los familiares colaboradores de la tarifa plana de 80 €. Su alternativa es la bonificación del 50 % y del 25 % durante 24 meses.
¿Puede mi pareja de hecho ser autónoma colaboradora en 2026?
La bonificación del artículo 35 del Estatuto del Trabajo Autónomo incluye expresamente a la pareja de hecho, pero la Ley General de la Seguridad Social solo menciona al cónyuge y a los parientes. Confírmalo con la Seguridad Social antes de presentar el alta.
¿El autónomo colaborador tiene que presentar el IVA o el IRPF trimestral?
No. No se da de alta en Hacienda ni presenta modelos trimestrales. Solo hace su declaración de la Renta, donde declara lo que cobra como rendimiento del trabajo.
¿Puedo contratar a mi hijo en lugar de darlo de alta como colaborador?
Sí, si es menor de 30 años puedes contratarlo aunque viva contigo, pero no tendrá derecho a paro por ese contrato. Si es mayor de 30 y convive contigo, lo normal es el alta como autónomo colaborador.
¿Tienes un negocio familiar?
Elegir entre autónomo colaborador o contrato, y calcular cuánto te ahorras en el IRPF, depende mucho de cada caso. Si quieres que lo revisemos, escríbenos a trimestrefacil@hotmail.com. Te recomendamos hacer el alta del familiar con un profesional para no perder la bonificación ni arriesgarte a sanciones o recargos.
Este artículo es informativo y está actualizado a octubre de 2026. Las cuotas pueden cambiar si se aprueban nuevas normas. No sustituye el asesoramiento profesional sobre tu caso concreto.