Última revisión: octubre de 2026 · Escrito por Pedro Leyva, asesor fiscal en Gestoría Adade (Granada) · Cómo trabajamos
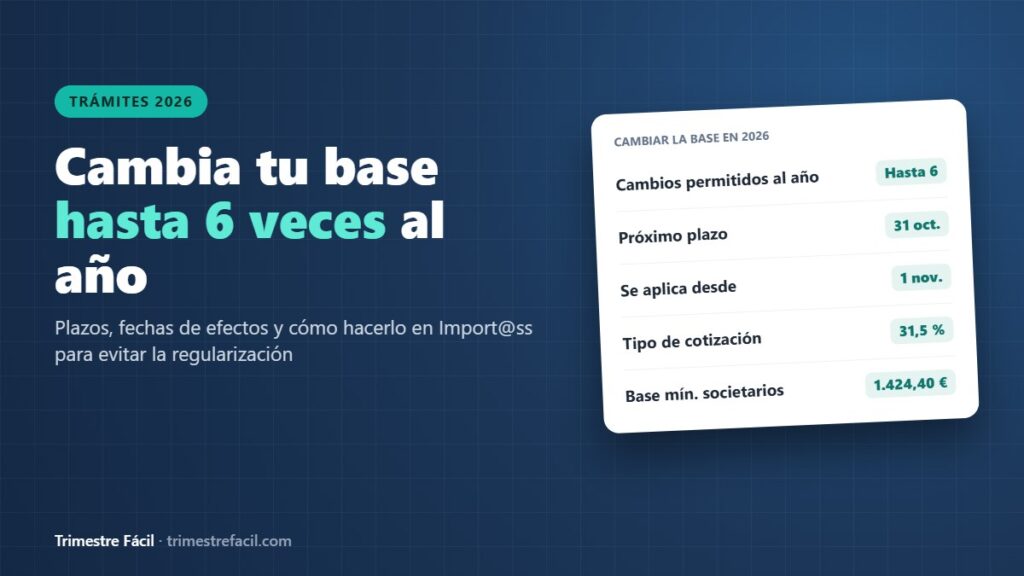
Un autónomo societario es quien trabaja en su propia sociedad (normalmente una sociedad limitada) y tiene el control efectivo de ella, por lo que debe cotizar en el régimen de autónomos y no en el Régimen General. En 2026 su base mínima definitiva es de 1.424,40 €, es decir, una cuota de 448,69 € al mes, más alta que la mínima de los tramos para quien ganaba poco.
Es típico en bares, academias y empresas de reformas que han pasado de autónomo a SL. La cuota, el IRPF y lo que presenta cada uno cambian bastante. Te explicamos quién tiene que darse de alta, cuánto paga, quién puede pagar la cuota y en qué se diferencia del autónomo de toda la vida, con el ejemplo de una academia de Motril.
Lo que tienes que saber
- Quién: el socio o administrador que trabaja en la sociedad y tiene el control efectivo: se presume con el 33 % del capital, con el 25 % si además tiene funciones de dirección o con el 50 % reunido con familiares que conviven con él.
- Cuota mínima 2026: base de 1.424,40 € y 448,69 € al mes. Puede cotizar provisionalmente por 1.000 € (315 €), pero luego se regulariza.
- Tramo: cuentan sus sueldos y dividendos de la sociedad, con un descuento del 3 % en lugar del 7 %.
- Tarifa plana: sí puede tenerla (Tribunal Supremo, 2019).
- Impuestos: él tributa por rendimientos del trabajo con retención; el IVA y el Impuesto sobre Sociedades los presenta la empresa.
- La cuota puede pagarla la sociedad: para ella es gasto deducible y para él, retribución en especie.
Qué es un autónomo societario
La ley obliga a darse de alta en el RETA a quien ejerce funciones de dirección y gerencia como consejero o administrador, o presta otros servicios a la sociedad, siempre que tenga el control efectivo, directo o indirecto, de esa sociedad. Lo regula el artículo 305.2.b de la Ley General de la Seguridad Social.
Hay control efectivo cuando la persona tiene al menos la mitad del capital, y además la ley lo presume en estos casos:
| Situación | ¿Es autónomo societario? |
|---|---|
| Tiene el 33 % o más del capital y trabaja en la sociedad | Sí |
| Tiene el 25 % o más y además es administrador o tiene funciones de dirección y gerencia | Sí |
| Entre él, su cónyuge y sus familiares hasta segundo grado que conviven con él suman el 50 % o más, y trabaja en la sociedad | Sí |
| Es administrador retribuido pero sin control efectivo | No: cotiza en el Régimen General como asimilado (sin paro ni Fogasa) |
| Es socio con poco capital y trabaja con contrato laboral, sin funciones de dirección | No: es un trabajador por cuenta ajena más |
| Es administrador gratuito y no trabaja en la sociedad | No tiene que darse de alta por ese cargo |
Son presunciones: la Seguridad Social puede demostrar el control efectivo por otros medios aunque no se cumplan los porcentajes, por ejemplo si un socio con el 20 % es quien de verdad dirige todo el negocio.
Cuánto paga el autónomo societario en 2026
El autónomo societario cotiza, como todos, por tramos de rendimientos, pero con un suelo propio: su base mínima definitiva no puede ser inferior a la del grupo 7 del Régimen General, que en 2026 es de 1.424,40 €. Con el tipo del 31,5 %, eso son 448,69 € al mes como mínimo.
Durante el año puede elegir provisionalmente una base de 1.000 € (315 € al mes), pero cuando llegue la regularización de autónomos le reclamarán la diferencia hasta 1.424,40 €: 133,69 € por cada mes, más de 1.600 € al año. Por eso, salvo que la empresa vaya muy justa de tesorería, conviene cotizar desde el principio por la base correcta.
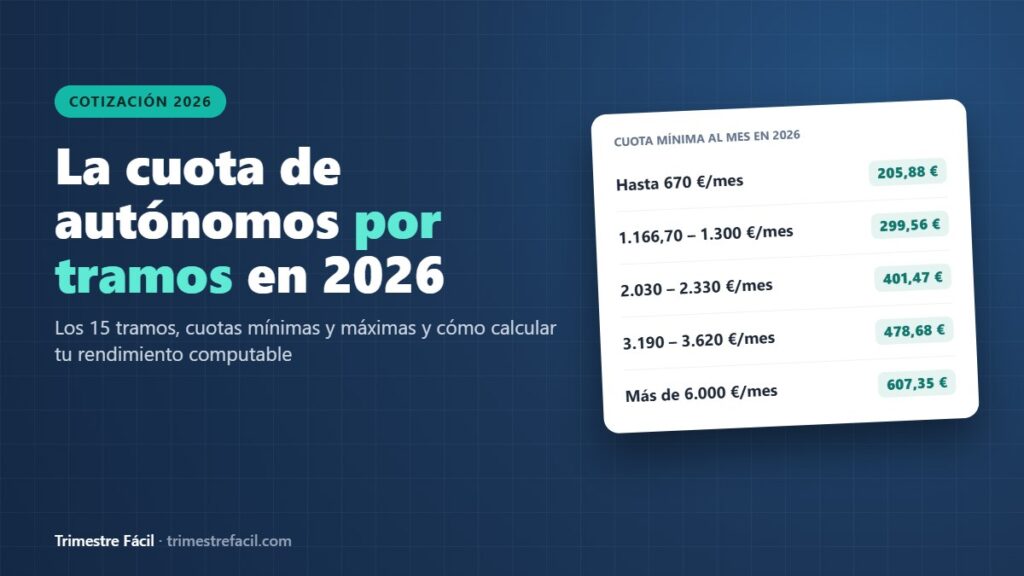
Si sus rendimientos le colocan en un tramo cuya base mínima es más alta que 1.424,40 €, manda la del tramo. Tienes la tabla completa en la guía de la cuota de autónomos.
La tarifa plana también vale para societarios
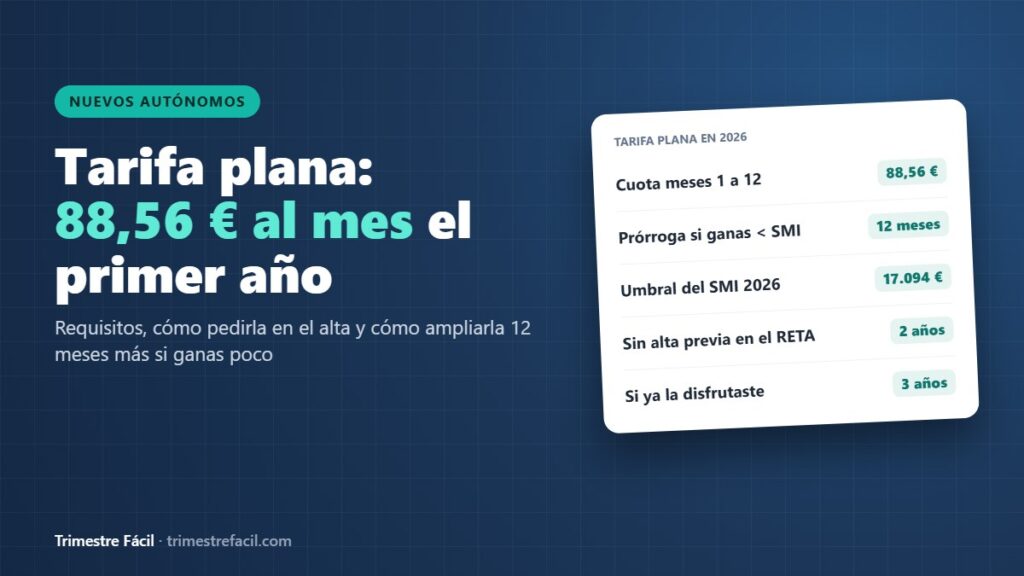
El Tribunal Supremo reconoció en su sentencia de 3 de diciembre de 2019 que el autónomo societario tiene derecho a la tarifa plana de 80 € al mes más el MEI durante los 12 primeros meses. Si te das de alta como administrador de tu nueva SL y cumples los requisitos, pídela en el alta. Lo explicamos en la tarifa plana de autónomos.
Cómo se calculan los rendimientos del autónomo societario
Para saber su tramo, el autónomo societario no mira el beneficio de la sociedad, sino lo que él cobra de ella. Según el artículo 308 de la Ley General de la Seguridad Social, cuentan:
- Todos sus rendimientos del trabajo que le paga la sociedad: sueldo, retribución como administrador y retribuciones en especie.
- Los dividendos y demás rendimientos que obtiene por su participación en esa sociedad, si tiene al menos el 33 % del capital o el 25 % siendo administrador.
Sobre esa suma se aplica un descuento por gastos genéricos del 3 % (no del 7 %), siempre que haya estado de alta al menos 90 días en el año, y se divide entre 12. Lo vemos paso a paso en cómo calcular los rendimientos netos del autónomo.
Quién paga la cuota: la sociedad o el socio
Es una de las dudas que más nos plantean. Las dos opciones son legales:
| La paga la sociedad | La paga el socio | |
|---|---|---|
| Para la sociedad | Gasto deducible en el Impuesto sobre Sociedades, como parte de la retribución del socio | No es gasto de la sociedad |
| Para el socio en el IRPF | Es una retribución en especie (más rendimiento del trabajo), pero a la vez la resta como gasto, así que el efecto es neutro | La resta como gasto de sus rendimientos del trabajo |
| Qué conviene | Lo más habitual y cómodo; que conste en la contabilidad y en el certificado de retenciones | Útil si la sociedad no puede asumirla |
Lo importante es que esté bien documentado: si la paga la sociedad, debe figurar como retribución del socio en las nóminas o en el certificado de retenciones, no como un gasto suelto.
Impuestos: qué presenta el socio y qué presenta la sociedad
Esta es la gran diferencia con el autónomo persona física. El autónomo societario no presenta el modelo 303 ni el modelo 130 por lo que cobra de su sociedad: esos ingresos son rendimientos del trabajo y la sociedad le practica una retención.
- Retención: si cobra por su cargo de administrador, la retención es del 35 %, o del 19 % si la sociedad facturó menos de 100.000 € el año anterior, según el cuadro de retenciones de la Agencia Tributaria. Si cobra por otro trabajo distinto de la dirección, se aplica la retención general de nómina. Conviene revisarlo con tu asesor, porque Hacienda mira mucho cómo están redactados los estatutos.
- La sociedad presenta el IVA (303 y 390), las retenciones (111 y 190), el Impuesto sobre Sociedades (modelo 200) y sus pagos fraccionados (202), y deposita las cuentas.
- El socio solo hace su declaración de la Renta, con sus rendimientos del trabajo y los dividendos.
Si estás pensando en dar el paso a una SL y quieres ver los números, lo comparamos en autónomo o sociedad limitada.
Autónomo societario y autónomo persona física: diferencias
| Autónomo societario | Autónomo persona física | |
|---|---|---|
| Base mínima en 2026 | 1.424,40 € (448,69 €/mes) | La de su tramo, desde 653,59 € (205,88 €/mes) |
| Qué cuenta para el tramo | Sueldo y dividendos de su sociedad | Rendimiento neto de su actividad + sus cuotas |
| Gastos genéricos | 3 % | 7 % |
| Tarifa plana | Sí | Sí |
| IRPF | Rendimientos del trabajo, con retención del 35 % o 19 % como administrador | Actividad económica, con el modelo 130 o retenciones del 15 % / 7 % |
| IVA | Lo declara la sociedad | Lo declara él (303) |
| Responsabilidad por deudas del negocio | Limitada al capital, salvo excepciones | Ilimitada, con todo su patrimonio |
Con números: Merche y su academia en Motril
Merche tiene una academia de inglés en Motril que funciona como sociedad limitada. Es administradora y tiene el 40 % del capital; el otro 60 % es de un inversor que no trabaja en la academia. Dani, profesor, tiene un contrato laboral y no es socio.
Merche es autónoma societaria: tiene más del 25 % y es administradora. En 2026 cobrará 18.000 € de sueldo y 2.000 € de dividendos. Sus rendimientos computables: (18.000 + 2.000) × 0,97 / 12 = 1.616,67 € al mes, el tramo general 3, cuya base mínima es de 960,78 €. Pero como societaria su suelo es de 1.424,40 €, así que cotiza por esa base: 448,69 € al mes, 5.384,28 € al año.
La academia le paga la cuota. Para la sociedad son 5.384,28 € más de gasto deducible en el Impuesto sobre Sociedades. Para Merche, esa cantidad se suma a su sueldo como retribución en especie, pero también la resta como gasto, así que su IRPF no cambia. Dani, en cambio, cotiza en el Régimen General como cualquier trabajador.
| Concepto | Importe en 2026 |
|---|---|
| Sueldo de Merche | 18.000 € |
| Dividendos de la academia | 2.000 € |
| Rendimiento computable al mes (con el 3 %) | 1.616,67 € |
| Tramo | General 3 (base mínima 960,78 €) |
| Base mínima de societaria | 1.424,40 € |
| Cuota de autónomo | 448,69 € al mes / 5.384,28 € al año |
Los errores que más vemos del autónomo societario
- Darse de alta en el Régimen General teniendo el control efectivo. La Seguridad Social puede revisarlo y pasarte al RETA con efectos retroactivos.
- Cotizar por 1.000 € todo el año sin prever la regularización a 1.424,40 €.
- Aplicar el 7 % de gastos genéricos en lugar del 3 % al calcular el tramo.
- Olvidar los dividendos al hacer la previsión de rendimientos.
- Que la sociedad pague la cuota sin reflejarlo como retribución del socio.
- Seguir presentando el 130 a título personal por el sueldo de la sociedad.
Otras dudas que nos hacéis
¿Un autónomo societario tiene derecho al paro de autónomos?
Sí. Cotiza por cese de actividad como cualquier autónomo y tiene causas propias, como el cese involuntario en el cargo de administrador. Lo contamos en el paro para autónomos.
¿Puede la sociedad pagar la cuota del autónomo societario?
Sí. Es gasto deducible para la sociedad y retribución en especie para el socio, que a su vez la resta como gasto en su IRPF.
Si soy administrador sin cobrar nada, ¿tengo que darme de alta?
Si el cargo es gratuito y no trabajas en la sociedad, en general no. Si tienes el control efectivo y trabajas en ella, sí, cobres o no.
¿Cuánto paga como mínimo un autónomo societario en 2026?
448,69 € al mes con la base mínima definitiva de 1.424,40 €, salvo que esté en la tarifa plana (80 € más el MEI durante los 12 primeros meses).
¿Tienes o vas a montar una SL?
Revisamos si tienes que cotizar como autónomo societario, cuál es tu base correcta y cómo conviene pagar tu cuota y tu sueldo. Escríbenos a trimestrefacil@hotmail.com. Cotizar como societario con la base equivocada se paga en la regularización. Revísalo con un profesional.
Este artículo es informativo y está actualizado a octubre de 2026. No sustituye el asesoramiento profesional sobre tu caso concreto.