Última revisión: octubre de 2026 · Escrito por Pedro Leyva, asesor fiscal en Gestoría Adade (Granada) · Cómo trabajamos
El modelo 145 es el impreso con el que le comunicas a tu empresa (o a quien te paga la pensión) tu situación personal y familiar, para que calcule bien la retención de IRPF de tu nómina. Se entrega al pagador, no a Hacienda, y solo hay que volver a presentarlo cuando cambia algo.
Te explicamos qué pide cada apartado, cuándo entregarlo, qué pasa si no lo haces y qué tiene que hacer una empresa o un autónomo que contrata a alguien.
Datos clave
| Qué es | La comunicación de tus datos personales y familiares a tu pagador para calcular la retención de IRPF. |
| A quién se entrega | A la empresa o al pagador de la pensión. No se presenta en Hacienda ni por internet. |
| Cuándo | Antes de empezar a trabajar o antes del 1 de enero. Si cambia algo que sube la retención, en 10 días. |
| Cuándo se nota | En la primera nómina que se haga al menos 5 días después de entregarlo. |
| Si no lo entregas | Te retienen sin tener en cuenta tu familia; lo que retengan de más lo recuperas en la renta. |
¿Qué es el modelo 145 y para qué sirve?
Tu empresa tiene que quedarse cada mes con una parte de tu sueldo y adelantarla a Hacienda: es la retención de IRPF. Cuánto te retiene depende de lo que ganas, pero también de tu familia: si tienes hijos, si tu pareja no tiene ingresos, si tienes una discapacidad o si pagas una pensión por alimentos.
La empresa no sabe nada de eso si no se lo dices. El modelo 145 es la forma oficial de decírselo. Con esos datos calcula el porcentaje de retención, y el resultado es una nómina más ajustada a lo que pagarás de verdad en la declaración de la renta.
¿Quién tiene que presentar el modelo 145?
- Los trabajadores por cuenta ajena, a su empresa. También los funcionarios, a su administración.
- Los pensionistas, a quien les paga la pensión.
- Quien cambia de situación (se casa, tiene un hijo, se separa, empieza a pagar una pensión por alimentos…), para actualizar los datos.
Los autónomos no lo presentan por su actividad, porque no cobran nómina. Pero si contratan a un trabajador, son ellos quienes tienen que pedírselo y aplicarlo (te lo contamos más abajo). Y si eres autónomo y asalariado a la vez, se lo entregas a tu empresa por la parte de la nómina.
Cuándo se entrega y cuándo hay que actualizarlo
| Situación | Plazo |
|---|---|
| Empiezas a trabajar en una empresa | Antes del inicio de la relación laboral |
| Ya trabajas y quieres comunicar tus datos para el año siguiente | Antes del 1 de enero |
| Cambia algo que sube tu retención (por ejemplo, tu hijo cumple 25 años o tu pareja empieza a trabajar) | En los 10 días siguientes al cambio |
| Cambia algo que baja tu retención (nace un hijo, te reconocen una discapacidad…) | Cuando quieras; cuanto antes, antes se nota |
En todos los casos, el cambio se aplica en la primera nómina que la empresa prepare cuando queden al menos 5 días desde que lo entregas. Si nada cambia, no hace falta presentarlo cada año: la empresa sigue usando el que tiene.
Cómo rellenar el modelo 145, apartado por apartado
El impreso se descarga en PDF en la sede de la Agencia Tributaria. Se rellena a mano o en el ordenador, se firma y se entregan dos ejemplares: uno se lo queda la empresa y el otro te lo devuelve firmado como acuse de recibo. Solo tienes que rellenar los apartados que te correspondan.
Apartado 1: tus datos y tu situación familiar
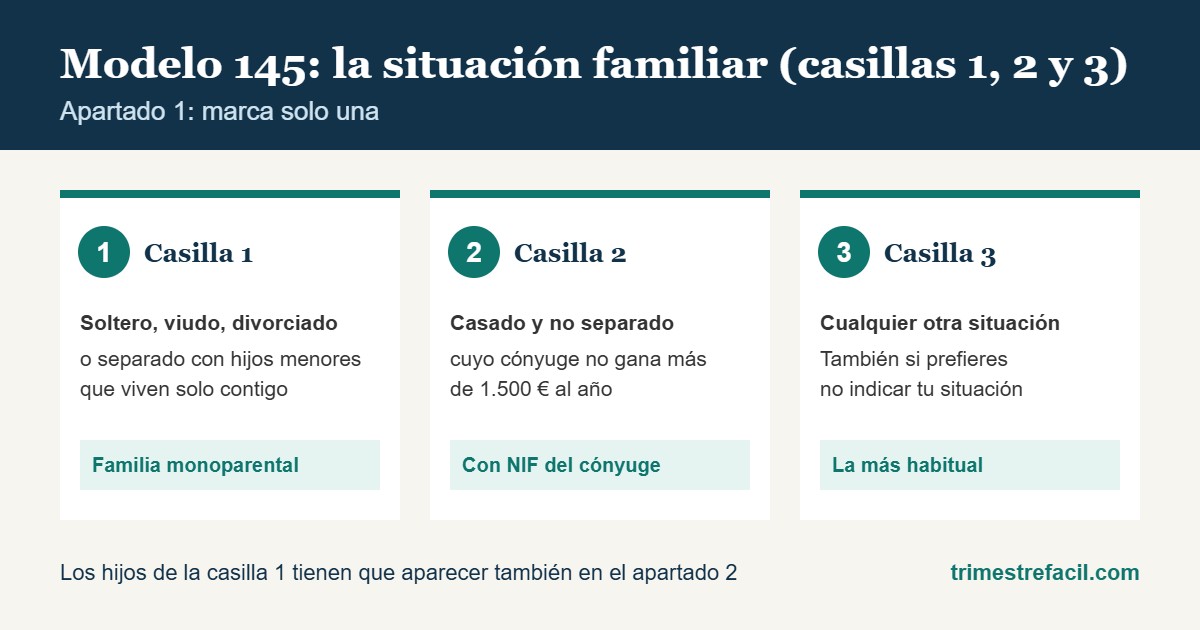
Pones tu NIF, nombre y año de nacimiento, y marcas una sola de estas tres situaciones:
| Casilla | Cuándo se marca |
|---|---|
| 1 | Soltero, viudo, divorciado o separado, con hijos menores de 18 años (o incapacitados judicialmente) que viven solo contigo. Esos hijos tienen que aparecer también en el apartado 2. |
| 2 | Casado y no separado, cuando tu cónyuge no tiene rentas superiores a 1.500 € al año (sin contar las exentas). Se pone su NIF. |
| 3 | Cualquier otra situación. Es la más habitual, y también la que se marca si no quieres indicar tu situación familiar. |
En el mismo apartado indicas, si te afecta:
- Discapacidad: si es de entre el 33 % y el 65 % o igual o superior al 65 %, y si necesitas ayuda de otra persona o tienes movilidad reducida.
- Movilidad geográfica: si estabas en paro e inscrito en la oficina de empleo y aceptar este trabajo te obligó a mudarte a otro municipio, pones la fecha del traslado.
- Rendimientos con un periodo de generación de más de dos años, en los casos que recoge el impreso.
Apartado 2: hijos y otros descendientes
Incluyes a los hijos (y nietos) menores de 25 años, o con discapacidad de cualquier edad, que vivan contigo y no tengan rentas de más de 8.000 € al año. De cada uno pones el año de nacimiento (o de adopción o acogimiento) y su discapacidad, si la tiene. Si vive solo contigo y no con el otro progenitor, marcas la casilla de cómputo por entero.
Apartado 3: ascendientes
Padres o abuelos mayores de 65 años (o con discapacidad) que convivan contigo al menos la mitad del año y no tengan rentas de más de 8.000 € anuales. Si conviven también con otros hermanos, se indica con cuántos.
Apartado 4: pensión compensatoria y anualidades por alimentos
Si pagas una pensión compensatoria a tu excónyuge o una pensión por alimentos a tus hijos fijada por un juez, pones el importe anual. Para que la empresa la tenga en cuenta, tienes que entregarle una copia de la resolución judicial.
Apartado 5: préstamo de la vivienda habitual
Solo se marca si pagas un préstamo por la compra o rehabilitación de tu vivienda habitual que te da derecho a la deducción por vivienda, que únicamente se mantiene para las compradas antes de 2013, y si tus retribuciones de todos los pagadores no llegan a 33.007,20 € al año.
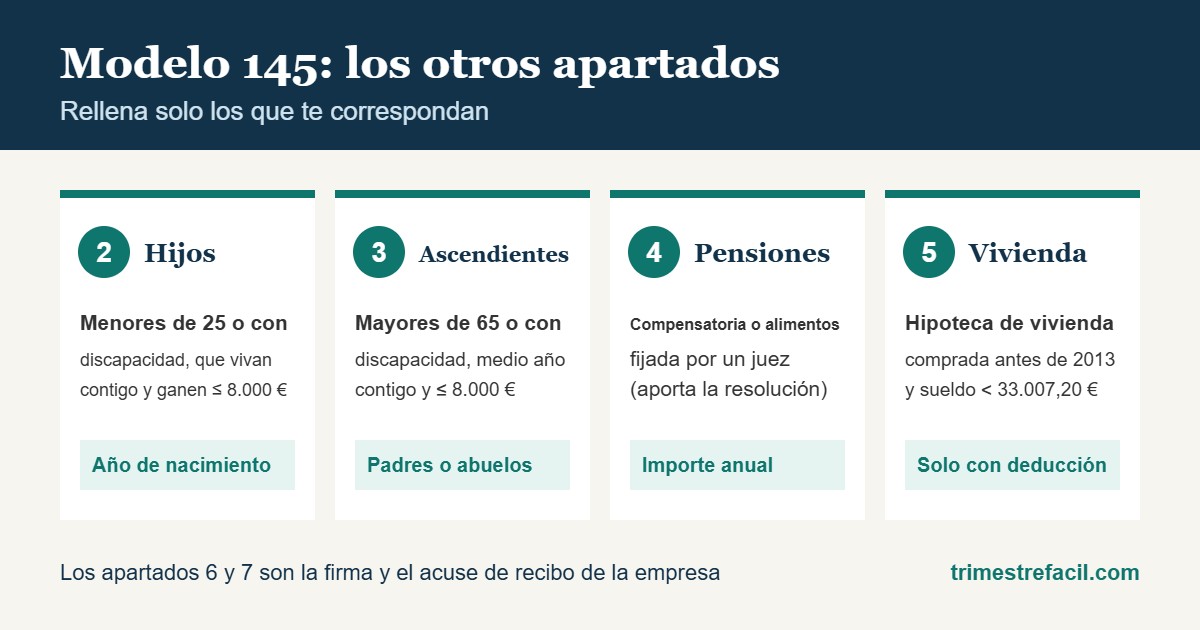
Los apartados 6 y 7 son tu firma con la fecha y el recibí de la empresa.
¿Qué pasa si no entregas el modelo 145?
Entregarlo no es obligatorio para el trabajador, pero no hacerlo tiene consecuencias. Sin el modelo 145, la empresa calcula la retención sin tener en cuenta tus circunstancias familiares. Lo normal es que te retenga más de lo necesario: cobras menos cada mes y lo recuperas después en la declaración de la renta.
Cuidado con los datos falsos o con no avisar de un cambio. Comunicar datos falsos, incompletos o inexactos, o no avisar de un cambio que habría subido la retención, es una infracción con multa del 35 % al 150 % de lo que se dejó de retener (artículo 205 de la Ley General Tributaria).
¿Puedes pedir que te retengan más?
Sí. Si prefieres que te retengan más (por ejemplo, porque tienes otro pagador o ingresos de alquiler y no quieres que la renta te salga a pagar), puedes pedir por escrito a tu empresa un porcentaje mayor, con al menos 5 días de antelación a la nómina. Ese porcentaje se mantiene como mínimo hasta final de año y, si no lo cambias por escrito, también los años siguientes.
Si eres empresa o autónomo y contratas a alguien
Cuando contratas a un trabajador, el modelo 145 te toca a ti como pagador:
- Pídeselo el primer día y guárdalo firmado: tienes que conservarlo por si Hacienda lo pide, y no puedes usar esos datos para nada más.
- Calcula la retención de cada nómina con esos datos y actualízala cuando te entregue uno nuevo.
- Ingresa las retenciones cada trimestre en el modelo 111 y resúmelas en enero en el modelo 190.
Si el trabajador no te lo entrega, aplicas la retención general sin sus circunstancias familiares. Nosotros solemos dejar el modelo 145 preparado junto al contrato, para que se firme el mismo día.
Dos ejemplos
Casos ficticios y orientativos. Laura empieza como camarera en un restaurante de Granada. Está divorciada y su hijo de 7 años vive solo con ella. En el modelo 145 marca la casilla 1, pone a su hijo en el apartado 2 con la casilla de cómputo por entero y lo entrega antes de empezar. Su retención será más baja que si no lo hubiera entregado.
Javier trabaja en una oficina de Armilla y está casado. En marzo su mujer, que no tenía ingresos, empieza a trabajar. Como eso sube su retención (deja de cumplir la casilla 2), tiene 10 días para entregar un modelo 145 nuevo con la casilla 3. Si no lo hace, le retendrán menos de lo debido y la renta le saldrá a pagar.
Preguntas frecuentes sobre el modelo 145
¿El modelo 145 se presenta en Hacienda?
No. Se entrega a la empresa o al pagador de la pensión, que es quien lo guarda. No se puede presentar por internet en la Agencia Tributaria.
¿Hay que presentarlo cada año?
No. Solo cuando empiezas en una empresa nueva o cuando cambia tu situación. Si todo sigue igual, la empresa mantiene los datos del último que entregaste.
¿Es obligatorio entregar el modelo 145?
Entregarlo no es obligatorio, pero si no lo haces te aplicarán una retención sin tener en cuenta tu familia. Lo que sí es obligatorio es avisar en 10 días de los cambios que suben la retención.
¿Dónde se descarga el modelo 145?
En la sede de la Agencia Tributaria, en el procedimiento «Modelo 145. Retenciones sobre rendimientos del trabajo. Comunicación de datos al pagador». Muchas empresas tienen además su propio formulario con los mismos datos.
¿Una pareja de hecho puede marcar la casilla 2?
No. La casilla 2 es para personas casadas y no separadas legalmente. Si vives en pareja de hecho, lo normal es la casilla 3: la 1 es para quien vive solo con sus hijos.
¿Vas a contratar a tu primer trabajador?
El modelo 145, las retenciones y los modelos 111 y 190 van juntos desde la primera nómina. Escríbenos a trimestrefacil@hotmail.com y lo revisamos contigo.
Fuentes: Agencia Tributaria, Modelo 145. Retenciones sobre rendimientos del trabajo. Comunicación de datos al pagador (impreso e instrucciones); Reglamento del IRPF, artículo 88; Ley General Tributaria, artículo 205.
Este artículo es informativo y está actualizado a octubre de 2026. No sustituye el asesoramiento profesional sobre tu caso concreto.