Última revisión: octubre de 2026 · Escrito por Pedro Leyva, asesor fiscal en Gestoría Adade (Granada) · Cómo trabajamos
Una factura proforma es un documento comercial que envías a tu cliente antes de hacer el trabajo o la venta, con el detalle de lo que le vas a cobrar y en qué condiciones. A pesar de su nombre, no es una factura: no se anota en tus libros, su IVA no se declara y tu cliente no puede deducirlo con ella.
Hay dos errores que se repiten mucho: numerar la proforma como una factura más y cobrar un adelanto con ella sin facturarlo. Te explicamos para qué sirve, qué datos poner, qué criterio sigue Hacienda y cómo se facturan los anticipos, con dos casos de Granada: Begoña, organizadora de bodas, y Salvador, instalador de placas solares en Loja.
Lo que tienes que saber
- Qué es: una oferta formal o un presupuesto detallado que se entrega antes de la operación. No está regulada en el Reglamento de facturación y no tiene validez como factura.
- Fiscalmente no cuenta: no va al libro registro de facturas expedidas ni al modelo 303, y tu cliente no puede deducir el IVA con ella.
- Numeración propia: usa una serie como PRO-2026-001 e indica «Factura proforma» o «Sin validez fiscal». Nunca le des un número de tu serie de facturas.
- Hacienda mira el contenido, no el nombre: si el documento parece una factura en todo, puede tratarse como tal.
- Si te pagan un anticipo, emite factura de ese anticipo: el IVA se devenga en el momento del cobro.
- Cuando hagas el trabajo, emite la factura definitiva por el total o por lo que quede después del anticipo.
Qué es una factura proforma
La proforma es un documento previo a la operación. Sirve para que tu cliente vea, antes de comprometerse, qué vas a hacer, a qué precio, con qué IVA y en qué condiciones de pago y de entrega. Funciona como una oferta formal: tiene el aspecto de una factura, pero llega antes.
El Reglamento de facturación (Real Decreto 1619/2012) regula la factura completa, la simplificada y la rectificativa, pero no la proforma. Lo que sí exige es expedir factura por las ventas y servicios de tu actividad y también por los pagos anticipados que cobres (artículo 2.1). Una factura proforma no es ninguna de esas dos cosas, así que:
- No se anota en el libro registro de facturas expedidas.
- Su IVA no se declara en el modelo 303 ni se puede deducir: el que aparece es solo informativo.
- No consume número de tu serie de facturas: lleva una numeración propia.
- No sustituye a la factura: cuando se haga la operación o cobres un adelanto, tendrás que emitirla.
Factura proforma, presupuesto y factura: diferencias
Estos cuatro documentos pueden tener un aspecto parecido. La diferencia está en cuándo se emiten y en sus efectos fiscales:
| Documento | Para qué sirve | ¿IVA a efectos fiscales? | ¿Libro registro y modelo 303? | ¿Número de la serie de facturas? | ¿Permite deducir el IVA? |
|---|---|---|---|---|---|
| Presupuesto | Dar un precio estimado | No: es orientativo | No | No | No |
| Factura proforma | Oferta formal con las condiciones finales, antes de la operación | No: es informativo | No | No: numeración propia (PRO-2026-001) | No |
| Factura de anticipo | Documentar un pago por adelantado | Sí: se devenga al cobrar | Sí, en el trimestre del cobro | Sí | Sí, al cliente empresario o profesional |
| Factura definitiva | Documentar la operación realizada (todo o lo que quede) | Sí | Sí, en el trimestre de la operación | Sí | Sí, al cliente empresario o profesional |
¿Proforma o presupuesto?
Se parecen mucho y ninguno es una factura. Lo habitual es que el presupuesto llegue cuando el cliente aún compara precios y que la proforma se envíe cuando ya está casi decidido, con el importe definitivo y el anticipo que le pides. No hay una norma que los distinga: lo importante es que quede claro que no es una factura.
Qué dice Hacienda: cuenta el contenido, no el nombre
La Dirección General de Tributos lo recordó en la consulta vinculante V2281-24, de 28 de octubre de 2024: la normativa no exige que el documento se llame «factura», pero sí que contenga las menciones obligatorias de los artículos 6 o 7 del Reglamento de facturación. Hacienda se fija en lo que pone el documento, no en su título.
Llevado a la proforma, el riesgo es claro: si lleva el número de tu serie de facturas, todos los datos de una factura completa y nada que indique lo contrario, será difícil defender que no era una factura. Por eso te recomendamos:
- Titúlala «Factura proforma» en grande y añade «Sin validez fiscal».
- Usa una numeración propia, como PRO-2026-001, PRO-2026-002…, distinta de la de tus facturas. Te lo explicamos en numeración de facturas.
- No copies todos los datos como si fuera una factura: basta con identificarte a ti y al cliente y detallar bien la operación.
- Emite la factura de verdad cuando cobres un anticipo o hagas el trabajo, con su número de la serie y su fecha.
La factura proforma no te libra de facturar el anticipo
Es el error que más vemos: el cliente paga un adelanto «contra proforma» y el autónomo espera a terminar el trabajo para facturarlo todo junto. Si cobras algo por adelantado, el artículo 2.1 del Reglamento de facturación te obliga a emitir factura de ese anticipo, y su IVA se declara en el trimestre en que lo cobras. Si lo dejas para el final, estarás declarando ese IVA tarde, y regularizarlo después puede costarte recargos.
Para qué se usa una proforma
Estos son los usos de la factura proforma que más vemos en la gestoría:
- Pedir un anticipo antes de empezar, como hace Begoña con las bodas.
- Que el cliente apruebe la operación. Muchas empresas necesitan un documento formal para aprobar un gasto antes de encargarlo, como el cliente de Salvador.
- Trámites o financiación, como un préstamo o una ayuda. Cada entidad decide qué documentos acepta, y puede que después exija la factura.
- Ventas fuera de la Unión Europea: el cliente puede pedirla antes del envío o del pago. Cómo se factura después lo vemos en facturar fuera de la UE.
Si te pagan un anticipo: factura y IVA en el cobro
Cuando el cliente acepta la factura proforma y te paga una parte por adelantado, la operación cambia de fase. El artículo 75.Dos de la Ley del IVA establece que, con pagos anticipados, el IVA se devenga en el momento del cobro, por el importe cobrado. Y el Reglamento de facturación te obliga a documentarlo con una factura:
- Envías la proforma con el precio total y el anticipo que pides.
- Cuando el cliente paga, emites la factura del anticipo, con número de tu serie, la base cobrada y su IVA (y la fecha del cobro, si es distinta de la de expedición).
- Declaras ese IVA en el modelo 303 del trimestre del cobro.
- Al terminar el trabajo, emites la factura definitiva por el resto. Es buena práctica que recoja el precio total, el anticipo ya facturado (con su número) y lo que queda.
Si el cliente es una empresa o un profesional, puedes expedir la factura antes del día 16 del mes siguiente al devengo del IVA; si es un particular, en el momento de la operación. Tienes los datos obligatorios en cómo hacer una factura de autónomo.
Con números: la boda que organiza Begoña en Granada
Begoña es organizadora de bodas y eventos, autónoma, en Granada capital. Una pareja le encarga su boda de junio de 2027 por 6.000 € más IVA al tipo general del 21 % (si dudas del tuyo, mira los tipos de IVA). El 15 de octubre de 2026 les envía una factura proforma y les pide un 30 % de anticipo, que pagan el 22 de octubre.
| Documento | Base | IVA (21 %) | Total | ¿Va al modelo 303? |
|---|---|---|---|---|
| Proforma PRO-2026-014 (15-10-2026) | 6.000 € | 1.260 € (informativo) | 7.260 € | No |
| Factura de anticipo 2026-087 (22-10-2026): 30 % | 1.800 € | 378 € | 2.178 € | Sí: 4.º trimestre de 2026 |
| Factura final 2027-041 (12-6-2027): el resto | 4.200 € | 882 € | 5.082 € | Sí: 2.º trimestre de 2027 |
| Total facturado | 6.000 € | 1.260 € | 7.260 € |
La proforma no se declara nunca: sus 1.260 € de IVA son solo una previsión. Begoña declara 378 € de IVA repercutido en el modelo 303 del cuarto trimestre de 2026, que presenta en enero de 2027, aunque la boda sea meses después. Y en la factura final solo repercute el IVA de lo que queda, 882 €: 378 € + 882 € = 1.260 €, el 21 % de 6.000 €.
Si la boda se cancelara y Begoña devolviera el anticipo, tendría que corregir esa factura con una factura rectificativa: no puede borrarla ni reutilizar su número. Si se cancelara antes de cobrar nada, no tendría que hacer nada, porque la proforma no deja rastro fiscal.
Con números: Salvador y la proforma a una empresa de Loja
Salvador es instalador de placas solares, autónomo en estimación directa, en Loja (por eso sus facturas no llevan retención). Una empresa de la zona quiere instalar placas en su nave y su gerencia necesita aprobar el gasto antes de encargarlo. El 13 de octubre de 2026, Salvador le envía la factura proforma PRO-2026-031: 8.000 € más 1.680 € de IVA, 9.680 € en total.
La empresa la aprueba sin pagar nada por adelantado. Salvador termina la instalación un mes después, el 13 de noviembre de 2026, y ese día emite la factura 2026-112 por 8.000 € + 1.680 € de IVA (como el cliente es una empresa, podría haberla expedido hasta el 15 de diciembre). El IVA va a su modelo 303 del cuarto trimestre, y la empresa lo deduce con esa factura, no con la proforma.
Si hubiera cobrado un anticipo del 50 %, habría emitido en ese momento una factura de anticipo de 4.000 € + 840 € de IVA, y después la final por el resto. Aplicamos el 21 %; en algunas obras para empresas el IVA puede funcionar de otra manera, así que revísalo con tu asesor.
Qué datos poner en una proforma
La factura proforma no tiene un contenido obligatorio, porque no está regulada. Estos son los datos que te recomendamos para que cumpla su función sin confundirse con una factura:
| Dato | ¿Lo incluyes? | Consejo |
|---|---|---|
| Título «Factura proforma» | Sí, bien visible | Añade «Sin validez fiscal» |
| Número | Sí, de una serie propia | PRO-2026-001, nunca un número de tu serie de facturas |
| Fecha y validez de la oferta | Sí | «Oferta válida durante 30 días» |
| Tus datos y los del cliente | Sí | Nombre o razón social y contacto |
| Descripción de la operación | Sí, detallada | Cantidades, precios unitarios sin IVA y descuentos |
| Base, tipo de IVA y total | Sí, como información | Indica que el IVA se repercutirá en la factura |
| Condiciones | Sí | Anticipo, forma y plazos de pago, plazo de entrega o de la obra |
| Aceptación del cliente | Recomendable | Una firma o un correo de conformidad te sirve de prueba |
Un texto para el pie: «Documento sin validez fiscal. La factura se emitirá al realizar la operación o, en su caso, al cobrar el anticipo». Y en la cabecera: «FACTURA PROFORMA n.º PRO-2026-014 · Fecha: 15-10-2026 · Válida hasta el 14-11-2026».
Los errores que más vemos con las proformas
- Darle a la factura proforma un número de tu serie. Si no llega a convertirse en factura, te queda un hueco en la numeración; y si se convierte, puedes acabar con dos documentos con el mismo número.
- Anotarla en el libro registro y declarar su IVA: estarías ingresando IVA de una venta que quizá nunca llegue.
- Cobrar el anticipo y no facturarlo hasta el final del trabajo.
- Reenviar la proforma como si fuera la factura, cambiando solo el título. La factura definitiva es un documento nuevo, con su número, su fecha de expedición y todos los datos obligatorios.
- No guardar la proforma aceptada: es tu mejor prueba de lo que se pactó.
Si tu programa de facturación hace proformas
Muchos programas convierten una proforma en factura con un clic. Revisa que las proformas se generen fuera de la serie de facturas y que el número de factura solo se asigne cuando la emitas de verdad. Si por error emites una proforma como factura, no podrás borrarla ni reutilizar su número: lo normal será corregirlo con una rectificativa.
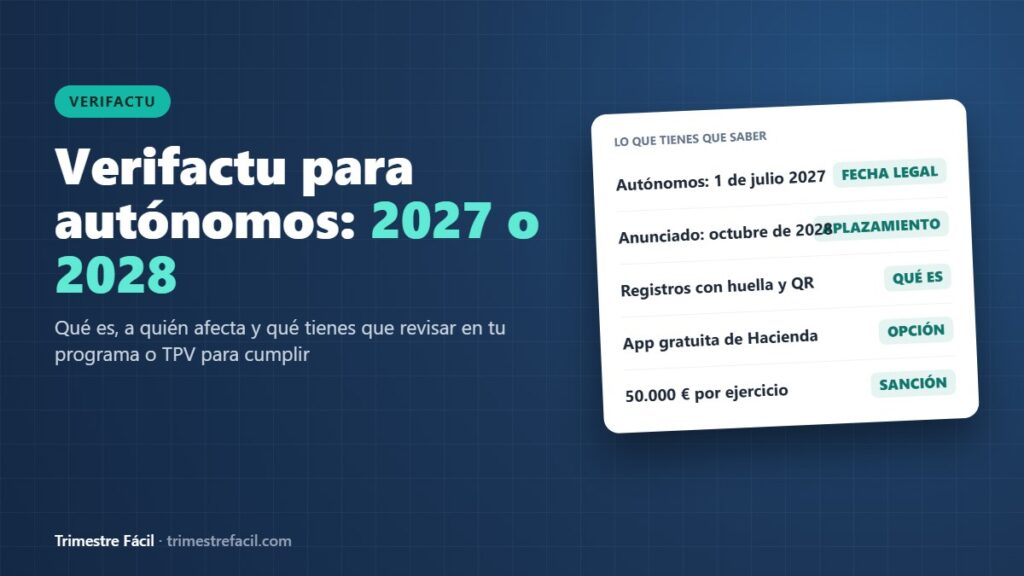
Esto cobrará más importancia con Verifactu, que exige que los programas de facturación registren cada factura y que cualquier corrección quede como un registro nuevo, sin borrar el anterior. La fecha legal vigente es el 1 de julio de 2027 para los autónomos (1 de enero de 2027 para las sociedades), pero el 5 de octubre de 2026 Hacienda anunció que la aplazará hasta octubre de 2028 para quienes facturan hasta 8 millones de euros, para que coincida con la factura electrónica obligatoria. Falta el real decreto que lo apruebe, así que es una previsión: actualizaremos este artículo cuando salga en el BOE. Nuestro consejo es no esperar al último momento: puedes adaptarte ya de forma voluntaria.
Factura proforma: preguntas frecuentes
¿La factura proforma lleva IVA?
Puede reflejar el IVA que se aplicará, para que el cliente sepa cuánto pagará en total. Pero ese IVA es solo informativo: no lo declaras en el modelo 303 hasta que emitas la factura del anticipo o la definitiva.
¿Puede mi cliente deducir el IVA con una proforma?
No. Tu cliente empresario o profesional necesita una factura con todos los datos del artículo 6 del Reglamento de facturación. Por eso conviene que una factura proforma no parezca una factura en todo: si tu cliente la usara para deducir un IVA que tú no has declarado, el problema sería para los dos.
¿Tengo que guardar las proformas?
El Reglamento de facturación regula la conservación de las facturas, no la de las proformas. Aun así, guárdalas junto a la factura que generaron: sirven para demostrar lo que se pactó y para explicar un anticipo.
¿Puedo cobrar con una proforma si no estoy dado de alta?
No. Adela, estudiante de diseño en Granada que hace algún logotipo de vez en cuando, nos lo preguntó: pensaba enviar una factura proforma a sus clientes y cobrar con ella. Como no es una factura, no resuelve nada: si cobras por una actividad, necesitas el alta en Hacienda y emitir factura. Lo explicamos en facturar sin ser autónomo.
¿Dudas con tus proformas o tus anticipos?
Revisamos tus modelos de proforma y de factura, tu numeración y cómo declarar los anticipos en el modelo 303. Escríbenos a trimestrefacil@hotmail.com. La proforma no se declara, pero el anticipo sí. Que tu asesor cuadre las dos cosas en el 303.
Este artículo es informativo y está actualizado a octubre de 2026. No sustituye el asesoramiento profesional sobre tu caso concreto.