Última revisión: octubre de 2026 · Escrito por Pedro Leyva, asesor fiscal en Gestoría Adade (Granada) · Cómo trabajamos
El modelo 303 es la declaración trimestral del IVA: sumas el IVA que has cobrado en tus facturas, restas el que has pagado en tus compras y gastos, e ingresas la diferencia (o la dejas a tu favor). El del cuarto trimestre de 2026 se presenta en enero de 2027, previsiblemente hasta el lunes 1 de febrero, porque el 30 de enero cae en sábado.
Te explicamos quién tiene que presentarlo, los plazos hasta el verano de 2027 y qué va en cada casilla, con un ejemplo completo: el 303 de Marta, que tiene un bar en Granada.
Datos clave
| Quién | Casi todos los autónomos y sociedades con actividad sujeta a IVA. No lo presentan quienes solo hacen operaciones exentas ni los comerciantes en recargo de equivalencia. |
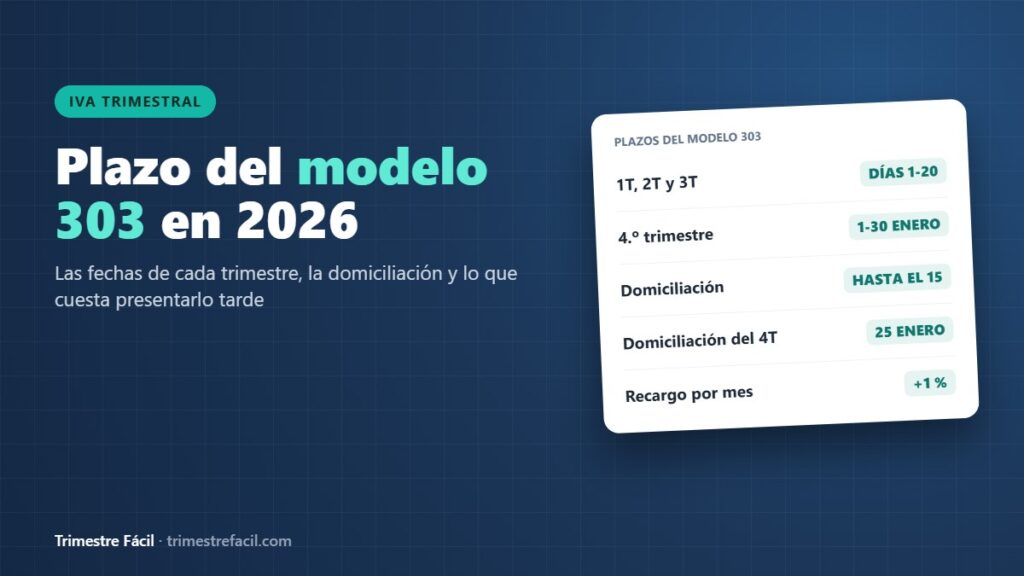
| Plazos | Del 1 al 20 de abril, julio y octubre, y del 1 al 30 de enero. El del 4T de 2026 previsiblemente acabará el lunes 1 de febrero de 2027, porque el 30 de enero cae en sábado. |
| Casillas clave | 01 a 09 (IVA cobrado por tipos), 27 (total devengado), 28-29 (IVA de tus gastos), 45 (total a deducir) y 46 (resultado). |
| Resultado | A ingresar, a compensar (casillas 110, 78 y 87) o a devolver, esto último solo en el último trimestre del año, salvo que estés en el REDEME. |
| Sin actividad | Si no has tenido operaciones, se presenta igual marcando «sin actividad». |
| Ejemplo | Marta, bar en Granada, 3T 2026: 3.000 € de IVA cobrado − 2.040 € de IVA soportado = 960 € a ingresar. |
Si quieres adelantar el resultado de tu trimestre, usa la calculadora del modelo 303: te dice casilla a casilla si sale a ingresar, a compensar o a devolver.
¿Qué es el modelo 303 y quién tiene que presentarlo?
El 303 es una autoliquidación: tú calculas el impuesto y lo ingresas. El IVA que cobras a tus clientes no es tuyo: lo recaudas para Hacienda y cada trimestre se lo entregas con el modelo 303, descontando el que tú has pagado a tus proveedores.
Lo presentan los autónomos y las sociedades que hacen operaciones sujetas y no exentas de IVA: profesionales, reformistas, bares, talleres, comercios en régimen general… Y también quienes están en el régimen simplificado (módulos), que tienen su propio apartado en el modelo.
| Perfil | ¿Presenta el 303? | Por qué |
|---|---|---|
| Diseñadora, fontanero o reformista | Sí | Régimen general |
| Bar en estimación directa | Sí | Régimen general |
| Bar en módulos | Sí | Régimen simplificado, con su apartado propio |
| Tienda de ropa de una persona física | No | Recargo de equivalencia |
| Fisioterapeuta que solo hace asistencia sanitaria | No | Operaciones exentas (artículo 20 de la Ley del IVA) |
Si eres comerciante minorista, en recargo de equivalencia te explicamos por qué tu proveedor te cobra un recargo y tú no presentas el 303. Lo que decide en qué régimen estás es lo que marcaste en tu modelo 036.
¿Cada cuánto se presenta el modelo 303?
Casi todos los autónomos lo presentan cada trimestre: en abril, julio y octubre por el trimestre anterior, y en enero por el cuarto. Solo es mensual si estás en el registro de devolución mensual (REDEME), eres gran empresa o formas parte de un grupo de IVA. Las fechas exactas de 2026 y 2027, el plazo si domicilias y lo que cuesta presentarlo tarde están en plazo del modelo 303, y todo el año en el calendario fiscal del autónomo. En enero, además, toca en la mayoría de casos el resumen anual (modelo 390).
¿Cómo presentar el modelo 303?
- Reúne las facturas del trimestre: las emitidas (IVA devengado) y las recibidas (IVA soportado). Si usas un programa de facturación (cuando llegue la obligación, con fecha legal el 1 de julio de 2027 y aplazamiento anunciado a octubre de 2028, tendrá que ser compatible con Verifactu), saca de él los totales por tipo de IVA.
- Entra en la sede electrónica de la Agencia Tributaria, en el formulario del 303, con certificado digital, DNI electrónico o Cl@ve.
- Rellena las casillas (las vemos abajo) y valida la declaración.
- Elige el tipo de resultado: a ingresar (domiciliación, cargo en cuenta o NRC del banco), a compensar, a devolver o sin actividad.
- Presenta y guarda el justificante en PDF.
Casilla a casilla: el IVA devengado (lo que cobras)
La primera parte del modelo 303 recoge el IVA que has repercutido a tus clientes, separado por tipos. En cada línea pones la base (lo facturado sin IVA), el tipo y la cuota. Si solo tienes los importes con IVA incluido, saca la base y la cuota con nuestra herramienta para calcular el IVA.
| Casillas | Qué va | Ejemplo |
|---|---|---|
| 01, 02 y 03 | Base, tipo y cuota al 4 % | Pan, leche, fruta, libros |
| 04, 05 y 06 | Base, tipo y cuota al 10 % | Hostelería, reformas de vivienda que cumplen los requisitos |
| 07, 08 y 09 | Base, tipo y cuota al 21 % | La mayoría de servicios profesionales y productos |
| 10 y 11 | Adquisiciones intracomunitarias de bienes y servicios: base y cuota | Género comprado a un proveedor de otro país de la UE |
| 12 y 13 | Otras operaciones con inversión del sujeto pasivo: base y cuota | Obras que te factura un subcontratista sin IVA |
| 27 | Total cuota devengada | Suma de todas las cuotas |
En las casillas 10 a 13 eres tú quien se repercute el IVA (autorrepercusión), porque quien te vende no lo pone en la factura. Si tienes derecho a deducirlo entero, ese mismo IVA te lo deduces más abajo y el efecto es cero.
Casilla a casilla: el IVA deducible (lo que pagas)
| Casillas | Qué va | Ejemplo |
|---|---|---|
| 28 y 29 | IVA soportado en operaciones interiores corrientes: base y cuota | Género, luz, alquiler, gestoría, teléfono |
| 30 y 31 | Operaciones interiores con bienes de inversión: base y cuota | Una máquina de más de 3.005,06 € que vas a usar más de un año |
| 36 y 37 | Adquisiciones intracomunitarias de bienes y servicios corrientes: base y cuota | El IVA que te autorrepercutiste en las casillas 10 y 11 |
| 45 | Total a deducir | Suma de las cuotas deducibles |
| 46 | Resultado del régimen general | Casilla 27 menos casilla 45 |
Para deducir el IVA necesitas una factura a tu nombre, con tu NIF, y el gasto tiene que estar relacionado con tu actividad. Un ticket sin tus datos no sirve. En los turismos, la ley presume que solo están afectos a la actividad al 50 %, así que, salvo que demuestres otra cosa, deduces la mitad del IVA.
Información adicional: casillas 59, 60, 120 y 122
Estas casillas del modelo 303 no suman ni restan: informan de operaciones que haces sin cobrar IVA español.
| Casilla | Qué informas | Ejemplo |
|---|---|---|
| 59 | Entregas intracomunitarias de bienes y servicios | Una tienda que vende género a una empresa de Portugal con NIF-IVA |
| 60 | Exportaciones y operaciones asimiladas | Mercancía enviada a un cliente de Suiza |
| 120 | Operaciones no sujetas por reglas de localización | Una diseñadora que factura a una empresa de Estados Unidos |
| 122 | Operaciones con inversión del sujeto pasivo que originan derecho a deducción | El reformista subcontratado que factura sin IVA a la constructora |
El resultado del modelo 303: a ingresar, a compensar o a devolver
A partir de la casilla 46 se calcula el resultado final del modelo 303. Si te quedó saldo a favor en trimestres anteriores, entra en juego la compensación:
- Casilla 110: cuotas a compensar pendientes de periodos anteriores.
- Casilla 78: la parte de ese saldo que aplicas en este trimestre.
- Casilla 87: lo que te sigue quedando para trimestres posteriores (110 menos 78).
- Casillas 69 y 71: el resultado y el resultado de la liquidación, que es lo que pagas, compensas o pides que te devuelvan.
Un caso rápido: Inés, fotógrafa, tenía 600 € a compensar del segundo trimestre por la compra de una cámara. En el tercero le sale un resultado de 400 € en la casilla 46. Pone 600 € en la 110, aplica 400 € en la 78 y le quedan 200 € en la 87 para el cuarto trimestre. Este trimestre no paga nada.
| Resultado | Qué significa | Qué haces |
|---|---|---|
| A ingresar | Has cobrado más IVA del que has pagado | Pagas antes de que acabe el plazo |
| A compensar | Has pagado más IVA del que has cobrado | Queda a tu favor para los siguientes trimestres (casilla 110) |
| A devolver | Saldo a tu favor en el último periodo del año | Hacienda te lo devuelve; durante el año, solo a los inscritos en el REDEME |
| Sin actividad | No has tenido ninguna operación | Lo presentas igual marcando esa opción |
El REDEME (registro de devolución mensual) permite pedir la devolución cada mes, pero obliga a presentar el IVA mensualmente y a llevar los libros a través del SII. Puede interesar a quien está casi siempre a compensar, como algunos reformistas.
Ejemplo real: el modelo 303 de Marta (bar en Granada, 3T 2026)
Marta tiene un bar en Granada. Tributa en estimación directa en el IRPF y, por tanto, en el régimen general del IVA (si fuera por módulos, usaría el apartado del régimen simplificado). Estos son sus números del tercer trimestre de 2026:
- Ventas del bar: 30.000 € de base al 10 % = 3.000 € de IVA.
- Compras de comida y bebida: 12.000 € de base al 10 % = 1.200 € de IVA.
- Luz, gestoría y otros gastos: 4.000 € de base al 21 % = 840 € de IVA.
| Casilla | Concepto | Importe |
|---|---|---|
| 04 | Base imponible al 10 % | 30.000,00 € |
| 05 | Tipo | 10 % |
| 06 | Cuota | 3.000,00 € |
| 27 | Total cuota devengada | 3.000,00 € |
| 28 | Base de compras y gastos corrientes (12.000 + 4.000) | 16.000,00 € |
| 29 | Cuota soportada (1.200 + 840) | 2.040,00 € |
| 45 | Total a deducir | 2.040,00 € |
| 46 | Resultado del régimen general (3.000 − 2.040) | 960,00 € |
| 69 y 71 | Resultado y resultado de la liquidación | 960,00 € a ingresar |
Para no complicar el ejemplo agrupamos las compras: en la realidad, la cerveza o el vino llevan el 21 % y algunos alimentos el 4 %. Pero en el 303 da igual, porque en las casillas 28 y 29 se suman todas las facturas de gastos, sea cual sea su tipo.
Marta no tiene saldo de trimestres anteriores, así que las casillas 110, 78 y 87 quedan a cero. Tiene que pagar 960 € hasta el 20 de octubre de 2026 (o hasta el 15 si lo domicilia), y en el mismo plazo presenta su 130.
El IVA se declara aunque no hayas cobrado la factura
El IVA se devenga cuando haces la venta o el servicio, no cuando cobras. Si facturas en septiembre y el cliente te paga en noviembre, ese IVA va en el 303 del tercer trimestre y lo adelantas tú. La excepción es el régimen especial del criterio de caja, que hay que pedir expresamente.
Casos especiales
303 sin actividad
Si en el trimestre no has tenido ninguna operación, el 303 se presenta igual, marcando «sin actividad». No hacerlo cuesta dinero: si Hacienda te lo requiere, la multa es de 200 €; si lo presentas tarde por tu cuenta, 100 €.
Si te has equivocado: complementaria o rectificativa
Si después de presentar descubres una factura olvidada y te sale más a ingresar, presentas otra autoliquidación del mismo trimestre indicando el número de justificante de la anterior, de forma que solo pagas la diferencia (casilla 71). Es la clásica complementaria; en el 303, desde 2025 se usa la autoliquidación rectificativa, que sirve también cuando el error es a tu favor. Fuera de plazo, se aplica el recargo que vemos abajo.
Reformas: inversión del sujeto pasivo en obras
Juanma es reformista en Armilla y trabaja como subcontratista de una constructora en la rehabilitación de un edificio. En estas obras se aplica la inversión del sujeto pasivo (artículo 84.Uno.2.º.f de la Ley del IVA): Juanma factura 8.000 € sin IVA, con la mención «inversión del sujeto pasivo».
- En el 303 de Juanma: los 8.000 € van en la casilla 122. No declara IVA cobrado por esa obra, pero sí se deduce el IVA de sus materiales en las casillas 28 y 29. Por eso muchos reformistas acaban a compensar.
- En el 303 de la constructora: se autorrepercute el IVA en las casillas 12 (8.000 €) y 13 (1.680 €) y se lo deduce en las 28 y 29. El efecto para ella es cero.
Si Juanma hace una reforma para un particular, no hay inversión del sujeto pasivo: factura con IVA (el 10 % en reformas de vivienda que cumplen los requisitos, o el 21 %).
Régimen simplificado: bares en módulos
Si tu bar tributa por módulos, lo normal es que en el IVA estés en el régimen simplificado, con su propio apartado en el 303. La cuota no sale de restar el IVA de tus facturas cada trimestre, sino de los módulos de la actividad: en los tres primeros trimestres ingresas un porcentaje que fija la orden de módulos y en el cuarto se hace el cálculo anual. Las facturas de compras tienes que guardarlas igualmente.
¿Qué pasa si presentas tarde el modelo 303?
| Situación | Qué pagas |
|---|---|
| Lo presentas tarde por tu cuenta y sale a ingresar | Recargo del 1 % más otro 1 % por cada mes completo de retraso; a partir de 12 meses, 15 % más intereses. Se reduce un 25 % si lo pagas en plazo |
| Lo presentas tarde por tu cuenta sin importe a ingresar (a compensar, a devolver o sin actividad) | 100 € |
| No lo presentas, sin importe a ingresar, y Hacienda te lo requiere | 200 € |
| Hacienda detecta que no ingresaste lo que debías | Sanción sobre la cuota no ingresada, mucho más cara que el recargo |
Preguntas frecuentes
¿Tengo que presentar el modelo 303 si no he facturado nada?
Sí, mientras estés de alta en el régimen general o en el simplificado. Lo presentas marcando «sin actividad».
¿Puedo deducirme el IVA de un ticket?
Solo si es una factura simplificada con tu NIF y tu domicilio y con la cuota de IVA separada. Un ticket normal no sirve: pide siempre factura a tu nombre.
¿Cuándo me devuelven el IVA?
Si presentas trimestralmente, solo en el último periodo del año, con el 303 del cuarto trimestre. Durante el año, el saldo a tu favor se compensa. Para cobrar cada mes tienes que estar inscrito en el REDEME.
¿Qué diferencia hay entre el 303 y el 130?
El 303 es el IVA; el 130, el pago a cuenta del IRPF (el 20 % de tu beneficio). Se presentan en los mismos plazos, pero son impuestos distintos.
¿Te presentamos el 303 de este trimestre?
El del cuarto trimestre se presenta en enero de 2027 (previsiblemente hasta el 1 de febrero). Si quieres que revisemos tus facturas y te presentemos el 303 (y el 130) sin errores, escríbenos a trimestrefacil@hotmail.com. Un 303 con errores se corrige, pero con recargo. Preséntalo con un profesional.
Este artículo es informativo y está actualizado a octubre de 2026. No sustituye el asesoramiento profesional sobre tu caso concreto.