Última revisión: octubre de 2026 · Escrito por Pedro Leyva, asesor fiscal en Gestoría Adade (Granada) · Cómo trabajamos
En España hay tres tipos de IVA: el general del 21 %, el reducido del 10 % y el superreducido del 4 %. Cuál aplicas depende de lo que vendes o del servicio que prestas, no de quién eres: la mayoría de servicios de autónomos van al 21 %, la hostelería y algunas reformas de vivienda al 10 %, y los alimentos básicos, los libros y los medicamentos al 4 %.
En la gestoría, los errores de tipo de IVA salen caros, porque cuando Hacienda los detecta reclama la diferencia al autónomo, no al cliente. Te explicamos qué va en cada tipo, los casos que más dudas dan (reformas, bares, comercios de alimentación), qué pasó con las rebajas de 2026 y cómo se declara cada tipo en el 303.
La respuesta corta
- 21 % (general): casi todos los servicios profesionales, el comercio en general, la peluquería, los locales, las bebidas alcohólicas y refrescantes azucaradas.
- 10 % (reducido): hostelería y restauración, alojamiento, transporte de viajeros, viviendas, reformas de vivienda con requisitos, agua, flores, gafas y lentillas.
- 4 % (superreducido): pan, leche, huevos, quesos, frutas, verduras, legumbres, cereales, aceite de oliva, libros, medicamentos y viviendas de protección oficial.
- Exentas y no sujetas no son lo mismo que un tipo del 0 %: no llevan IVA por otras razones.
- Rebajas de 2026: las de la luz, el gas y los carburantes son temporales y dependen de los precios; comprueba el tipo vigente cada mes.
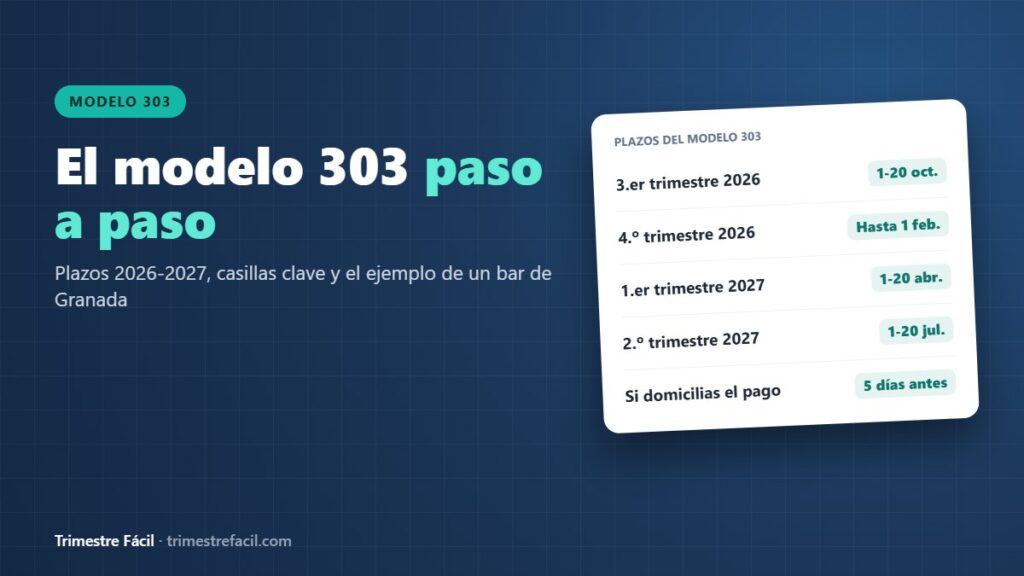
- En el 303, cada tipo va en su casilla: 01-03 (4 %), 04-06 (10 %) y 07-09 (21 %).
¿Quieres ver cuánto IVA lleva un precio? Prueba nuestra calculadora de IVA: suma o quita el 21 %, el 10 % o el 4 % en un segundo.
¿Qué IVA lleva? Busca tu producto o servicio
70 productos y servicios con su tipo de IVA en 2026, según la Ley del IVA y la tabla de la Agencia Tributaria.
Los más buscados
- Leche (vaca, cabra, UHT, en polvo, sin lactosa)Las bebidas vegetales no son leche: 10 %4 %
- Pan común4 %
- Aceite de olivaPermanente desde el 1-1-20254 %
- Huevos4 %
- Queso (de cualquier tipo)4 %
- Carne (pollo, ternera, cerdo, cordero)10 %
- Pescado y marisco10 %
- Frutas, verduras y hortalizas naturalesEnsaladas y platos ya preparados: 10 %4 %
- Agua embotellada10 %
- Cerveza y vino (en tienda)Servidos en un bar o restaurante: 10 %21 %
- Luz (electricidad)21 % en general; puede bajar al 10 % en noviembre y diciembre de 2026 si se activa la rebaja del RDL 25/202621 % / 10 %
- Gasolina y gasóleoLa rebaja de otoño de 2026 es en el impuesto sobre hidrocarburos, no en el IVA21 %
Ver los 70 productos y servicios
- Yogur natural y kéfirDesde el 22-12-2024. Natillas, flanes y postres lácteos: 10 %4 %
- Pan de molde y pan especialHacienda lo admite al 4 % (consulta V0280-25)4 %
- Harinas panificables4 %
- ArrozCereal natural4 %
- Trigo, avena y otros cereales en granoCereales de desayuno elaborados: 10 %4 %
- Legumbres (lentejas, garbanzos, alubias)4 %
- Patatas y otros tubérculos4 %
- Tomates, lechuga, cebolla y demás hortalizas4 %
- Naranjas, manzanas, plátanos y demás frutas4 %
- Libros, periódicos y revistas (también digitales)4 %
- Medicamentos de uso humano4 %
- Compresas, tampones y protegeslips4 %
- Preservativos y anticonceptivos no medicinales4 %
- Sillas de ruedas y prótesis para personas con discapacidad4 %
- Vivienda de protección oficial (VPO)4 %
- Aceite de girasol y otros aceites de semillasVolvieron al 10 % en 202510 %
- Pasta10 %
- Embutidos y fiambres10 %
- Galletas, bollería y pastelería10 %
- Cereales de desayuno10 %
- Bebidas vegetales (avena, soja, almendra)10 %
- Natillas, flanes y postres lácteos10 %
- Platos preparados y ensaladas envasadas10 %
- Café, azúcar, sal y miel10 %
- Chocolate10 %
- Zumo sin azúcar añadidoCon azúcar o edulcorantes añadidos: 21 %10 %
- Bar, cafetería y restaurante (todo lo que se sirve)Incluye las bebidas alcohólicas servidas en el local10 %
- Comida para llevar de un restaurante10 %
- Hotel y alojamiento10 %
- Taxi, tren, autobús y avión nacional10 %
- Vivienda nuevaCon hasta 2 plazas de garaje vendidas con ella10 %
- Reformas de vivienda (con requisitos)Si no cumple los requisitos, 21 %10 %
- Flores y plantas ornamentales10 %
- Gafas y lentillas10 %
- Medicamentos veterinarios10 %
- Agua del grifo (suministro)10 %
- Cine, teatro, conciertos y museos10 %
- Gas natural, pellets y leña21 % en general; mismo mecanismo de rebaja temporal que la luz21 % / 10 %
- Refrescos y zumos con azúcar o edulcorantes (también zero)21 %
- Bebidas alcohólicas en tienda21 %
- Tabaco21 %
- Ropa y calzado21 %
- Móviles, ordenadores y electrónica21 %
- Electrodomésticos y muebles21 %
- Coches y reparación de vehículos21 %
- Comida para mascotas21 %
- Cosmética, perfumes y productos de limpieza21 %
- Juguetes y joyas21 %
- Telefonía e internet21 %
- Peluquería y estética21 %
- Abogado, gestoría, asesor, diseñador o programador21 %
- Reformas de un local u oficina21 %
- Alquiler de local u oficina21 %
- Médico, dentista, psicólogo sanitario y fisioterapeutaExento de IVASin IVA
- Enseñanza reglada y clases particularesExentas; la academia, si está autorizadaSin IVA
- Alquiler de viviendaExento de IVASin IVA
- Vivienda de segunda manoNo lleva IVA: paga el ITPSin IVA
- Seguros y servicios bancariosExentos de IVASin IVA
No lo tenemos en la lista. Mira si encaja en la tabla de abajo y, si dudas, consulta a un asesor antes de facturar.
Es una guía rápida. Si tu producto tiene matices (envasado, mezcla, para llevar), manda la Ley del IVA.
Los tipos de IVA en 2026
La Agencia Tributaria publica cada año su tabla de tipos impositivos del IVA de 2026. Resumida, queda así:
| Tipo | Qué incluye (principales casos) |
|---|---|
| 21 % general | Todo lo que no tiene un tipo reducido: servicios profesionales (diseño, consultoría, abogados, gestorías), comercio en general, ropa, electrónica, peluquería y estética, locales comerciales, bebidas alcohólicas, tabaco y refrescos azucarados |
| 10 % reducido | Hostelería, restauración y alojamiento; transporte de viajeros; viviendas nuevas; reformas de vivienda con requisitos; alimentos que no van al 4 % (carne, pescado, aceites de semillas, pastas); agua; flores y plantas; medicamentos veterinarios; gafas y lentillas; espectáculos culturales y museos |
| 4 % superreducido | Pan y harinas panificables, leche, quesos, huevos, frutas, verduras, hortalizas, legumbres, tubérculos y cereales; aceite de oliva; libros, periódicos y revistas; medicamentos de uso humano; viviendas de protección oficial; productos de higiene femenina |
Desde el 1 de enero de 2025, el aceite de oliva tributa al 4 % de forma permanente y los aceites de semillas volvieron al 10 %. La leche fermentada (yogures y similares) pasó también al 4 %, en su caso desde el 22 de diciembre de 2024.
Las rebajas de la energía de 2026 son temporales
En 2026 el Gobierno ha bajado varias veces, de forma temporal, el IVA de la luz, el gas natural, los pellets, la leña y los carburantes. El 29 de septiembre aprobó el Real Decreto-ley 25/2026: en noviembre, el IVA de la luz (contratos de hasta 10 kW y algunos beneficiarios del bono social) bajará del 21 % al 10 % si el IPC de la electricidad de septiembre supera en más de un 15 % al de septiembre de 2025, y el mismo mecanismo se aplica al gas natural, las briquetas, los pellets y la leña. Para diciembre se mirará el IPC de octubre.
En la gasolina y el gasóleo, la rebaja de este otoño es en el impuesto sobre hidrocarburos, no en el IVA. Si vendes estos productos o los repercutes en tus facturas, confirma el tipo vigente cada mes en la nota del Ministerio de Hacienda o con tu asesor.
¿Qué tipo de IVA aplicar según tu actividad?
Estos son los tipos de IVA de las actividades que más vemos en la gestoría:
| Actividad | Tipo de IVA | Matiz |
|---|---|---|
| Diseñador, programador, consultor, abogado, gestoría | 21 % | Salvo que factures fuera de España o sea una actividad exenta |
| Bar, cafetería, restaurante | 10 % | Incluye las bebidas que se sirven en el local |
| Peluquería y centro de estética | 21 % | Los productos que vendes, también al 21 % |
| Reformas en una vivienda de un particular | 10 % o 21 % | Según los requisitos que vemos abajo |
| Reformas de un local o de una oficina | 21 % | Aunque el cliente sea un particular |
| Frutería, panadería, quesería | 4 % | Los productos básicos; el resto, al 10 % o al 21 % |
| Floristería | 10 % | Flores y plantas vivas de carácter ornamental |
| Taxi y transporte de viajeros | 10 % | |
| Psicólogo sanitario, fisioterapeuta, academia autorizada | Exento | No llevan IVA: lo vemos en las actividades exentas |
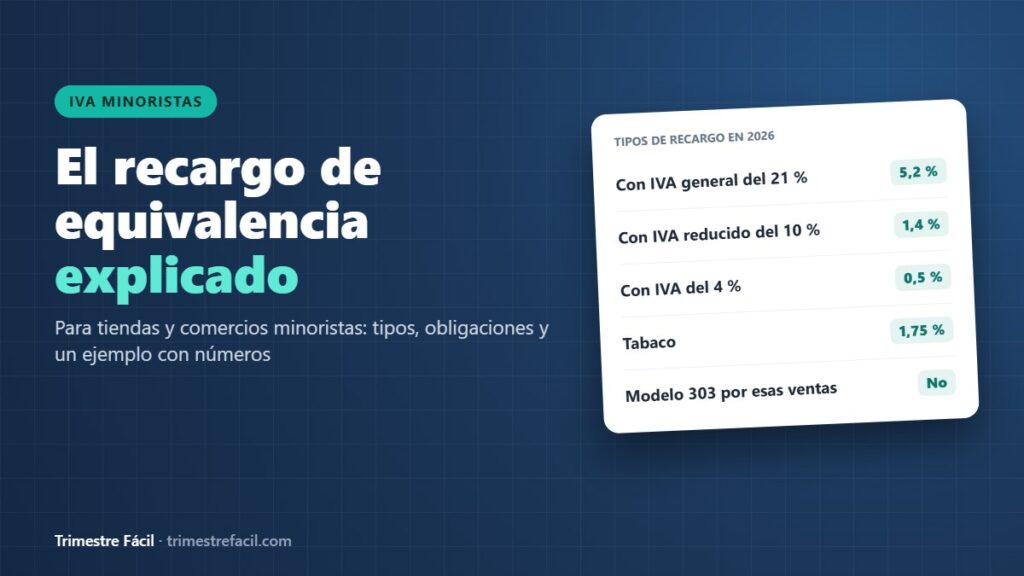
Si tienes un comercio minorista, además del tipo de IVA te afecta el recargo de equivalencia, que te cobra tu proveedor y que tiene sus propios porcentajes. Y si tu actividad no lleva IVA, mira la lista de actividades exentas de IVA.
El 10 % en las reformas de vivienda: los requisitos
Es el caso que más dudas da entre los reformistas. La ley permite aplicar el 10 % a las obras de renovación y reparación de una vivienda si se cumplen todos estos requisitos:
- El cliente es una persona física que no actúa como empresario (o una comunidad de propietarios), y la vivienda es para su uso particular.
- La construcción o la última rehabilitación de la vivienda terminó hace al menos dos años.
- Los materiales que aportas tú no superan el 40 % de la base imponible de la obra.
Si falla uno, la reforma va al 21 %. Por eso conviene separar bien en el presupuesto la mano de obra y los materiales, y guardar alguna prueba de la antigüedad de la vivienda.
El IVA de los alimentos en 2026: leche, queso, yogures y cereales
En 2026 los alimentos básicos tributan al 4 % y el resto de la comida, al 10 %. La lista del 4 % está cerrada en el artículo 91.Dos de la Ley del IVA: pan común, harinas panificables, leche (también la fermentada, como el yogur natural), quesos, huevos, frutas, verduras, hortalizas, legumbres, tubérculos y cereales naturales, y aceite de oliva. Lo que es alimento y no aparece en esa lista va al 10 %, salvo las bebidas alcohólicas y las bebidas con azúcar o edulcorantes añadidos, que van al 21 %.
| Alimento | IVA en 2026 | Detalle |
|---|---|---|
| Leche (vaca, cabra, UHT, en polvo, evaporada…) | 4 % | Las bebidas vegetales de avena, soja o almendra no son leche: 10 % |
| Yogur natural y otras leches fermentadas | 4 % | Postres lácteos como natillas o flanes: 10 % |
| Quesos (de cualquier tipo) | 4 % | — |
| Huevos | 4 % | — |
| Pan común y harinas panificables | 4 % | Hacienda ya admite el 4 % también para el pan especial (consulta V0280-25); bollería, galletas y pastelería: 10 % |
| Cereales naturales (arroz, trigo, avena en grano) | 4 % | Cereales de desayuno elaborados: 10 % |
| Frutas, verduras, hortalizas, legumbres y tubérculos naturales | 4 % | Ensaladas y platos ya preparados: 10 % |
| Aceite de oliva | 4 % | Aceite de girasol y demás aceites de semillas: 10 % |
| Carne, pescado y pasta | 10 % | — |
| Agua | 10 % | Refrescos y zumos con azúcar o edulcorantes añadidos: 21 % |
| Bebidas alcohólicas (vino, cerveza…) | 21 % | Si se sirven en un bar o restaurante: 10 % |
Un ejemplo: Rocío tiene una tienda de alimentación en Alhendín y vende leche, yogures naturales y natillas. En la caja tiene que separar el 4 % de la leche y los yogures del 10 % de las natillas. Como está en recargo de equivalencia, su proveedor le cobra además un 0,5 % de recargo sobre lo que va al 4 % y un 1,4 % sobre lo que va al 10 %. Es justo el tipo de error que más vemos en la gestoría con los comercios de alimentación: meter todo al mismo tipo por comodidad.
Si dudas con un producto concreto, mira si encaja literalmente en la lista del artículo 91 y, si no lo tienes claro, consulta a un profesional antes de facturar: aplicar un tipo menor del que toca te obliga a pagar la diferencia de tu bolsillo, con recargos.
Los tipos de IVA en un bar
En hostelería se aplica el 10 % a todo lo que se sirve en el local: cafés, desayunos, menús, tapas y también la cerveza o el vino. Es un servicio de hostelería, no una venta de bebidas. Las comidas preparadas para llevar también van al 10 %.
La cosa cambia si vendes producto envasado como si fueras una tienda: una botella de vino o de licor para llevar va al 21 %, y los refrescos azucarados envasados, también. Si tu bar tributa por módulos, el IVA lo calculas con los módulos, pero en tus tickets el tipo tiene que ser el correcto.
Ejemplos: Pablo en Ogíjares y Maite en Órgiva
Pablo es reformista en Ogíjares. Maite tiene un bar en Órgiva. Así aplican los tipos de IVA en sus trabajos de octubre de 2026:
| Operación | Base | Tipo | IVA |
|---|---|---|---|
| Pablo: reforma del baño de un piso de 1998, con 2.000 € de materiales sobre 6.000 € | 6.000 € | 10 % | 600 € |
| Pablo: la misma reforma, pero con 3.000 € de materiales (50 %) | 6.000 € | 21 % | 1.260 € |
| Pablo: reforma del local de una peluquería | 8.000 € | 21 % | 1.680 € |
| Maite: menú del día servido en el bar | 12 € | 10 % | 1,20 € |
| Maite: botella de vino vendida para llevar | 10 € | 21 % | 2,10 € |
En la primera reforma, los materiales son el 33 % de la base, así que Pablo puede aplicar el 10 %. En la segunda superan el 40 % y tiene que ir al 21 %: una diferencia de 660 € que, si se equivoca, acabaría pagando él.
Tipos de IVA, exenciones y operaciones no sujetas
Además de los tres tipos de IVA, hay operaciones que no llevan IVA por otros motivos, y conviene no confundirlas:
- Exentas: la ley dice que no llevan IVA, como la sanidad o la enseñanza autorizada. Normalmente no puedes deducir el IVA de tus gastos.
- No sujetas o localizadas fuera de España: por ejemplo, los servicios a empresas de otros países. Lo explicamos en la factura intracomunitaria y en cómo facturar fuera de la UE.
- 0 %: solo existe para algunos donativos de bienes a entidades sin ánimo de lucro.
Si tu cliente o tu proveedor está fuera de España, el tipo de IVA pasa a segundo plano: lo primero es saber si la operación lleva IVA español o no. Es la duda sobre el IVA que más nos llega a la gestoría. Este es el resumen:
| Operación | ¿IVA español en la factura? | Dónde se declara |
|---|---|---|
| Servicio a una empresa de otro país de la UE, con NIF-IVA válido en el VIES | No: inversión del sujeto pasivo | Casilla 59 del 303 y modelo 349 |
| Venta de mercancía a una empresa de otro país de la UE | No: entrega intracomunitaria exenta, con prueba del transporte | Casilla 59 del 303 y modelo 349 |
| Servicio a una empresa de fuera de la UE (Estados Unidos, Reino Unido, Suiza…) | En general, no: operación no sujeta por reglas de localización (hay excepciones, como los servicios sobre inmuebles en España) | Casilla 120 del 303 |
| Mercancía enviada fuera de la UE | No: exportación exenta, con el documento de aduanas (DUA) | Casilla 60 del 303 |
| Servicio a un particular de otro país de la UE | En general, sí, al tipo español. Los servicios electrónicos y de telecomunicaciones tributan en el país del cliente si superas 10.000 € al año en ese tipo de ventas a particulares de la UE | Como una venta en España (o en la ventanilla única, OSS, si superas el umbral) |
| Compra a un proveedor de otro país de la UE (material, software…) | Te llega sin IVA y lo autorrepercutes tú | En el mismo 303, como IVA devengado y como deducible, y en el modelo 349 |
Un ejemplo: Nacho, diseñador web en Huétor Vega, factura 1.500 € a una agencia de Lisboa con NIF-IVA válido y 900 € a una startup de Londres. Ninguna de las dos facturas lleva IVA: la de Lisboa va en la casilla 59 del 303 y en el 349; la de Londres, en la casilla 120 y nunca en el 349. Si por error hubiera cobrado el 21 % a la agencia de Lisboa (315 €), tendría que emitir una factura rectificativa.
Antes de facturar sin IVA a una empresa de la UE, comprueba su número de IVA en el VIES y que tú estás dado de alta en el ROI. Si el proveedor es de la UE y te factura sin IVA, el paso a paso para autorrepercutirlo está en la guía de la inversión del sujeto pasivo.
Cómo se declaran los tipos de IVA en el 303
En el modelo 303, el IVA que cobras va separado por tipos de IVA:
| Tipo | Casillas del 303 |
|---|---|
| 4 % | 01 (base), 02 (tipo) y 03 (cuota) |
| 10 % | 04, 05 y 06 |
| 21 % | 07, 08 y 09 |
Si en un trimestre has facturado a varios tipos, rellenas cada bloque con su base y su cuota. El programa de Hacienda suma el total del IVA devengado.
¿Qué pasa si aplicas un tipo de IVA equivocado?
Si te equivocas de tipo, lo que cuenta es lo que debías haber cobrado según la ley, no lo que pusiste en la factura. Hay dos situaciones:
- Cobraste menos IVA del que tocaba (por ejemplo, el 10 % en una reforma que iba al 21 %). Puedes emitir una factura rectificativa a tu cliente por la diferencia y declararla en el 303. Si es Hacienda quien lo detecta, te reclamará la cuota que faltaba con intereses y, en su caso, una sanción, y cobrársela después al cliente puede ser complicado.
- Cobraste más IVA del que tocaba. También se corrige con una factura rectificativa, devolviendo la diferencia al cliente y ajustando tu 303.
La forma más sencilla de evitarlo es revisar el tipo en el presupuesto, antes de empezar el trabajo. En las reformas, deja por escrito la antigüedad de la vivienda, que el cliente es un particular y el peso de los materiales. En la hostelería y el comercio, comprueba que tu TPV o tu programa tiene bien configurados los tipos de IVA de cada producto, sobre todo cuando cambian.
Errores frecuentes con los tipos de IVA
- Aplicar el 10 % a cualquier reforma sin comprobar los requisitos de vivienda, cliente y materiales.
- No revisar el tipo de la luz o el gas cada mes: las rebajas de 2026 empiezan y terminan según los precios.
- Poner 0 % en lugar de una exención o de una operación no sujeta.
- Usar el tipo del producto en lugar del del servicio (por ejemplo, en hostelería).
- No actualizar el programa de facturación cuando cambia un tipo.
Qué va al 10 % y qué al 21 % en un bar o un restaurante (en la barra, en la terraza y para llevar) lo explicamos en autónomo de hostelería.
Tipos de IVA: dudas habituales
¿Cuántos tipos de IVA hay en España?
Tres: el general del 21 %, el reducido del 10 % y el superreducido del 4 %. Canarias, Ceuta y Melilla tienen sus propios impuestos.
¿Puedo elegir el tipo de IVA que aplico?
No. El tipo lo fija la ley según el producto o el servicio. Si aplicas uno más bajo del que toca, Hacienda te reclamará la diferencia.
¿Qué tipo de IVA llevan los servicios de un autónomo?
En la mayoría de los casos, el 21 %. Las excepciones más comunes son la hostelería (10 %), algunas reformas (10 %) y las actividades exentas, como la sanidad o la enseñanza.
¿El IVA de los alimentos ha cambiado en 2026?
No ha habido cambios para 2026 en los alimentos. Desde 2025 se mantienen el 4 % para los básicos (leche, yogur natural, queso, huevos, pan, frutas, verduras y aceite de oliva) y el 10 % para el resto. Tienes el detalle producto a producto en la tabla del IVA de los alimentos.
¿Dudas con el tipo de IVA de tus facturas?
Revisamos tus presupuestos y facturas, te decimos qué tipo de IVA aplicar en cada caso y preparamos tu 303. Escríbenos a trimestrefacil@hotmail.com. Un tipo de IVA equivocado lo pagas tú, no tu cliente. Si dudas, pregunta a un asesor antes de facturar.
Este artículo es informativo y está actualizado a noviembre de 2026. No sustituye el asesoramiento profesional sobre tu caso concreto.