Última revisión: octubre de 2026 · Escrito por Pedro Leyva, asesor fiscal en Gestoría Adade (Granada) · Cómo trabajamos
El modelo 303 sin actividad se presenta cuando en un trimestre no has tenido ni ventas con IVA ni gastos con IVA: marcas la opción «sin actividad» y lo envías en el plazo normal. Aunque no haya nada que pagar, es obligatorio: si no lo presentas, la multa es de 200 € si Hacienda te lo requiere, o de 100 € si lo presentas tarde por tu cuenta.
Pasa mucho en actividades de temporada (fotógrafos de bodas, casetas de feria, monitores de verano) y en quien acaba de darse de alta y aún no ha facturado. Te explicamos cuándo es un 303 sin actividad y cuándo no, cómo se presenta, qué pasa con el 130 y el 390, y si te conviene darte de baja.
Lo que tienes que saber
- Cuándo: si estás de alta en el IVA y en el trimestre no has cobrado ni pagado ninguna cuota de IVA.
- Si has tenido algún gasto con IVA, no es sin actividad: presentas el 303 normal y te saldrá a compensar.
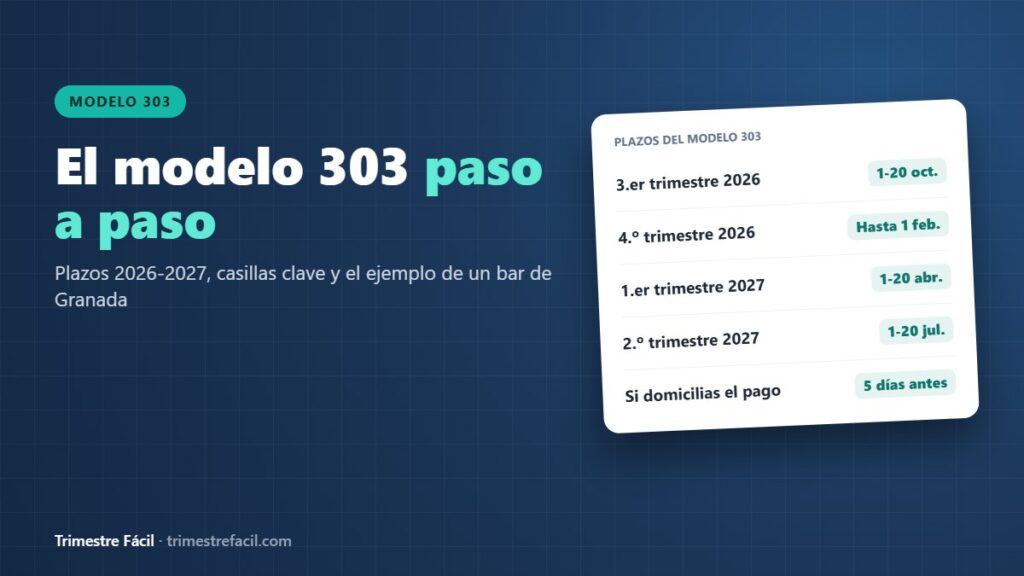
- Plazo: el mismo que siempre, del 1 al 20 de abril, julio y octubre y del 1 al 30 de enero (el del cuarto trimestre de 2026, previsiblemente hasta el lunes 1 de febrero de 2027, porque el 30 cae en sábado).
- Si no lo presentas: 200 € con requerimiento o 100 € si lo presentas tarde por tu cuenta, por cada trimestre.
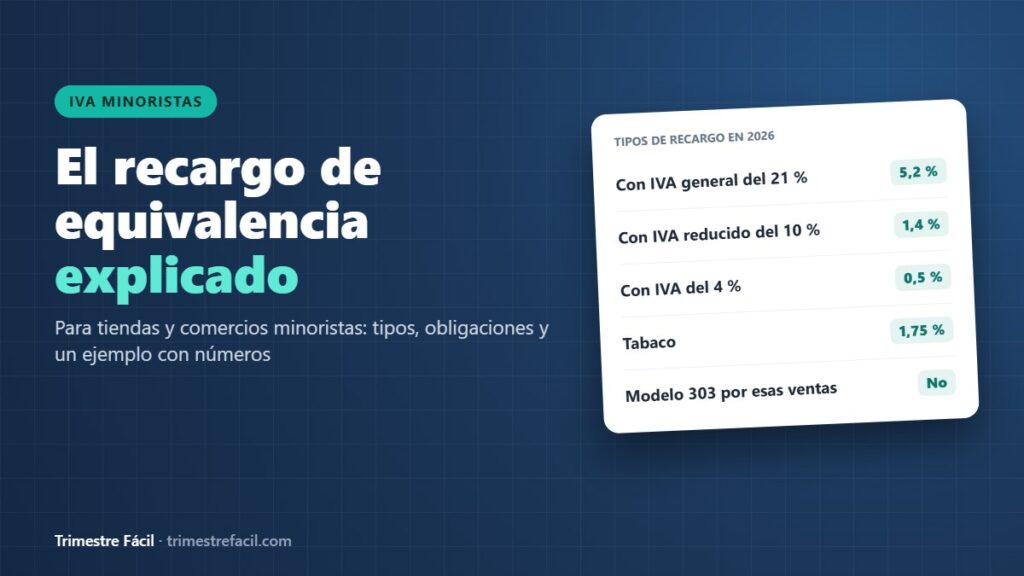
- No lo presentan quienes solo hacen operaciones exentas o están solo en el recargo de equivalencia.
- Si el parón va a ser largo, valora darte de baja: mientras sigas de alta, pagas cuota y presentas modelos.
Cuándo se presenta el modelo 303 sin actividad
Las instrucciones del modelo 303 de la Agencia Tributaria reservan esta opción para los periodos en que no se hayan devengado ni soportado cuotas. Es decir, ni has emitido facturas con IVA ni has recibido facturas con IVA de gastos de tu actividad. Para saber qué te toca, mira esta tabla:
| Tu trimestre | Qué presentas |
|---|---|
| Ni ventas ni gastos con IVA | Modelo 303 sin actividad |
| Sin ventas, pero con algún gasto con IVA (móvil, programa, gestoría) | Modelo 303 normal, a compensar |
| Ventas con IVA, aunque sean pocas | Modelo 303 normal |
| Solo operaciones exentas de IVA (por ejemplo, un psicólogo sanitario) | Nada: no estás obligado al 303 |
| Comercio minorista solo en recargo de equivalencia | Nada: el IVA lo paga tu proveedor |
| Módulos (régimen simplificado del IVA) | El 303 con la cuota trimestral de los módulos |
Si tienes una tienda en recargo de equivalencia, no presentas el modelo 303 sin actividad ni ningún otro 303 por esa actividad. Y si tributas por módulos, la cuota trimestral sale de los módulos y no de lo que factures, así que normalmente no será un trimestre sin actividad. Si has cerrado temporalmente un negocio en módulos, revisa tu caso con tu asesor.
Cómo presentar el modelo 303 sin actividad paso a paso
- Entra en la sede electrónica de la Agencia Tributaria, en el apartado del IVA, y abre la presentación del modelo 303 con tu certificado digital o Cl@ve.
- Elige el ejercicio y el periodo (por ejemplo, 2026 y 1T).
- Deja todas las casillas a cero.
- En el apartado del resultado, marca la opción sin actividad.
- Firma y envía. Descarga el justificante y guárdalo con tus declaraciones del trimestre.
Lo puedes presentar desde el día 1 del mes siguiente al trimestre hasta el último día del plazo del modelo 303. Al no haber pago, no tienes que preocuparte por la fecha de domiciliación.
Un solo gasto con IVA cambia el 303
Si en el trimestre has pagado aunque sea una factura con IVA para tu actividad (la cuota del programa de facturación, el teléfono, la gestoría o una reparación), ya no es un modelo 303 sin actividad. Tienes que declarar ese IVA en las casillas de IVA deducible y el resultado te saldrá a compensar. Si marcas «sin actividad», pierdes ese IVA y declaras algo que no es cierto.
Si acabas de darte de alta y aún no facturas
Es la situación más habitual en la gestoría. Te das de alta en septiembre, preparas el local o la web, compras algo de material y todavía no tienes clientes. En ese primer trimestre lo normal no es un modelo 303 sin actividad, porque casi siempre hay algún gasto con IVA.
El IVA de esos gastos previos se puede deducir aunque aún no hayas facturado, siempre que tengas la factura a tu nombre y el gasto sea para la actividad. Lo declaras en las casillas de IVA deducible y te saldrá a compensar. Si en el cuarto trimestre del año el saldo es alto, puedes pedir la devolución, como contamos en el modelo 303 a compensar o a devolver.
Solo si de verdad no has tenido ningún gasto ni ninguna venta con IVA, ese primer trimestre será un 303 sin actividad. Y recuerda que, aunque no factures, si estás de alta en la Seguridad Social pagas la cuota desde el primer mes, con la tarifa plana si te corresponde.
Qué pasa si no presentas el modelo 303 sin actividad
Que no haya importe a pagar no significa que no pase nada. Hacienda sabe que estás de alta en el IVA y espera un 303 cada trimestre. Si no llega, la multa es fija:
| Situación | Multa | Con reducción por pago en plazo |
|---|---|---|
| Lo presentas tarde por tu cuenta, sin requerimiento | 100 € | 75 € |
| No lo presentas y Hacienda te lo requiere | 200 € | 150 € |
| Varios trimestres sin presentar | Una multa por cada trimestre | Igual, por cada uno |
La reducción del 25 % se aplica si pagas la multa en el plazo que te dan y no la recurres. Aun así, son unos euros que puedes ahorrarte con cinco minutos cada trimestre.
Además, mientras no presentes, tu situación con Hacienda no está al día, y eso puede darte problemas si pides un certificado de estar al corriente, una ayuda o un préstamo.
El modelo 130 y el 390 cuando no tienes actividad
El modelo 303 sin actividad no viene solo. Si estás obligado a otros modelos, también tienes que presentarlos:
- El modelo 130, si estás en estimación directa y no tienes el 70 % de tus ingresos con retención: se presenta aunque salga a cero o negativo.
- El modelo 390, el resumen anual del IVA, si no estás exonerado: se presenta en enero aunque el año haya tenido trimestres sin actividad.
- Los modelos 111 y 115, en cambio, solo se presentan los trimestres en que has practicado retenciones: si no has pagado nóminas ni alquiler, no hay que presentarlos.
¿Te conviene darte de baja?
Si el parón va a ser corto, lo normal es seguir de alta y presentar el modelo 303 sin actividad. Si va a durar muchos meses, hay que hacer números, porque mientras estés de alta en el RETA sigues pagando la cuota de autónomos.
| Situación | Lo que solemos recomendar |
|---|---|
| Parón de uno o dos trimestres (temporada baja) | Seguir de alta y presentar el 303 sin actividad |
| Actividad parada sin fecha de vuelta | Darse de baja en Hacienda y en la Seguridad Social |
| Acabas de darte de alta y aún no facturas | Seguir de alta: los primeros trimestres suelen ser así |
Si decides cerrar, la baja en Hacienda se hace con el modelo 036 y en la Seguridad Social, en Import@ss. Lo explicamos en cómo darse de baja como autónomo.
Con números: Raúl, fotógrafo de bodas en Baza
Raúl es fotógrafo de bodas en Baza. En el primer trimestre de 2026 no tuvo ninguna boda, no emitió facturas y no compró nada para su actividad. Le toca un modelo 303 sin actividad del 1 al 20 de abril.
| Qué hace Raúl | Qué pasa |
|---|---|
| Lo presenta el 10 de abril marcando sin actividad | Nada. Está al día |
| Se le olvida y lo presenta en mayo, antes de que Hacienda le diga nada | Multa de 100 € (75 € si la paga en plazo) |
| No lo presenta y en junio le llega un requerimiento | Multa de 200 € (150 € con la reducción) y tiene que presentarlo igual |
| En el 1T de 2027 paga 60 € de IVA en una revisión de la cámara | Ya no es sin actividad: 303 normal con 60 € a compensar |
Raúl cotiza todo el año porque de abril a octubre tiene muchas bodas. Darse de baja tres meses cada invierno le complicaría la cuota y los trimestrales, así que sigue de alta y presenta su 303 sin actividad cada enero-marzo.
Los errores que más vemos con el modelo 303 sin actividad
- Pensar que si no hay actividad no hay que presentar nada. Es el error que más multas provoca.
- Marcar sin actividad teniendo gastos con IVA. Pierdes ese IVA y el 303 no es correcto.
- Seguir de alta años sin actividad solo por no hacer la baja: pagas cuotas y multas que no te tocan.
- Olvidar el 130 cuando también estás obligado a presentarlo.
Modelo 303 sin actividad: preguntas frecuentes
¿El modelo 303 sin actividad se puede presentar fuera de plazo?
Sí, y cuanto antes mejor. Si lo presentas antes de que Hacienda te lo pida, la multa baja a 100 € (75 € con la reducción).
¿Tengo que presentarlo si acabo de darme de alta y no he facturado?
Sí, si estás de alta en el IVA. Y si ya has tenido gastos con IVA para empezar, no será sin actividad: te saldrá a compensar.
¿Hacienda me puede dar de baja por presentar muchos 303 sin actividad?
Presentar trimestres sin actividad no es ninguna infracción. Lo que sí debes hacer es darte de baja con el 036 cuando cierres de verdad la actividad.
¿Es lo mismo sin actividad que resultado cero?
No. Si has tenido ventas y gastos y el resultado sale exactamente cero, presentas un 303 normal con resultado cero. El modelo 303 sin actividad es solo para cuando no hay ninguna cuota de IVA.
¿Puedo corregirlo si presenté sin actividad y sí tenía un gasto?
Sí. Puedes presentar una autoliquidación rectificativa del mismo trimestre incluyendo ese IVA deducible. Si te sale a compensar, recuperas ese saldo a tu favor para los trimestres siguientes.
¿Tienes trimestres sin presentar?
Revisamos qué te falta, lo presentamos cuanto antes para que la multa sea la menor posible y te decimos si te conviene seguir de alta. Escríbenos a trimestrefacil@hotmail.com. Un 303 sin actividad que no presentas se multa aunque saliera a cero. Mejor que un profesional lleve tus plazos.
Este artículo es informativo y está actualizado a octubre de 2026. No sustituye el asesoramiento profesional sobre tu caso concreto.