Última revisión: noviembre de 2026 · Escrito por Pedro Leyva, asesor fiscal en Gestoría Adade (Granada) · Cómo trabajamos
El modelo 349 es la declaración informativa de las operaciones intracomunitarias: en él le cuentas a Hacienda, cliente por cliente y proveedor por proveedor, qué bienes y servicios has vendido o comprado a empresas de otros países de la UE. La mayoría de autónomos lo presentan cada trimestre, en el mismo plazo que el 303, y no lleva pago.
Se olvida mucho, sobre todo por una razón: casi nadie sabe que las facturas de Google Ads, Meta o muchos programas que se pagan desde Irlanda también van al modelo 349. Te explicamos quién lo presenta, qué claves se usan, cómo encaja con el 303 y lo que cuesta no presentarlo, con el ejemplo de un diseñador web de Armilla.
Resumen para tener a mano
- Qué declaras: ventas y compras de bienes y servicios con empresas de otros países de la UE, con su NIF-IVA.
- Quién: cualquier autónomo o empresa con operaciones intracomunitarias, que además debe estar en el ROI.
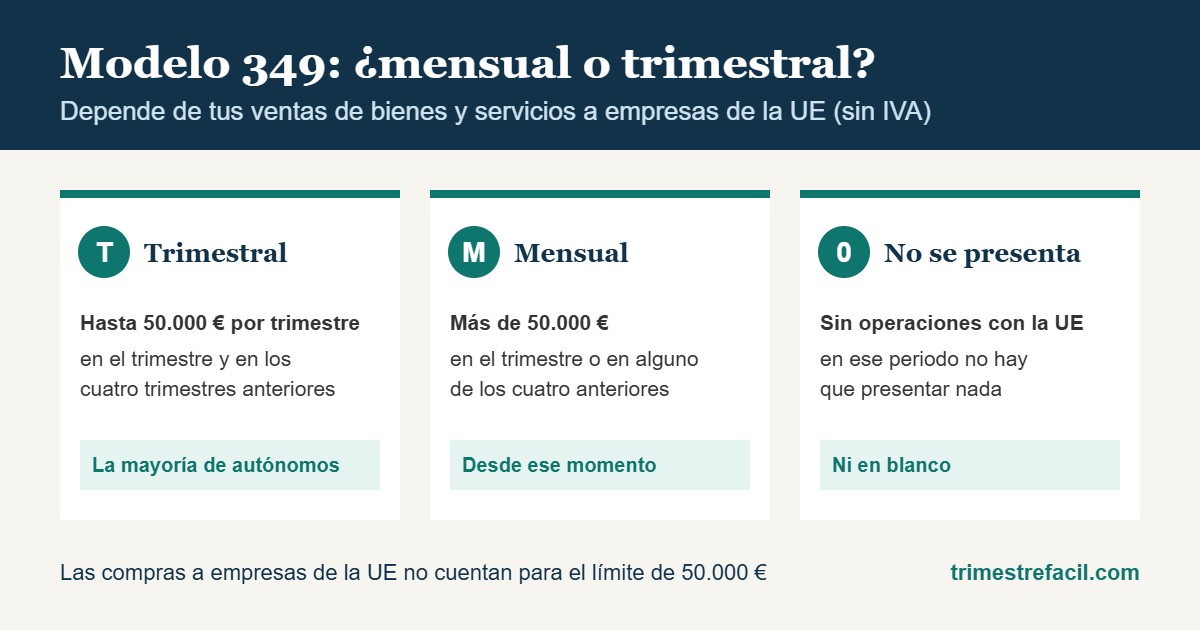
- Periodicidad: trimestral si tus entregas y servicios a la UE no superan 50.000 € en el trimestre ni en los cuatro anteriores; si no, mensual.
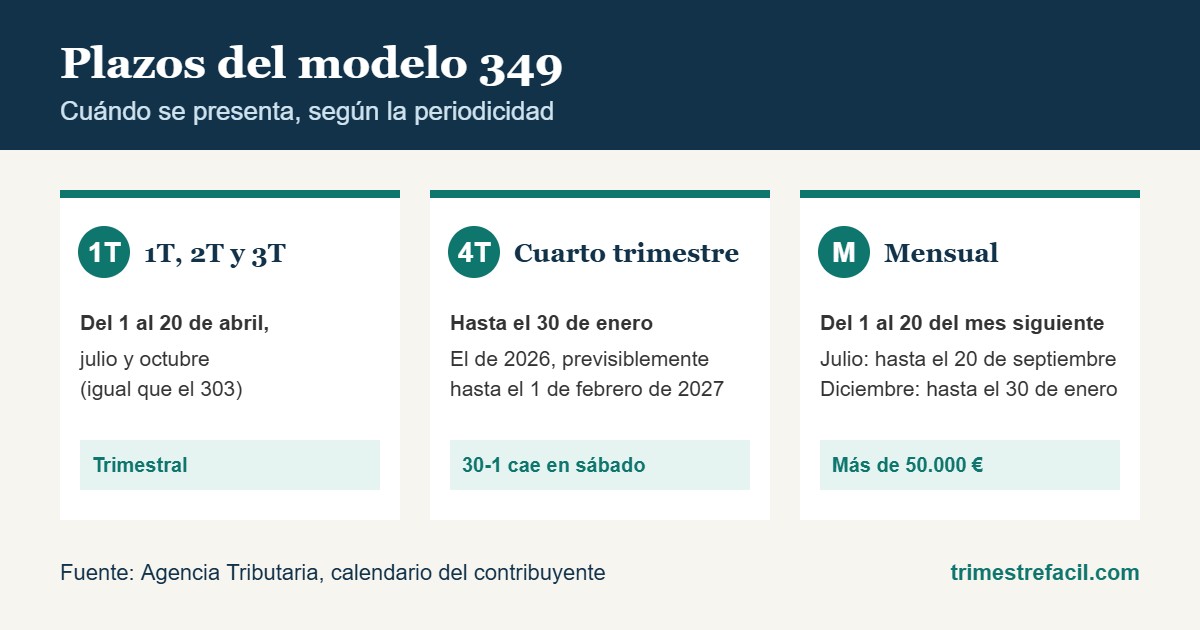
- Plazo trimestral: del 1 al 20 de abril, julio y octubre, y hasta el 30 de enero el del 4T (el de 2026, hasta el lunes 1 de febrero de 2027, porque el 30 cae en sábado).
- Claves más usadas: S (servicios que prestas), I (servicios que recibes), E (bienes que vendes) y A (bienes que compras).
- Si no lo presentas: 20 € por cada dato que faltaba, con un mínimo de 300 €.
Quién tiene que presentar el modelo 349
Lo presenta todo empresario o profesional que haga entregas o adquisiciones intracomunitarias de bienes y servicios, sea cual sea su régimen de IVA. En la práctica, si eres autónomo, te toca el modelo 349 si en el trimestre has tenido alguna de estas operaciones:
- Has facturado servicios a una empresa de otro país de la UE: un diseño para una agencia de Berlín, una consultoría para una empresa de Lisboa.
- Has vendido mercancía a una empresa de otro país de la UE que te ha dado su NIF-IVA.
- Has comprado servicios a una empresa de otro país de la UE: publicidad en Google o Meta, programas, plataformas, comisiones.
- Has comprado mercancía a una empresa de otro país de la UE sin que te cobre IVA.
Para hacer estas operaciones sin IVA necesitas estar dado de alta en el Registro de Operadores Intracomunitarios (ROI), que se pide con el modelo 036. Lo explicamos en la guía de la factura intracomunitaria.
No van al modelo 349 las ventas a particulares de otros países ni las operaciones con países de fuera de la UE, como Estados Unidos o Reino Unido. Esas se tratan en cómo facturar fuera de la UE.
Qué operaciones se declaran: las claves del modelo 349
Cada operación se identifica con una letra. Según el contenido del modelo 349 que explica la Agencia Tributaria, estas son las más habituales para un autónomo:
| Clave | Cuándo se usa | Ejemplo |
|---|---|---|
| E | Vendes mercancía a una empresa de la UE | Aceite a una tienda de Lyon |
| A | Compras mercancía a una empresa de la UE | Un plotter a un proveedor alemán |
| S | Prestas un servicio a una empresa de la UE | Diseño web para una agencia de Lisboa |
| I | Te prestan un servicio desde la UE | Meta Ads o Google Ads (Irlanda) |
| T | Operación triangular | Compras en Italia y lo mandas directo a Francia |
M y H: entregas tras una importación exenta; R, D y C: ventas en consigna. A un autónomo normal casi nunca le tocan.
Por cada cliente o proveedor y clave se declara una línea con su NIF-IVA (con el prefijo del país), su nombre y la base imponible total del periodo, sin IVA. No se declaran los servicios que están exentos en el país del destinatario.
Google, Meta y tus programas también van al modelo 349
Si pagas publicidad en Google o en Meta, o suscripciones a programas que te facturan desde una empresa de otro país de la UE con tu NIF-IVA, estás recibiendo servicios intracomunitarios. Tienes que autorrepercutirte el IVA en el 303 y declarar esas compras en el modelo 349 con la clave I. Es el olvido más común que vemos en freelancers y pequeños negocios con tienda online.
¿El modelo 349 es mensual o trimestral? Plazo y periodicidad
Por norma, el modelo 349 es mensual. Es trimestral solo si ni en el trimestre ni en ninguno de los cuatro anteriores tus entregas de bienes y prestaciones de servicios a empresas de la UE superan 50.000 € sin IVA. Las compras no cuentan para ese límite.
Pocos autónomos llegan a esa cifra, así que en la práctica casi todos lo presentan cada trimestre. Si la superas a mitad de trimestre, pasas a mensual desde ese momento. Y si buscas el resumen anual: el 349 anual no existe desde 2020.
La Agencia Tributaria fija estos plazos para el modelo 349:
| Periodicidad | Cuándo te toca | Plazo |
|---|---|---|
| Trimestral | Si tus entregas de bienes y servicios a la UE no superan 50.000 € (sin IVA) en el trimestre ni en los cuatro trimestres anteriores | Del 1 al 20 del mes siguiente al trimestre; el 4T, hasta el 30 de enero |
| Mensual | Si superas esos 50.000 € | Del 1 al 20 del mes siguiente; julio, en agosto y hasta el 20 de septiembre; diciembre, hasta el 30 de enero |
Los plazos, en corto:
- Se presenta en los 20 primeros días naturales del mes siguiente al periodo. El trimestral coincide con el plazo del modelo 303.
- Si es mensual, julio va junto con agosto: los dos, hasta el 20 de septiembre.
- El 4T (o diciembre), hasta el 30 de enero. El del 4T de 2026, hasta el lunes 1 de febrero de 2027, porque el 30 de enero cae en sábado.
- Sin operaciones en el periodo, no se presenta. No existe el 349 a cero.
Cómo presentar el modelo 349 paso a paso
- Antes de nada, comprueba en VIES que el NIF-IVA de cada cliente y proveedor de la UE es válido. La Agencia Tributaria tiene su propio servicio de consulta con certificado digital.
- Reúne las facturas del trimestre con empresas de la UE y agrúpalas por empresa y por clave.
- Entra en la sede electrónica de la Agencia Tributaria y abre el modelo 349 del periodo.
- Añade una línea por cada empresa y clave: país, NIF-IVA, nombre y base imponible total del periodo.
- Revisa que los totales coinciden con las casillas de tu 303 del mismo trimestre.
- Firma, envía y guarda el justificante.
Si un cliente te da un NIF-IVA que no aparece como válido en VIES, no le factures sin IVA hasta aclararlo. Sin ese número válido, la exención de la venta no se aplica y tendrías que haber cobrado IVA español.
Cómo encaja el modelo 349 con el modelo 303
Las cifras del modelo 349 tienen que cuadrar con lo que declaras en el modelo 303. Hacienda las compara con las de tus clientes y proveedores en sus países, porque los Estados de la UE se intercambian esta información.
| Operación | Dónde va en el 303 | Clave del 349 |
|---|---|---|
| Servicios o bienes que vendes a empresas de la UE | Casilla 59 | S o E |
| Servicios o bienes que compras a empresas de la UE | Casillas 10 y 11 (IVA autorrepercutido) y, si es deducible, casillas 36 y 37 | I o A |
En las compras, te pones tú el IVA en las casillas 10 y 11 y lo deduces a la vez, así que el efecto en tu resultado suele ser cero. Pero si no lo declaras, el modelo 349 y el 303 no cuadran con lo que declara tu proveedor.
Un ejemplo con números. Marta es diseñadora en Armilla y en el 4T de 2026 tiene tres operaciones con la UE:
- Factura 1.200 € a una agencia de Lisboa (clave S).
- Paga 300 € de Meta Ads (clave I).
- Compra un plotter de 900 € a un proveedor alemán (clave A).
Así le cuadran los dos modelos:
| Casilla del 303 | Importe | Coincide en el 349 con |
|---|---|---|
| 59: entregas intracomunitarias de bienes y servicios | 1.200 € | E + S (1.200 € de la agencia) |
| 10: base de las adquisiciones intracomunitarias de bienes y servicios | 1.200 € | A + I (900 € del plotter y 300 € de Meta) |
El IVA que se autorrepercute en las casillas 10-11 (252 €, al 21 %, el tipo general) se lo deduce en la 36-37, así que no paga nada de más. Si lo que compras es un bien de inversión, la deducción va en la 38-39.
Como no pasa de 50.000 €, Marta presenta el 349 cada trimestre. El del 4T, con tres líneas y como tarde el 1 de febrero de 2027.
Caso práctico: Víctor, diseñador web en Armilla
Víctor es diseñador web en Armilla y está dado de alta en el ROI. En el tercer trimestre de 2026 ha tenido estas operaciones con la UE:
| Operación | Importe | Clave | En el 303 |
|---|---|---|---|
| Diseño de una web para una agencia de Berlín | 4.000 € | S | Casilla 59 |
| Publicidad en Google Ads (Google Ireland) | 300 € | I | Casillas 10-11 y 36-37 |
| Suscripción a un programa de diseño facturado desde Irlanda | 180 € | I | Casillas 10-11 y 36-37 |
| Monitor comprado a una tienda de Países Bajos | 600 € | A | Casillas 10-11 y 36-37 |
En su modelo 349 del 3T, que presenta del 1 al 20 de octubre, Víctor declara cuatro líneas, una por cada empresa: la agencia alemana con la clave S, Google y el programa con la clave I y la tienda neerlandesa con la clave A. En el 303 se autorrepercute 226,80 € de IVA (el 21 % de 1.080 €) y se los deduce en el mismo trimestre.
Como sus servicios a la UE no llegan a 50.000 € por trimestre, sigue presentando el modelo 349 cada tres meses.
Qué pasa si no presentas el modelo 349
Al ser una declaración informativa, la multa por no presentarlo no depende del IVA, sino de cuántos clientes o proveedores faltan. La fija el artículo 198 de la Ley General Tributaria:
| Situación | Multa |
|---|---|
| No lo presentas y Hacienda te lo requiere | 20 € por cada cliente o proveedor que falte, con un mínimo de 300 € y un máximo de 20.000 € |
| Lo presentas tarde por tu cuenta | La mitad: 10 € por dato, con un mínimo de 150 € y un máximo de 10.000 € |
| Lo presentas con datos incompletos o erróneos | También se sanciona: revisa NIF-IVA, claves e importes antes de enviarlo |
Para Víctor, olvidar un trimestre con cuatro líneas supondría al menos 300 € de multa si Hacienda se lo reclama, o 150 € si lo presenta tarde por su cuenta.
Errores frecuentes con el modelo 349
Son los que más se repiten en foros de autónomos y en las guías de las gestorías:
- Pagar Google Ads o Meta Ads sin estar en el ROI y sin declararlo con la clave I. Te facturan desde Irlanda y los países de la UE se intercambian estos datos, así que Hacienda puede cruzarlo. Pasa lo mismo con los programas que te facturan desde otro país de la UE.
- Poner el NIF español del cliente o el NIF-IVA sin el prefijo del país.
- Incluir ventas a particulares o a clientes de fuera de la UE (Reino Unido, Estados Unidos), que no van en este modelo.
- Declarar con IVA en lugar de la base imponible.
- Facturar sin IVA a una empresa de la UE sin comprobar su NIF-IVA en VIES. Si el número no es válido, la venta lleva IVA español.
- Confundir la S con la I. La S es el servicio que tú das; la I, el que recibes.
- No cuadrarlo con el 303. La casilla 59 tiene que coincidir con tus claves E y S, y la base de la casilla 10, con A e I.
Otras dudas que nos hacéis
¿Cuándo es obligatorio presentar el modelo 349 mensual?
Cuando tus entregas de bienes y prestaciones de servicios a empresas de otros países de la UE (sin IVA) superan los 50.000 € en el trimestre en curso o en alguno de los cuatro trimestres anteriores. Desde ese momento lo presentas cada mes, con los plazos de la tabla de arriba. Las compras a empresas de la UE no cuentan para ese límite.
¿Cuál es el plazo de presentación del modelo 349?
Si es trimestral, del 1 al 20 de abril, julio y octubre, y hasta el 30 de enero el del cuarto trimestre, igual que el plazo del modelo 303. El del cuarto trimestre de 2026 se presenta hasta el lunes 1 de febrero de 2027, porque el 30 de enero cae en sábado. Tienes todas las fechas en el calendario fiscal.
¿Tengo que presentar el modelo 349 si un trimestre no tengo operaciones con la UE?
No. Solo se presenta en los periodos en los que has tenido operaciones intracomunitarias.
¿El modelo 349 se paga?
No. Es informativo. El IVA de estas operaciones va en el 303.
¿Qué pasa si mi cliente de la UE no tiene NIF-IVA válido?
Entonces no es una operación intracomunitaria entre empresas: tendrías que facturarle con IVA español y no iría al modelo 349. Por eso hay que comprobar su número en VIES antes de facturar.
¿Si me equivoco en un trimestre, cómo lo corrijo?
Las correcciones de periodos anteriores se declaran en el apartado de rectificaciones del modelo 349 del periodo en que las detectas, o presentando una declaración complementaria o sustitutiva del periodo erróneo.
¿Trabajas con clientes o proveedores de la UE?
Revisamos tu alta en el ROI, preparamos tus facturas sin IVA y presentamos el 303 y el modelo 349 de cada trimestre. Escríbenos a trimestrefacil@hotmail.com. El 349 tiene que casar con tu 303 y con lo que declara tu cliente europeo. Mejor que lo presente un profesional.
Este artículo es informativo y está actualizado a noviembre de 2026. No sustituye el asesoramiento profesional sobre tu caso concreto.