Última revisión: octubre de 2026 · Escrito por Pedro Leyva, asesor fiscal en Gestoría Adade (Granada) · Cómo trabajamos
La cuota de autónomos en 2026 va de 205,88 € a 607,35 € al mes como mínimo, según lo que ganes con tu actividad. Hay 15 tramos de rendimientos, cada uno con una base mínima y una máxima, y tú eliges la base dentro de tu tramo. El tipo que se aplica a esa base es el 31,5 %.
El problema se repite cada semana: autónomos que eligieron su tramo dividiendo su beneficio entre 12 y que, un año después, reciben una carta de la Seguridad Social reclamando la diferencia. Te explicamos cómo funciona el sistema, la tabla completa con las cuotas máximas, cómo se calcula de verdad tu tramo (con tres ejemplos) y qué pasa con la regularización.
Resumen para tener a mano
- Cotizas por lo que ganas: desde 2023 la cuota depende de tus rendimientos netos mensuales. Hay 3 tramos en la tabla reducida y 12 en la general.
- En 2026 se mantienen las tablas de 2025 (Real Decreto-ley 3/2026) y el tipo total es del 31,5 % de tu base.
- Cuota mínima: de 205,88 € (hasta 670 € de rendimiento al mes) a 607,35 € (más de 6.000 €). La máxima llega a 1.606,88 €.
- Tu tramo no es tu beneficio entre 12: se suman las cuotas pagadas y se resta un 7 % de gastos genéricos (un 3 % si eres societario).
- Todo es provisional: al año siguiente la Seguridad Social cruza tus datos con Hacienda y te reclama o te devuelve la diferencia.
- Puedes cambiar de tramo hasta 6 veces al año si tus ingresos suben o bajan.
¿Eres abogado, arquitecto u otro profesional con mutualidad alternativa? La Ley 2/2026 abre la pasarela al RETA para traspasar tus años de mutualidad a la Seguridad Social.
¿Y el año que viene? Lo que ya sabemos lo tienes en la cuota de autónomos 2027: el MEI sube al 1 % y las tablas están pendientes.
¿Quieres saber tu tramo ya? Usa nuestra calculadora de cuota de autónomos con tus ingresos y gastos.
Cómo funciona la cuota de autónomos desde 2023
Hasta 2022, cada autónomo elegía libremente su base de cotización y la mayoría se quedaba en la mínima, ganara lo que ganara. Desde el 1 de enero de 2023 la cuota de autónomos se calcula por rendimientos reales: cuanto más ganas, más alto es tu tramo y más pagas.
El sistema tiene 15 tramos: 3 en la tabla reducida, para quien gana menos de 1.166,70 € netos al mes, y 12 en la tabla general. Al darte de alta declaras una previsión de lo que vas a ganar, eliges una base dentro de tu tramo y pagas sobre ella. Esa cuota es provisional hasta que, al año siguiente, se compara con lo que de verdad ganaste.
Para 2026 no se han aprobado tablas nuevas: el Real Decreto-ley 3/2026 (convalidado por el Congreso el 26 de febrero) prorrogó las de 2025. Lo único que cambia es la base máxima, que sube a 5.101,20 €, y el MEI, que pasa al 0,9 %. Las bases y los tipos están en la Orden PJC/297/2026 publicada en el BOE.
El 31,5 %: qué pagas exactamente
Tu cuota es el resultado de aplicar un 31,5 % a la base que elijas. Ese porcentaje se reparte entre varias coberturas:
| Concepto | Tipo | Por cada 1.000 € de base |
|---|---|---|
| Contingencias comunes (baja por enfermedad, nacimiento, jubilación…) | 28,30 % | 283,00 € |
| Contingencias profesionales (accidente de trabajo y enfermedad profesional) | 1,30 % | 13,00 € |
| Cese de actividad (el «paro» de los autónomos) | 0,90 % | 9,00 € |
| Formación profesional | 0,10 % | 1,00 € |
| MEI (Mecanismo de Equidad Intergeneracional) | 0,90 % | 9,00 € |
| Total | 31,50 % | 315,00 € |
El MEI no da derecho a ninguna prestación concreta: es una aportación extra para reforzar el sistema de pensiones que sube un poco cada año. Por eso, aunque las bases sigan congeladas, la cuota de cada tramo es algo mayor que en 2025: entre unos céntimos y un par de euros al mes.
Tabla de tramos de la cuota de autónomos en 2026
Esta es la tabla completa. La cuota mínima es la que pagas si eliges la base mínima de tu tramo, y la cuota máxima, la que pagarías con la base máxima. Puedes elegir cualquier base entre las dos.
| Tramo | Rendimiento neto al mes | Base mínima | Base máxima | Cuota mínima | Cuota máxima |
|---|---|---|---|---|---|
| Reducida 1 | Hasta 670 € | 653,59 € | 718,94 € | 205,88 € | 226,47 € |
| Reducida 2 | 670 – 900 € | 718,95 € | 900,00 € | 226,47 € | 283,50 € |
| Reducida 3 | 900 – 1.166,70 € | 849,67 € | 1.166,70 € | 267,65 € | 367,51 € |
| General 1 | 1.166,70 – 1.300 € | 950,98 € | 1.300,00 € | 299,56 € | 409,50 € |
| General 2 | 1.300 – 1.500 € | 960,78 € | 1.500,00 € | 302,65 € | 472,50 € |
| General 3 | 1.500 – 1.700 € | 960,78 € | 1.700,00 € | 302,65 € | 535,50 € |
| General 4 | 1.700 – 1.850 € | 1.143,79 € | 1.850,00 € | 360,29 € | 582,75 € |
| General 5 | 1.850 – 2.030 € | 1.209,15 € | 2.030,00 € | 380,88 € | 639,45 € |
| General 6 | 2.030 – 2.330 € | 1.274,51 € | 2.330,00 € | 401,47 € | 733,95 € |
| General 7 | 2.330 – 2.760 € | 1.356,21 € | 2.760,00 € | 427,21 € | 869,40 € |
| General 8 | 2.760 – 3.190 € | 1.437,91 € | 3.190,00 € | 452,94 € | 1.004,85 € |
| General 9 | 3.190 – 3.620 € | 1.519,61 € | 3.620,00 € | 478,68 € | 1.140,30 € |
| General 10 | 3.620 – 4.050 € | 1.601,31 € | 4.050,00 € | 504,41 € | 1.275,75 € |
| General 11 | 4.050 – 6.000 € | 1.732,03 € | 5.101,20 € | 545,59 € | 1.606,88 € |
| General 12 | Más de 6.000 € | 1.928,10 € | 5.101,20 € | 607,35 € | 1.606,88 € |
Dos detalles que llaman la atención: los tramos generales 2 y 3 tienen la misma base mínima (960,78 €), y los dos últimos comparten la base máxima de todo el sistema. Puedes comprobar las bases en la página de cotización de autónomos de la Seguridad Social.
¿Cómo se calcula tu rendimiento neto computable?
El tramo no depende de lo que factures, sino de tu rendimiento neto computable. Se calcula así:
- Parte del rendimiento neto de tu actividad tal como sale en el IRPF: ingresos menos gastos deducibles.
- Suma las cuotas de autónomo que has pagado en el año. En el IRPF las restaste como gasto, pero para la Seguridad Social no cuentan.
- Resta un 7 % de gastos genéricos. Es un 3 % si eres administrador de una sociedad con al menos el 25 % del capital o socio con al menos el 33 %.
- Divide entre 12 y busca ese importe en la tabla.
| Tu situación | Qué rendimiento cuenta | Gastos genéricos |
|---|---|---|
| Estimación directa (normal o simplificada) | Rendimiento neto + tus cuotas de autónomo | 7 % |
| Módulos | Rendimiento neto previo de los módulos | 7 % |
| Administrador con el 25 % o socio con el 33 % | Sueldo y dividendos de la sociedad | 3 % |
| Socio de una comunidad de bienes | Tu parte del rendimiento | 7 % |
No entran tu nómina, el alquiler de un piso ni los intereses del banco. Solo lo que ganas con la actividad, y si tienes dos, la suma de las dos.
Si no estás de alta todo el año, no dividas entre 12. Divide entre los días de alta y multiplica por 30. Fran monta su churrería en las ferias de Granada de mayo a octubre, 184 días. Prevé 7.000 € de rendimiento y paga 1.815,90 € de cuotas en esos meses: (7.000 + 1.815,90) × 0,93 / 184 × 30 = 1.336,76 €, el tramo general 2. Dividiendo entre 12 le saldrían 683 € y se habría puesto en un tramo reducido. La regularización llegaría seguro.
La cuenta da una vuelta. Las cuotas que sumas dependen del tramo, y el tramo depende de las cuotas. Haz la cuenta con lo que pagas ahora. Si te sube de tramo, repítela con la cuota del tramo nuevo. Casi siempre te quedas donde estabas.
Para hacer la previsión a mitad de año, tira del modelo 130. La casilla 03 es tu rendimiento acumulado desde enero. Súmale las cuotas pagadas, llévalo a año completo (con el 130 del tercer trimestre, divide entre 9 y multiplica por 12) y aplica la fórmula. Si cambias de tramo, puedes cambiar la base hasta 6 veces al año.
Tres fallos más que acaban en regularización:
- Meter el IVA en los ingresos. Todo va sin IVA.
- Olvidar una segunda actividad, como unas clases o un piso turístico gestionado como negocio.
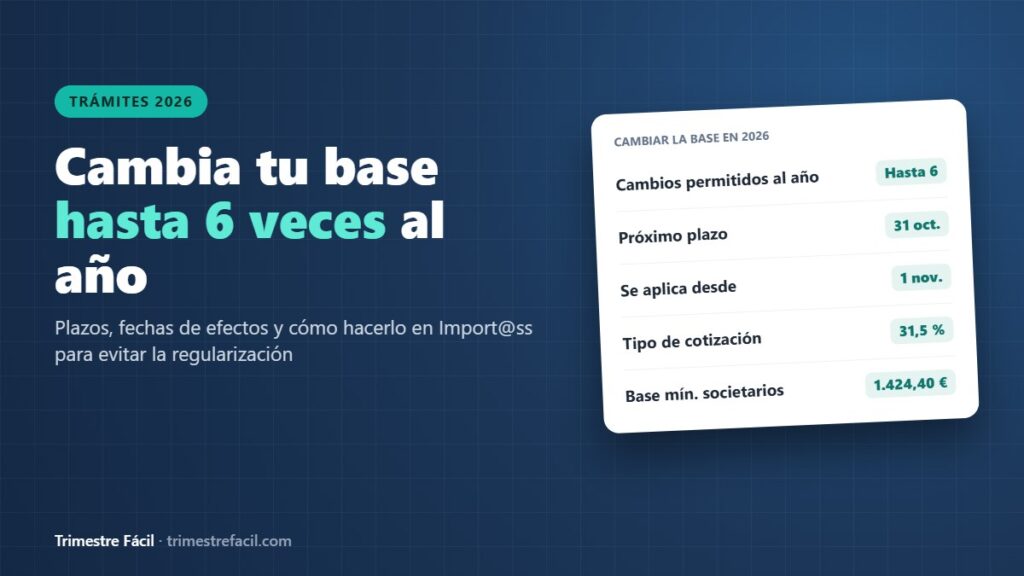
- Aplicar el 3 % sin ser societario, o el 7 % siéndolo. Si eres societario, además tienes una base mínima propia de 1.424,40 € al mes.
El error que más regularizaciones provoca
Dividir el beneficio entre 12 y quedarse ahí. Al sumar las cuotas, tu rendimiento computable sube, y con beneficios medios es fácil saltar uno o dos tramos. Si eliges tu tramo con la cuenta corta, lo normal es que al año siguiente te reclamen la diferencia.
Tres ejemplos: cuánto paga cada uno
Pilar, caseta de feria: tramo reducido 1
Pilar monta una caseta de turrón y dulces en las ferias de los pueblos de Granada de primavera a otoño, y en invierno vende en mercadillos. Su rendimiento neto en el IRPF es de 6.000 €, y ha pagado 2.470,56 € de cuotas (12 × 205,88 €). La cuenta: 6.000 + 2.470,56 = 8.470,56 €; menos el 7 % (592,94 €) quedan 7.877,62 €; entre 12, 656,47 € al mes. Está en el tramo reducido 1 y su cuota mínima es de 205,88 €. Con 500 € más de beneficio habría saltado al tramo 2.
Sergio, reformas: tramo general 6
Sergio es reformista en Armilla y ha ganado 22.000 € netos. Dividió entre 12 (1.833 €), se puso en el tramo general 4 y ha pagado 4.323,48 € de cuotas (12 × 360,29 €). La cuenta correcta: 22.000 + 4.323,48 = 26.323,48 €; menos el 7 % (1.842,64 €) quedan 24.480,84 €; entre 12, 2.040,07 € al mes. Le corresponde el tramo general 6, con una cuota mínima de 401,47 €. En la regularización le reclamarán unos 494 € (41,18 € de diferencia por cada mes).
Marta, bar: tramo general 9
Marta tiene un bar en el Zaidín y gana unos 40.000 € netos al año. Ha cotizado en el tramo 9 (12 × 478,68 € = 5.744,16 €). La cuenta: 40.000 + 5.744,16 = 45.744,16 €; menos el 7 % (3.202,09 €) quedan 42.542,07 €; entre 12, 3.545,17 € al mes. Está bien encuadrada en el tramo general 9: cuota mínima de 478,68 € y nada que regularizar.
| Pilar | Sergio | Marta | |
|---|---|---|---|
| Rendimiento neto IRPF | 6.000 € | 22.000 € | 40.000 € |
| + Cuotas pagadas | 2.470,56 € | 4.323,48 € | 5.744,16 € |
| – 7 % gastos genéricos | 592,94 € | 1.842,64 € | 3.202,09 € |
| Rendimiento computable al mes | 656,47 € | 2.040,07 € | 3.545,17 € |
| Tramo | Reducida 1 | General 6 | General 9 |
| Cuota mínima | 205,88 € | 401,47 € | 478,68 € |
¿Base mínima o más? Elegir dentro del tramo
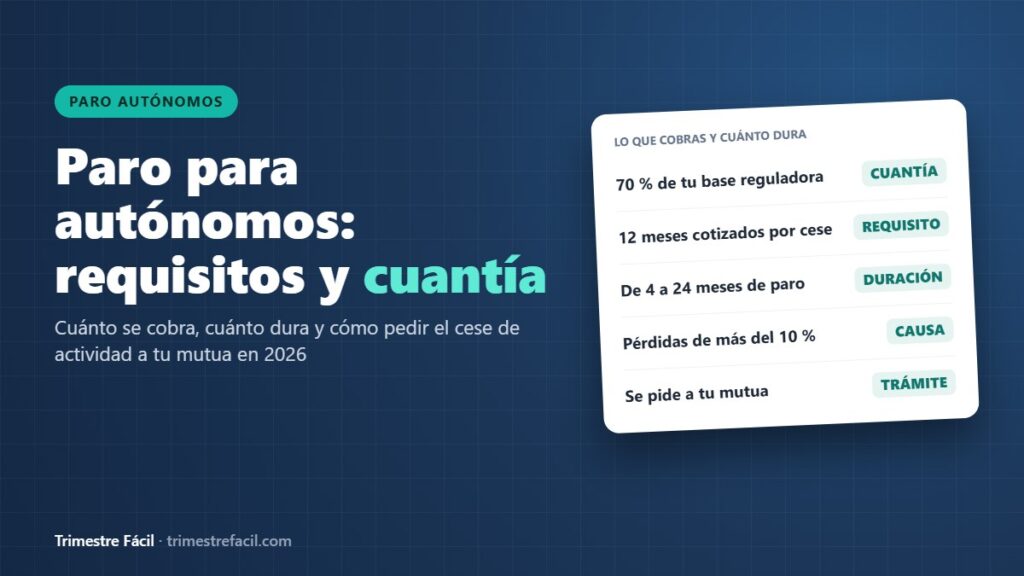
La mayoría de autónomos cotiza por la base mínima de su tramo, pero puedes subirla hasta la máxima. Cada 100 € más de base te cuestan 31,50 € más al mes y mejoran tus prestaciones: la baja por enfermedad, la de nacimiento, el paro de autónomo (el 70 % de la media de tus bases de los últimos 12 meses) y, a largo plazo, la jubilación.
Por ejemplo, en el tramo general 1 puedes pagar desde 299,56 € (base de 950,98 €) hasta 409,50 € (base de 1.300 €). Nuestro consejo: si tienes margen, sube la base sobre todo si prevés una baja, quieres ser padre o madre o te acercas a la edad de jubilación. Si vas justo, la mínima de tu tramo es suficiente.
La regularización: el ajuste del año siguiente
Cuando Hacienda pasa tus datos de la Renta a la Seguridad Social, esta compara lo que cotizaste con lo que te tocaba según tus rendimientos reales. Si cotizaste de menos, te reclama la diferencia; si cotizaste de más, te la devuelve de oficio. La de 2024 llegó a principios de 2026 y la de 2025 se espera entre noviembre de 2026 y enero de 2027: plazos, cálculo y ejemplos en regularización de autónomos.
La forma de evitar sorpresas es ajustar la previsión durante el año: puedes cambiarla hasta 6 veces, con efectos el 1 de marzo, mayo, julio, septiembre, noviembre y enero (cómo cambiar la base de cotización). Y si cotizas por debajo de lo que ganas, aparta la diferencia cada mes: te lo calcula la calculadora de cuánto apartar para impuestos.
Casos especiales
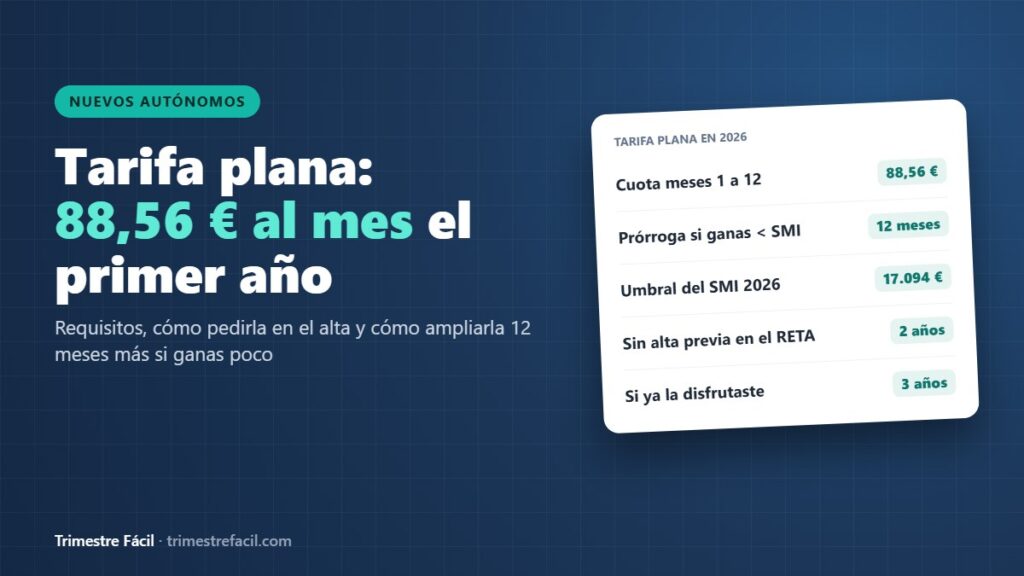
- Nuevos autónomos: si es tu primera alta o llevas 2 años sin estar de alta (3 si ya la disfrutaste), pagas 80 € más el MEI (unos 88,56 € al mes) los 12 primeros meses. Te lo explicamos en la tarifa plana de autónomos.
- Societarios y familiares colaboradores: su base mínima definitiva en 2026 es de 1.424,40 €, es decir, 448,69 € al mes. Pueden cotizar provisionalmente sobre 1.000 € (315 €), pero luego se regulariza. Lo vemos en autónomo colaborador y en autónomo o sociedad limitada.
- Pluriactividad: si además trabajas por cuenta ajena, también pagas la cuota según tus rendimientos como autónomo. Si la suma de lo que cotizas en los dos regímenes supera un límite, la Seguridad Social te devuelve parte tras la regularización. Lo explicamos en autónomo y asalariado a la vez.
¿Cómo y cuándo se paga la cuota de autónomos?
La cuota se paga por domiciliación bancaria y se carga el último día hábil de cada mes. La cuenta que das en el alta puede ser tuya o de otra persona que lo autorice, y la puedes cambiar después en Import@ss. Cada mes puedes descargar el recibo de autónomos desde ese mismo portal.
El mes en que te das de alta no siempre se paga entero: si es una de tus tres primeras altas del año, pagas solo los días que estés de alta. A partir de la cuarta, pagas el mes completo.
¿Qué cubre la cuota de autónomos?
Con la cuota tienes derecho a la baja por enfermedad o accidente, a la prestación por nacimiento y cuidado de menor, a la incapacidad permanente, a la jubilación y, si cierras por causas justificadas, al cese de actividad. Te explicamos los requisitos del paro de autónomos en cese de actividad.
¿Qué pasa si no pagas la cuota?
Si un mes no tienes saldo y el cargo se devuelve, la deuda no desaparece. Si pagas fuera de plazo se aplican recargos de entre el 10 % y el 20 %, según cuánto tardes. Además:
- Puedes perder bonificaciones, como la tarifa plana, porque exigen estar al corriente.
- Para cobrar prestaciones tienes que estar al día. En el paro de autónomo, por ejemplo, te dan 30 días para ponerte al corriente.
- La deuda acaba en vía ejecutiva, con posibles embargos de cuentas.
Si vas a tener un mes flojo, es mejor hablar con tu gestoría antes del cargo que dejar que se devuelva.
Tienes esta y otras calculadoras gratis (factura, modelo 130, sueldo neto, autónomo o SL) en nuestra página de herramientas para autónomos.
Cuota de autónomos: preguntas frecuentes
¿Cuál es la cuota de autónomos mínima en 2026?
205,88 € al mes, para rendimientos netos de hasta 670 € al mes. Si te das de alta por primera vez, con la tarifa plana pagas unos 88,56 € durante 12 meses.
¿Cuánto paga un autónomo que gana 2.000 € al mes?
Si 2.000 € es tu rendimiento computable (ya con las cuotas sumadas y el 7 % restado), estás en el tramo general 5: entre 380,88 € y 639,45 € al mes. Si 2.000 € es tu beneficio sin más, haz la cuenta completa, porque puedes caer en el tramo 6.
¿Qué pasa si elijo un tramo más bajo del que me toca?
Pagas menos durante el año, pero en la regularización te reclamarán la diferencia. No hay multa si la pagas en plazo, pero puede ser un pago grande de golpe.
¿La cuota de autónomos es deducible en el IRPF?
Sí. Es un gasto deducible de tu actividad. Por eso, para calcular el tramo, se vuelve a sumar al rendimiento neto.
¿Cuánto cuesta ser autónomo en total?
Además de la cuota están la gestoría, los seguros y los impuestos. Hacemos la cuenta completa en cuánto cuesta ser autónomo.
¿Quieres saber en qué tramo estás de verdad?
Revisamos tus números, calculamos tu rendimiento computable y ajustamos tu base para que la regularización no te pille por sorpresa. Escríbenos a trimestrefacil@hotmail.com. Un tramo mal elegido se paga en la regularización. Revísalo con un profesional.
Este artículo es informativo y está actualizado a octubre de 2026. No sustituye el asesoramiento profesional sobre tu caso concreto.