Última revisión: octubre de 2026 · Escrito por Pedro Leyva, asesor fiscal en Gestoría Adade (Granada) · Cómo trabajamos
El modelo 390 es el resumen anual del IVA: recoge en una sola declaración las operaciones de los cuatro trimestres del año y se presenta del 1 al 30 de enero, junto con el último 303. No se paga nada con él, pero tiene que cuadrar al céntimo con tus autoliquidaciones. El de 2026 se presentará en enero de 2027, previsiblemente hasta el lunes 1 de febrero, porque el 30 cae en sábado.
En la gestoría, enero es el mes del modelo 390 y también el de las dudas: quién está exonerado, qué pasa si un trimestre se presentó mal o si tributas por módulos. Te lo explicamos con las reglas de la Agencia Tributaria y con el ejemplo de una interiorista de Granada.
Si solo tienes un minuto
- Qué es: una declaración informativa con el resumen de todo el IVA del año. No sale a pagar ni a devolver.
- Plazo: del 1 al 30 de enero del año siguiente, a la vez que el 303 del cuarto trimestre.
- Quién lo presenta: todos los que presentan el 303, salvo los exonerados.
- Exonerados: quien presenta el IVA trimestral, tributa solo en territorio común y su actividad es solo de módulos de IVA o de alquiler de inmuebles urbanos, y quien lleva los libros por el SII.
- Los exonerados rellenan unas casillas extra en el 303 del cuarto trimestre.
- Tiene que cuadrar con la suma de tus cuatro 303 y con lo que declaran tus clientes y proveedores.
¿Qué es el modelo 390 y para qué sirve?
Cada trimestre presentas el modelo 303 con el IVA cobrado y pagado de esos tres meses. El modelo 390 junta los datos de todo el año en una sola declaración: el IVA devengado por tipos, el deducible, el resultado de cada trimestre, el volumen de operaciones y otros datos, como las operaciones con otros países o las exentas.
Hacienda lo usa para comprobar que todo encaja: que la suma de lo que declaraste trimestre a trimestre coincide con el total del año y que tus cifras cuadran con lo que declaran tus clientes y proveedores. Por eso no lleva ingreso: si algo no cuadra, lo que hay que corregir es el 303 del trimestre en el que estaba el error.
Plazo del modelo 390 en 2027
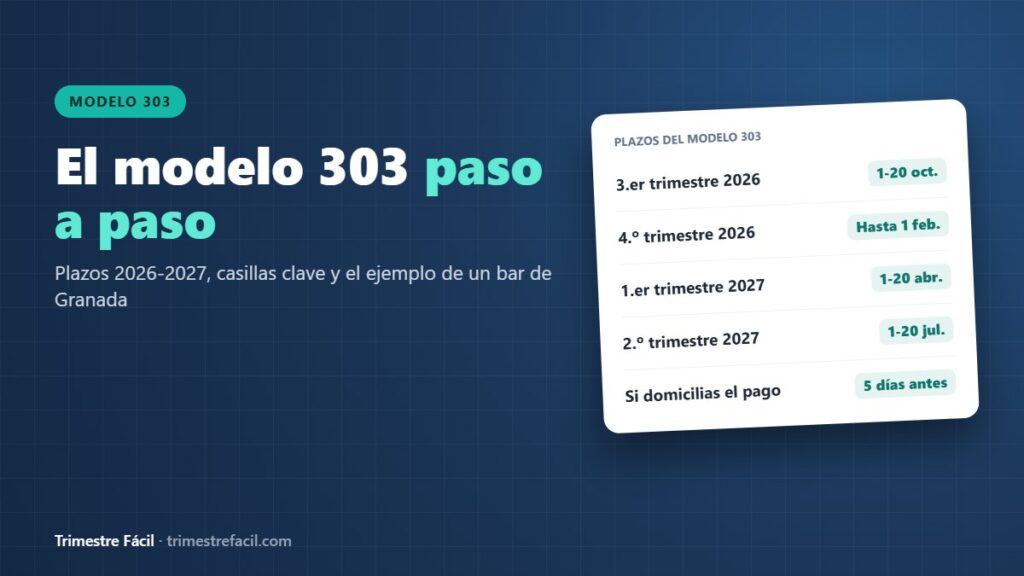
El modelo 390 se presenta en el mismo plazo que el 303 del cuarto trimestre: del 1 al 30 de enero. En 2027, el 30 de enero es sábado, así que, aplicando la regla de los días inhábiles, el plazo terminará previsiblemente el lunes 1 de febrero de 2027. Lo tienes con todas las demás fechas en el plazo del modelo 303 y en el calendario fiscal del autónomo.
Como no hay pago, no tienes que preocuparte por la fecha de domiciliación. Pero sí te conviene hacerlo a la vez que el 303 del 4T, con las mismas cifras delante.
¿Quién está exonerado del modelo 390?
Según la Agencia Tributaria, en su página sobre los exonerados de presentar el modelo 390, no tienen que presentarlo estos contribuyentes:
| Tu caso | ¿Presentas el modelo 390? |
|---|---|
| IVA trimestral, solo territorio común y actividad en régimen simplificado del IVA (módulos) | No. Rellenas la información adicional en el 303 del 4T |
| IVA trimestral, solo territorio común y solo alquiler de inmuebles urbanos (por ejemplo, un local) | No. Rellenas la información adicional en el 303 del 4T |
| Llevas los libros de IVA a través del SII | No |
| Solo haces operaciones exentas de IVA | No presentas ni 303 ni 390 |
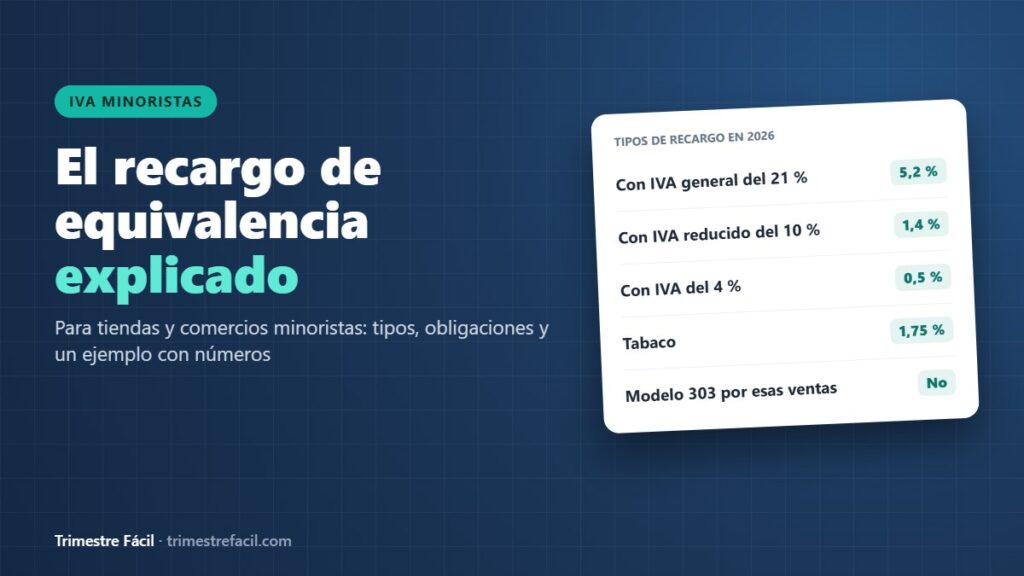
| Comercio minorista solo en recargo de equivalencia | No presentas ni 303 ni 390 por esa actividad |
| Estimación directa con IVA general: diseñadores, reformistas, bares, profesionales… | Sí |
La información adicional que piden a los exonerados en el 303 del último trimestre es, básicamente, un resumen del año: volumen de operaciones, actividades y algunas operaciones concretas. Lo dicen también las instrucciones del 303 de la Agencia Tributaria: en el 4T tienes que indicar si estás exonerado del 390.
Estar en módulos en el IRPF no basta
La exoneración va ligada al régimen simplificado del IVA, no al IRPF. Y tu actividad tiene que ser solo de módulos de IVA o de alquiler de inmuebles urbanos. Si, por ejemplo, tienes un bar en módulos y además alquilas un piso turístico con servicios o haces otra actividad en el régimen general del IVA, ya no estás exonerado y tienes que presentar el modelo 390.
Qué datos lleva el modelo 390
No hace falta que te sepas las casillas, pero sí conviene saber qué te va a pedir para tenerlo preparado:
- Tus datos y tus actividades, con su epígrafe y el régimen de IVA de cada una.
- El IVA devengado del año, separado por tipos (21 %, 10 % y 4 %) y por régimen.
- El IVA deducible del año: operaciones interiores, bienes de inversión, importaciones y adquisiciones en la UE.
- El resultado de las autoliquidaciones: lo que ingresaste, compensaste o pediste a devolver en cada 303.
- El volumen de operaciones: el total facturado en el año sin IVA, incluidas las operaciones exentas o no sujetas.
- Operaciones específicas: entregas y servicios a otros países de la UE, exportaciones, operaciones exentas o con inversión del sujeto pasivo.
Si en el año has tenido clientes de la UE, esas cifras también tienen que coincidir con tu modelo 349.
Cómo presentar el modelo 390 paso a paso
- Reúne los cuatro 303 del año y tus libros de facturas emitidas y recibidas.
- Entra en la sede electrónica de la Agencia Tributaria, en el apartado del IVA, y abre el modelo 390 del ejercicio con tu certificado digital o Cl@ve.
- Rellena tus actividades y el IVA devengado y deducible del año completo.
- Comprueba que la suma de los resultados de los cuatro 303 coincide con el total de la declaración.
- Indica el volumen de operaciones del año.
- Valida, firma y envía. Guarda el justificante con el 303 del cuarto trimestre.
Si el programa te avisa de que algo no cuadra, no fuerces la cifra en el modelo 390. Busca qué trimestre tiene el error y corrígelo con una autoliquidación rectificativa del 303 de ese periodo.
Ejemplo: Celia, interiorista en Granada
Celia es interiorista en Granada, en estimación directa y en el régimen general del IVA. En 2026 ha facturado 45.000 € más IVA del 21 % y ha pagado 3.360 € de IVA en sus gastos. Sus 303 fueron estos:
| Trimestre | Resultado del 303 |
|---|---|
| 1T 2026 | 1.260 € a ingresar |
| 2T 2026 | 1.890 € a ingresar |
| 3T 2026 | 840 € a ingresar |
| 4T 2026 | 2.100 € a ingresar |
| Total del año | 6.090 € |
En su modelo 390 de 2026 declarará un IVA devengado de 9.450 € (el 21 % de 45.000 €), un IVA deducible de 3.360 € y, por tanto, un resultado de 6.090 €, que coincide con la suma de sus cuatro 303. Su volumen de operaciones es de 45.000 €. Lo presentará en enero de 2027, junto con el 303 del 4T.
Su tío Ramiro solo tiene alquilado un local en Armilla, por el que cobra IVA. Presenta el IVA cada trimestre y no tiene más actividades, así que está exonerado del modelo 390: le basta con rellenar la información adicional en el 303 del cuarto trimestre.
Casos especiales del modelo 390
Si te diste de alta a mitad de año
El modelo 390 recoge solo los trimestres en los que estuviste de alta. Si empezaste en septiembre, tu resumen anual tendrá los datos del tercer y del cuarto trimestre, y el volumen de operaciones será lo que facturaste desde entonces.
Si cerraste la actividad durante el año
Si te diste de baja antes de diciembre y no estabas exonerado, también tendrás que presentar el resumen anual con los trimestres en los que estuviste de alta. Revisa con tu asesor el plazo exacto en tu caso, porque depende de cuándo presentaste tu último 303. Lo vemos en cómo darse de baja como autónomo.
Si tienes actividades con IVA y actividades exentas
Si combinas, por ejemplo, formación exenta con servicios que llevan IVA, solo puedes deducir una parte del IVA que pagas: es la regla de la prorrata. Durante el año aplicas un porcentaje provisional y en el último trimestre se regulariza con el definitivo. En el modelo 390 tendrás que declarar ese porcentaje, así que conviene calcularlo antes de presentar el 303 del cuarto trimestre.
Si tienes clientes o proveedores en otros países
Las entregas y servicios a empresas de otros países de la UE, las exportaciones y las compras con inversión del sujeto pasivo tienen sus propias casillas. Si las has declarado bien en tus 303, solo tendrás que trasladar el total del año.
¿Qué pasa si no presentas el modelo 390 o te equivocas?
Aunque el modelo 390 no lleva pago, no presentarlo tiene multa, y Hacienda te lo reclamará igualmente. Si lo presentas tarde por tu cuenta, antes de que te lo pidan, la multa se reduce a la mitad. Por eso, si se te ha pasado, preséntalo cuanto antes.
Si ya lo presentaste y descubres un error, puedes presentar una declaración sustitutiva con los datos correctos. Si el error está en un 303, corrige primero ese trimestre: el resumen anual tiene que reflejar lo que de verdad declaraste.
Fallos típicos con el modelo 390
- Creer que estás exonerado por estar en módulos del IRPF, cuando en el IVA estás en el régimen general.
- Presentarlo con cifras distintas a las de tus 303: Hacienda lo detecta enseguida.
- Olvidar el volumen de operaciones de las ventas sin IVA, como las exportaciones o los servicios a clientes de otros países.
- Dejarlo para el último día de enero, cuando coincide con el 303, el 130, el 190 y el 180.
Modelo 390: dudas habituales
¿El modelo 390 se paga?
No. Es una declaración informativa. Lo que se paga es el 303 de cada trimestre.
¿Tengo que presentar el modelo 390 si me di de alta en noviembre?
Sí, si no estás exonerado. Se presenta aunque solo hayas tenido actividad unas semanas del año, con los datos de esos trimestres.
¿Y si he tenido trimestres sin actividad?
Lo presentas igual con los datos del año. Los trimestres sin actividad simplemente no suman nada. Lo explicamos en el modelo 303 sin actividad.
¿El modelo 390 sustituye al 303 del cuarto trimestre?
No. En enero presentas los dos: el 303 del 4T, que es el que se paga, y el modelo 390 con el resumen del año.
¿Te toca el modelo 390 este enero?
Revisamos que tus cuatro 303 cuadren, preparamos el resumen anual y lo presentamos a tiempo junto con el cuarto trimestre. Escríbenos a trimestrefacil@hotmail.com. Un 390 que no cuadra con tus cuatro 303 es la forma más rápida de recibir un requerimiento. Que lo prepare un profesional.
Este artículo es informativo y está actualizado a octubre de 2026. No sustituye el asesoramiento profesional sobre tu caso concreto.