Última revisión: octubre de 2026 · Escrito por Pedro Leyva, asesor fiscal en Gestoría Adade (Granada) · Cómo trabajamos
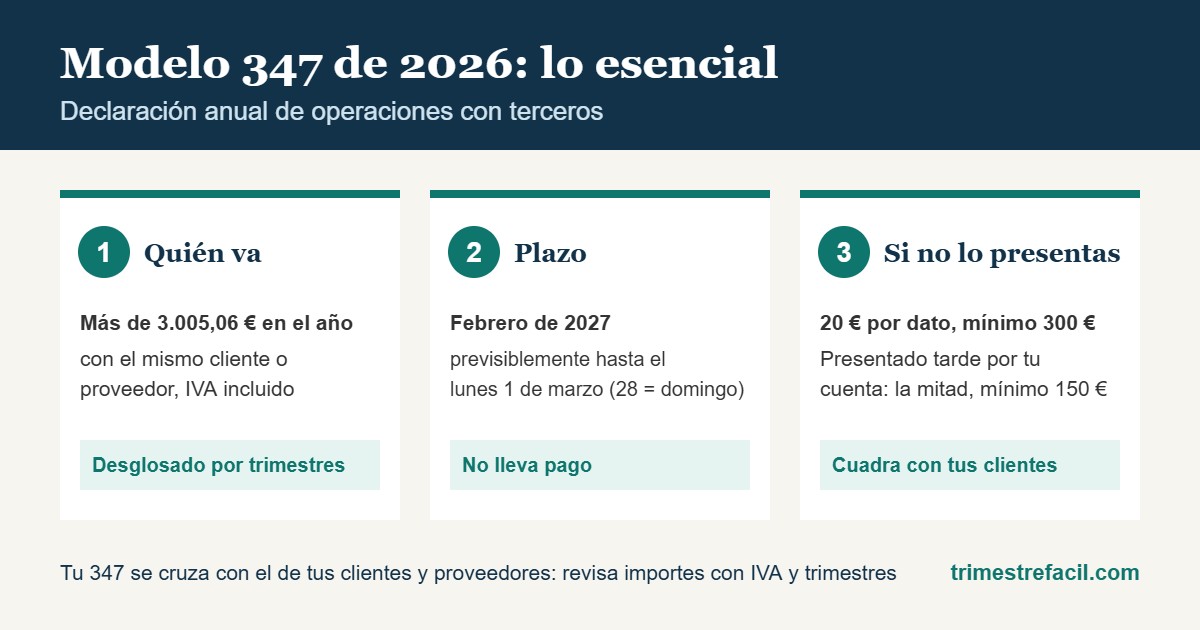
El modelo 347 es la declaración anual de operaciones con terceros: en él informas a Hacienda de cada cliente y proveedor con el que, en el año, has superado 3.005,06 €, IVA incluido. Se presenta en febrero y no lleva pago. El de 2026 se presentará en febrero de 2027, previsiblemente hasta el lunes 1 de marzo, porque el 28 cae en domingo.
En la gestoría es la declaración que más requerimientos genera, porque Hacienda cruza lo que declaras tú con lo que declaran tus clientes y proveedores. Te explicamos quién lo presenta, qué operaciones van y cuáles no, cómo se calcula el importe y qué pasa si no cuadra, con el ejemplo de un taller de chapa y pintura de Atarfe.
Si solo tienes un minuto
- Qué declaras: cada cliente o proveedor con el que hayas superado 3.005,06 € en el año, con el IVA incluido y desglosado por trimestres.
- Plazo: durante el mes de febrero del año siguiente.
- No lo presentan: quien lleva el SII, quien no supera el importe con nadie y, con matices, quien está en módulos.
- No se incluyen: las operaciones que ya van en otros modelos, como las intracomunitarias (349), las importaciones y exportaciones o las que tienen retención y van al 190 o al 180.
- Cobros en efectivo de más de 6.000 € de un mismo cliente se declaran aparte.
- Si no lo presentas: 20 € por cada dato que faltaba, con un mínimo de 300 €.
Quién tiene que presentar el modelo 347
Lo presentan los autónomos y las empresas que, durante el año, hayan tenido operaciones con alguna persona o entidad por más de 3.005,06 € en total. Es independiente del IVA: también lo presentan, por ejemplo, quienes tienen actividades exentas de IVA.
| Tu caso | ¿Lo presentas? |
|---|---|
| Has superado 3.005,06 € con algún cliente o proveedor | Sí |
| No has superado ese importe con nadie | No |
| Llevas los libros de IVA por el SII | No: Hacienda ya tiene la información |
| Estás en módulos en el IRPF y en el régimen simplificado o el recargo de equivalencia del IVA | No por esa actividad, salvo las operaciones por las que emitas factura. Si estás en el régimen simplificado del IVA, sí declaras las compras que anotas en el libro de facturas recibidas |
| No tienes establecimiento ni domicilio fiscal en España | No |
Si tributas por módulos o tienes una tienda en recargo de equivalencia, revisa tu caso con tu asesor: es donde más matices hay.
Qué operaciones se incluyen en el modelo 347 y cuáles no
| Operación | ¿Se incluye? |
|---|---|
| Ventas y servicios a clientes en España (empresas o particulares) | Sí, si superas 3.005,06 € con el mismo cliente |
| Compras y gastos a proveedores en España | Sí, con el mismo límite |
| Alquiler de un local de negocio | El arrendador lo declara en un apartado propio; el inquilino que retiene no, porque va en el 180 |
| Servicios de profesionales con retención (gestoría, abogado) | No: van en el 190 |
| Operaciones con empresas de otros países de la UE | No: van en el modelo 349 |
| Importaciones y exportaciones | No |
| Suministros de luz, agua, teléfono y seguros | Sí, si superas el límite con esa empresa |
| Nóminas de tus trabajadores | No: van en el 190 |
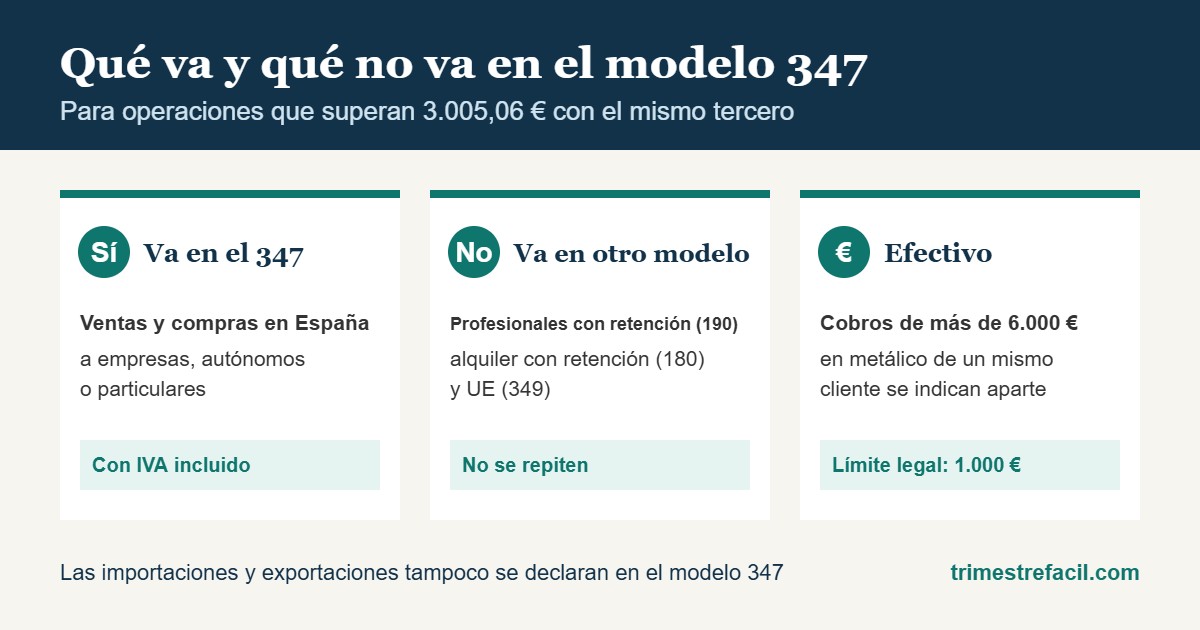
El importe se calcula con IVA incluido (y, en su caso, con el recargo de equivalencia), sumando todo lo del año natural con cada tercero, y se desglosa por trimestres.
Tu 347 se cruza con el de tu cliente
Tu cliente declara lo que te ha pagado y tú lo que le has facturado. Si tú pones la base sin IVA y él el total con IVA, o si un trimestre no coincide porque una factura de diciembre él la anotó en enero, Hacienda verá una diferencia y puede mandaros un requerimiento a los dos. En enero, antes de presentar, cuadra los importes con tus principales clientes y proveedores.
Plazo del modelo 347
Se presenta durante todo el mes de febrero del año siguiente. Como el 28 de febrero de 2027 es domingo, el de 2026 podrá presentarse previsiblemente hasta el lunes 1 de marzo de 2027. Tienes todas las fechas en el calendario fiscal del autónomo.
Es un buen momento para revisar el año: si en enero has presentado el último modelo 303 y el resumen anual del IVA, tendrás a mano todos los importes.
Los cobros en efectivo y los alquileres
- Cobros en metálico: si un mismo cliente te ha pagado en efectivo más de 6.000 € en el año, se indica aparte en la declaración. Recuerda, además, que entre un autónomo o empresa y otra persona no se puede pagar en efectivo una operación de 1.000 € o más.
- Alquiler de locales: si eres el arrendador, declaras los importes cobrados y los datos del inmueble, como la referencia catastral.
Cómo presentar el modelo 347 paso a paso
- Saca de tu programa de facturación o de tus libros el total del año por cada cliente y proveedor, con IVA incluido.
- Quédate con los que superan 3.005,06 € y quita los que van en otros modelos (349, 190, 180).
- Desglosa cada importe por trimestres.
- Comprueba el NIF y el nombre de cada tercero. Para particulares, necesitas su NIF.
- Entra en la sede electrónica de la Agencia Tributaria y preséntalo con tu certificado digital o Cl@ve. La ficha oficial del modelo 347 tiene el formulario y la ayuda.
- Guarda el justificante y la hoja con los cálculos por si Hacienda te pregunta.
Ejemplo: Ramón, taller de chapa y pintura en Atarfe
Ramón tiene un taller de chapa y pintura en Atarfe, en estimación directa. Estas son sus operaciones de 2026 con más volumen:
| Tercero | Total del año (IVA incluido) | ¿Se declara? |
|---|---|---|
| Aseguradora que le manda los partes (cliente) | 18.150 € | Sí |
| Proveedor de pintura (compras) | 9.680 € | Sí |
| Cliente particular que repara su coche varias veces (por transferencia) | 4.235 € | Sí, con su NIF |
| Empresa de grúas | 2.420 € | No: no llega a 3.005,06 € |
| Alquiler del local, con retención | 8.712 € | No: lo declara en el 180 |
| Gestoría, con retención | 1.800 € | No: va en el 190 |
Ramón declara tres terceros en su declaración de 2026. Antes de presentarlo, llama a la aseguradora y al proveedor de pintura para comprobar que sus totales coinciden con los suyos: 18.150 € y 9.680 €. Así evita requerimientos por diferencias.
Cómo se reparte el importe por trimestres
Además del total del año, la declaración pide el importe de cada trimestre con cada tercero. Se asigna según la fecha de cada factura. En el caso de Ramón con la aseguradora, quedaría así:
| Trimestre | Facturado a la aseguradora (IVA incluido) |
|---|---|
| 1T 2026 | 4.840 € |
| 2T 2026 | 3.630 € |
| 3T 2026 | 4.235 € |
| 4T 2026 | 5.445 € |
| Total | 18.150 € |
Es en este desglose donde aparecen más diferencias: una factura del 30 de diciembre que el cliente registra en enero, un abono que uno descuenta y el otro no o una factura rectificativa olvidada. Por eso es tan útil comparar las cifras con tus clientes y proveedores principales antes de presentar.
Si te llega un requerimiento por el modelo 347
Si Hacienda detecta que lo que tú declaras no coincide con lo que declara la otra parte, te enviará una carta o un requerimiento. No te asustes, pero no lo dejes pasar:
- Compara tu cifra con la de tus libros y busca la factura que explica la diferencia.
- Pregunta al cliente o al proveedor qué declaró él y por qué.
- Si el error es tuyo, presenta una declaración complementaria o sustitutiva con los datos correctos.
- Contesta al requerimiento dentro del plazo que te den, con la explicación y los documentos.
Si la diferencia viene de una factura que no declaraste en el IVA, el problema ya no es solo el 347: habrá que corregir también el 303 de ese trimestre.
Si te diste de alta o de baja durante el año
La declaración recoge las operaciones del año natural en las que estuviste de alta. Si empezaste en septiembre, solo cuentan las de septiembre a diciembre; si cerraste en junio, las de enero a junio. El límite de 3.005,06 € se aplica igual, sobre lo que hayas hecho en ese tiempo con cada tercero.
Qué pasa si no presentas el modelo 347
| Situación | Multa |
|---|---|
| No lo presentas y Hacienda te lo requiere | 20 € por cada dato o conjunto de datos de un mismo tercero, con un mínimo de 300 € y un máximo de 20.000 € |
| Lo presentas tarde por tu cuenta | La mitad: 10 € por dato, con un mínimo de 150 € y un máximo de 10.000 € |
| Lo presentas con datos erróneos | También se sanciona: revisa NIF e importes |
Para Ramón, olvidarse de esta declaración supondría al menos 300 € si Hacienda se lo reclama, aunque solo tenga tres terceros que declarar.
Fallos típicos con el modelo 347
- Declarar sin IVA. El importe va siempre con el IVA incluido.
- Incluir operaciones con retención que ya van en el 190 o en el 180.
- Meter clientes de la UE, que van en el 349.
- No cuadrar con clientes y proveedores antes de presentar.
- Olvidar a los particulares que superan el límite.
Preguntas frecuentes
¿El límite de 3.005,06 € es con o sin IVA?
Con IVA incluido. Se suma todo lo facturado o comprado con un mismo tercero en el año.
¿Tengo que presentar el modelo 347 si no supero el límite con nadie?
No. Solo se presenta si tienes al menos un cliente o proveedor por encima de 3.005,06 €.
¿Se declaran los clientes particulares?
Sí, si superas el límite con alguno. Necesitas su NIF, así que pídelo en la factura.
¿El modelo 347 se paga?
No. Es una declaración informativa. Solo sirve para que Hacienda cruce datos.
¿Qué pasa si mi cliente no me ha dado su NIF?
Pídeselo antes de presentar. Sin NIF no puedes declarar bien la operación, y además lo necesitas en cualquier factura completa. Si se niega a dártelo, coméntalo con tu asesor.
¿Puedo corregir el modelo 347 después de presentarlo?
Sí. Puedes presentar una declaración complementaria, si se te olvidó algún tercero, o una sustitutiva, si quieres reemplazarla entera. Hazlo cuanto antes, sobre todo si Hacienda aún no te ha requerido nada.
¿Te toca el modelo 347 en febrero?
Preparamos tu listado de clientes y proveedores, lo cuadramos con ellos y lo presentamos a tiempo. Escríbenos a trimestrefacil@hotmail.com. Si tus cifras no cuadran con las de tus clientes, Hacienda lo detecta. Que un profesional cuadre el 347 antes de presentarlo.
Este artículo es informativo y está actualizado a octubre de 2026. No sustituye el asesoramiento profesional sobre tu caso concreto.