Última revisión: octubre de 2026 · Escrito por Pedro Leyva, asesor fiscal en Gestoría Adade (Granada) · Cómo trabajamos
La retención del 7 % es el tipo reducido que pueden aplicar en sus facturas los profesionales que empiezan: el año de inicio y los dos siguientes, siempre que no hayan ejercido ninguna actividad profesional el año anterior. El resto de profesionales factura con el 15 %, el tipo general.
En la gestoría es una de las primeras dudas de quien se acaba de dar de alta: si puede usar el 7 %, cómo se lo dice al cliente y cuánto va a cobrar de verdad. Te lo explicamos con el caso de Lorena, diseñadora gráfica en Granada, con un modelo de comunicación que puedes copiar y una factura con números.
Lo esencial en 6 líneas
- 15 %: la retención general de los profesionales, sobre la base de la factura (sin IVA).
- 7 %: el año de inicio y los dos siguientes, si el año anterior no ejerciste actividad profesional. También para algunos colectivos, como recaudadores municipales o ciertos artistas.
- Hay que comunicarlo por escrito a cada cliente; si no lo haces, te retendrá el 15 %.
- Retienen las empresas y los autónomos que te pagan dentro de su actividad. Los particulares, no.
- 1 %: algunas actividades en módulos (albañilería, fontanería, transporte…), salvo que comuniques que estás en estimación directa.
- No es un impuesto extra: es un adelanto de tu IRPF que se descuenta en la Renta.
Puedes comprobar cuánto cobras con el 7 % o con el 15 % en nuestra calculadora de factura de autónomo.
Qué es la retención del 7 % y quién puede aplicarla
Cuando un profesional factura a una empresa o a otro autónomo, el cliente le descuenta un porcentaje de la base de la factura y lo ingresa en Hacienda en su nombre. Ese porcentaje es, con carácter general, el 15 % de los ingresos íntegros, es decir, de la base sin IVA.
El artículo 95 del Reglamento del IRPF rebaja ese tipo al 7 % en el periodo de inicio de la actividad y en los dos siguientes, con una condición: no haber ejercido ninguna actividad profesional en el año anterior a la fecha de inicio. Así se reparten los años:
| Si te das de alta en… | Retención del 7 % | Pasas al 15 % |
|---|---|---|
| 2024 | 2024, 2025 y 2026 | Desde el 1 de enero de 2027 |
| 2025 | 2025, 2026 y 2027 | Desde el 1 de enero de 2028 |
| 2026 | 2026, 2027 y 2028 | Desde el 1 de enero de 2029 |
Fíjate en dos detalles. El primero: el año de alta cuenta entero como primer periodo, aunque empieces en noviembre. El segundo: el requisito habla de actividad profesional. Haber trabajado como asalariado no te lo impide.
Lo que sí te lo impide es haber facturado como profesional el año anterior. Adrián, ingeniero en Armilla, trabaja por su cuenta desde 2019: aplicó la retención del 7 % en 2019, 2020 y 2021, y desde 2022 sus facturas llevan el 15 %.
Las actividades profesionales son las de la sección 2.ª del IAE. Si tu epígrafe del IAE es empresarial, tus facturas no llevan esta retención (salvo casos concretos, como el 1 % de algunas actividades en módulos que vemos más abajo). Por eso es importante revisar en qué epígrafe te diste de alta.
Cómo comunicar la retención del 7 % a tus clientes
La retención del 7 % no se aplica sola. Tienes que comunicar por escrito a cada cliente que cumples el requisito, y el cliente debe conservar esa comunicación firmada por ti. Si no se la das, te retendrá el 15 %.
La norma no exige un formulario concreto. Basta con un escrito con tus datos, la fecha de inicio y la declaración de que no ejerciste actividad profesional el año anterior. Este es el texto que preparamos a nuestros clientes:
Modelo de comunicación para tus clientes
[Nombre y apellidos], con NIF [número] y domicilio fiscal en [dirección], comunica a [nombre o razón social del cliente], con NIF [número]:
- Que inició su actividad profesional de [actividad] el [fecha de alta].
- Que no ha ejercido ninguna actividad profesional en el año anterior a esa fecha.
- Que, de acuerdo con el artículo 95.1 del Reglamento del IRPF, solicita que se le aplique la retención del 7 % en las facturas de [año de inicio] y de los dos años siguientes ([años]).
En [localidad], a [fecha]. Firma: [nombre y apellidos].
Mándala con la primera factura a cada cliente nuevo y guarda tú también una copia. Cuando llegue el cuarto año, avisa a tus clientes de que pasas al 15 % y cambia el tipo en tu programa de facturación.
Ejemplo de factura: Lorena con el 7 % y con el 15 %
Lorena es diseñadora gráfica en Granada. Trabajaba por cuenta ajena y se dio de alta como autónoma en abril de 2026, en un epígrafe profesional, así que factura con la retención del 7 % en 2026, 2027 y 2028. Si estás en el mismo punto, tienes los pasos en cómo darse de alta como autónomo.
En julio hizo el logotipo y la imagen de marca de una empresa de catering de Alhendín por 1.500 €. Así queda la factura con cada tipo:
| Concepto | Con retención del 7 % | Con retención del 15 % |
|---|---|---|
| Base imponible | 1.500 € | 1.500 € |
| IVA (21 %) | +315 € | +315 € |
| Total factura | 1.815 € | 1.815 € |
| Retención de IRPF (sobre la base) | −105 € | −225 € |
| Lo que cobra Lorena | 1.710 € | 1.590 € |
La retención se calcula siempre sobre la base, sin IVA: el 7 % de 1.500 € son 105 €. El IVA lo cobra entero y lo declara en su modelo 303. Con el 7 %, Lorena cobra 120 € más en esta factura que con el 15 %.
Esos 120 € no son un ahorro: son impuesto que no adelanta ahora y que, si su beneficio lo justifica, pagará en la Renta. La empresa de catering, por su parte, ingresa los 105 € en Hacienda con su modelo 111 del trimestre y los incluye en el resumen anual, el modelo 190.
En un año completo la diferencia se nota. Si Lorena factura 15.000 € a empresas en 2026, le retendrán 1.050 € con el 7 %, frente a 2.250 € con el 15 %.
Otros casos en los que se aplica el 7 %
Además de a los profesionales que empiezan, el cuadro de tipos de retención de la Agencia Tributaria aplica la retención del 7 % a estos casos:
- Recaudadores municipales.
- Mediadores de seguros que utilizan los servicios de auxiliares externos.
- Delegados comerciales de la Sociedad Estatal Loterías y Apuestas del Estado (SELAE).
- Artistas de determinados epígrafes (851, 852, 853, 861, 862, 864 y 869 de la sección 2.ª del IAE y agrupaciones 01, 02, 03 y 05 de la sección 3.ª) o de la relación laboral especial de artistas, si el año anterior sus rendimientos íntegros fueron inferiores a 15.000 € y supusieron más del 75 % de la suma de sus rendimientos íntegros de actividades económicas y del trabajo.
La retención del 7 % de los artistas se aplica desde el 26 de enero de 2023 y también hay que comunicarla al pagador. Por ejemplo, un músico de Órgiva dado de alta en uno de esos epígrafes que el año pasado ingresó 12.000 € por sus actuaciones, sin otros ingresos, cumpliría los dos límites.
Quién te tiene que retener y quién no
Solo retienen los pagadores a los que la norma obliga: las empresas y entidades, y los autónomos cuando te pagan dentro de su actividad. Esta tabla te ayuda a saber si tu factura lleva retención:
| Tu cliente | ¿Te practica retención? |
|---|---|
| Una empresa (SL, SA, cooperativa…) | Sí |
| Un autónomo que te paga por su actividad (un bar, una tienda, otro profesional) | Sí |
| Una comunidad de propietarios o una comunidad de bienes | Sí |
| Un ayuntamiento u otra administración pública | Sí |
| Un particular que no actúa como empresario | No |
| Una empresa extranjera sin establecimiento en España | Normalmente no |
Por eso Lorena aplica la retención del 7 % en la factura al catering o a una gestoría, pero no en las invitaciones de boda que diseña para una pareja de Santa Fe: esa factura lleva IVA, pero no retención. Pon la retención solo cuando el cliente esté obligado a practicarla.
El 1 % de algunas actividades en módulos
Hay otro tipo que afecta a empresarios, no a profesionales: el 1 %. Según el artículo 95.6 del Reglamento del IRPF, lo practican las empresas y autónomos que pagan a ciertos negocios que tributan en módulos. Entre otros:
- Albañilería y pequeños trabajos de construcción, revestimientos y solados, pintura y trabajos en yeso y escayola.
- Fontanería, instalaciones de frío y calor, instalaciones y montajes.
- Carpintería metálica, carpintería de madera para la construcción, cerrajería y fabricación de muebles.
- Transporte de mercancías por carretera y mudanzas.
- Confección e impresión.
Si tienes una de estas actividades pero estás en estimación directa, no te corresponde el 1 %: comunícalo por escrito a tu cliente, con tu nombre, NIF y domicilio, y no te lo retendrá. Si no lo comunicas, tu cliente puede aplicártelo pensando que estás en módulos.
La retención es un adelanto del IRPF, no un impuesto extra
La retención no es dinero que pierdes. Es un adelanto de tu IRPF: en la Renta del año siguiente se calcula el impuesto real sobre tu beneficio y se restan todas las retenciones que te han practicado. Si te retuvieron más de lo que te toca pagar, te devuelven la diferencia; si menos, pagas el resto.
Con la retención del 7 %, el adelanto puede quedarse corto si tu beneficio crece. Por eso, si empiezas, aparta cada mes una parte de lo que cobras, para que la Renta del autónomo no le pille sin liquidez.
El primer año con beneficio, además, puedes tener la reducción del 20 % por inicio de actividad, que solo se aplica en la Renta. Su requisito es más estricto que el del 7 %, porque exige no haber ejercido ninguna actividad económica, ni profesional ni empresarial, en el año anterior.
La comunicación la firmas tú
Si comunicas el 7 % sin cumplir el requisito, por ejemplo porque el año anterior facturaste como profesional, estás pidiendo que te retengan menos de lo que te toca. Lo que no se retuvo lo pagarás en la Renta, y una comunicación que no se ajusta a la realidad puede darte problemas con Hacienda. Y no olvides el cambio: el 1 de enero del cuarto año, tus facturas pasan al 15 %.
Retenciones y modelo 130: la regla del 70 %
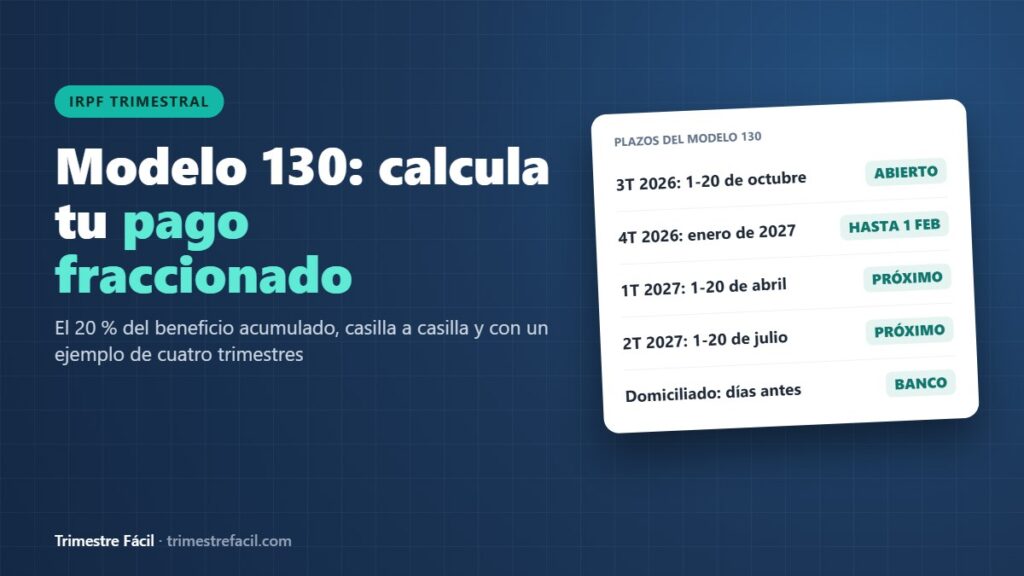
Las retenciones también deciden si presentas el modelo 130. Si eres profesional y el año anterior al menos el 70 % de los ingresos de tu actividad tuvo retención, este año no lo presentas: tus clientes ya adelantan tu IRPF. Si no llegas, lo presentas cada trimestre y restas en él las retenciones acumuladas.
El primer año se mira el periodo de cada pago fraccionado. En el segundo trimestre de 2026, el 80 % de lo que facturó Lorena llevó retención y no presentó el 130. En el tercero, con más trabajos para particulares, se quedó en el 60 % y tiene que presentarlo hasta el 20 de octubre. Lo explicamos con detalle en cuándo es obligatorio el modelo 130.
| Situación de Lorena | Facturado (sin IVA) | Con retención | ¿Presenta el 130? |
|---|---|---|---|
| 2T 2026 | 5.000 € | 4.000 € (80 %) | No |
| 3T 2026 | 6.000 € | 3.600 € (60 %) | Sí, hasta el 20 de octubre |
| 2027, si cierra 2026 con al menos un 70 % retenido | — | — | No, en ningún trimestre |
Retención del 7 % o del 15 %: dudas habituales
¿Puedo aplicar la retención del 7 % si antes era asalariada?
Sí. El requisito es no haber ejercido actividad profesional el año anterior, y trabajar por cuenta ajena no cuenta como tal. Es el caso de Lorena.
¿Puedo quedarme con el 15 % aunque tenga derecho al 7 %?
Sí. El 7 % se aplica cuando se lo comunicas al cliente; si no lo haces, te retendrá el 15 %. Hay quien lo prefiere para adelantar más impuesto durante el año y que la Renta no salga tan alta.
¿Qué pasa si me han retenido el 15 % en lugar del 7 %?
No pierdes ese dinero: es una retención mayor, que se resta en tu Renta. Pero cobras menos en cada factura, así que manda cuanto antes la comunicación de la retención del 7 % a tus clientes habituales.
Si me di de baja y vuelvo a darme de alta, ¿puedo volver al 7 %?
Depende de las fechas. La norma permite aplicarlo en el nuevo periodo de inicio y los dos siguientes si en el año anterior a tu nueva fecha de alta no ejerciste ninguna actividad profesional. Como hay matices, revísalo con tu asesor antes de mandar la comunicación.
¿Y si soy yo quien tiene que retener?
Si pagas a otro profesional para tu actividad, como tu gestoría, eres tú quien le retiene y lo ingresas con el modelo 111. Si alquilas un local, en general retienes el 19 % al propietario (hay excepciones) y lo declaras en el modelo 115.
¿Empiezas como autónomo y no sabes qué retención poner?
Te preparamos la comunicación del 7 % para tus clientes, revisamos tus primeras facturas y te decimos si te toca presentar el 130. Escríbenos a trimestrefacil@hotmail.com. Aplicar el 7 % sin derecho deja a tus clientes con una retención mal hecha. Pregunta a un asesor antes de la primera factura.
Este artículo es informativo y está actualizado a octubre de 2026. No sustituye el asesoramiento profesional sobre tu caso concreto.