Última revisión: octubre de 2026 · Escrito por Pedro Leyva, asesor fiscal en Gestoría Adade (Granada) · Cómo trabajamos
El modelo 115 es la declaración con la que ingresas en Hacienda las retenciones del alquiler de tu local, oficina o nave. Si eres autónomo o tienes una empresa y pagas el alquiler de un inmueble urbano para tu negocio, lo normal es que tengas que quedarte con un 19 % de la renta, sin contar el IVA, e ingresarlo tú cada trimestre.
Es frecuente empezar a pagar un local y no saber que toca esta declaración hasta que llega una carta de Hacienda. Te explicamos cuándo hay que retener y cuándo no, cómo queda el recibo con números, los plazos de 2026 y el resumen anual, con dos ejemplos de Motril y Armilla.
Lo que tienes que saber
- Quién lo presenta: el autónomo o la empresa que paga el alquiler de un inmueble urbano para su actividad: un local, una oficina o una nave.
- Cuánto se retiene: el 19 % de todo lo que pagas al propietario, sin contar el IVA.
- Plazos: del 1 al 20 de abril, julio y octubre, y hasta el 20 de enero para el cuarto trimestre.
- No se retiene si pagas 900 € o menos al año a ese arrendador, si te acredita con un certificado que no procede, en el leasing o en las viviendas para empleados.
- Resumen anual: el modelo 180, en enero.
- Si el propietario es una sociedad, también retienes, salvo las mismas excepciones.
Qué es el modelo 115
Cuando alquilas un local para tu negocio, Hacienda te convierte en «retenedor»: una parte del alquiler no se la das al propietario, sino que la ingresas tú en su nombre. Esa retención es un adelanto del impuesto que el propietario pagará por esas rentas en su Renta o en su Impuesto sobre Sociedades.
El modelo 115 es la autoliquidación en la que declaras e ingresas esas retenciones, normalmente cada trimestre, sumando todos los alquileres sujetos del periodo. En enero, además, presentas el resumen anual con el modelo 180.
No hay que confundirlo con el modelo 111, que recoge las retenciones de nóminas y facturas de profesionales y se resume en el modelo 190.
Cuándo tienes que retener por el alquiler
Tienes que retener y presentar el modelo 115 cuando se cumplen a la vez estas condiciones:
- Eres autónomo o una empresa (una sociedad, una comunidad de bienes…) y pagas el alquiler dentro de tu actividad.
- El inmueble es urbano: un local, una oficina, un despacho o una nave en suelo urbano, como las de un polígono industrial.
- Lo usas para el negocio, no como tu vivienda.
- No estás en ninguna de las excepciones que vemos más abajo.
Da igual que el propietario sea un particular o una empresa, y da igual que tú tributes en estimación directa o en módulos: lo que cuenta es que pagas el alquiler como empresario o profesional.
| Tu caso | ¿Retienes y presentas el modelo 115? |
|---|---|
| Autónomo que alquila un local para su tienda, su bar o su peluquería | Sí |
| Nave en un polígono de suelo urbano | Sí |
| Finca rústica, por ejemplo una parcela agrícola | No: solo se retiene en inmuebles urbanos |
| Piso que alquilas para vivir, como particular | No: un particular no retiene |
| Vivienda que tu empresa alquila para un trabajador | No |
| Local con arrendamiento financiero (leasing) | No |
Cuánto se retiene: el 19 % sin IVA
El tipo de retención del alquiler de inmuebles urbanos es el 19 %. Se aplica sobre todos los conceptos que pagas al propietario, excepto el IVA: la renta mensual y, si te los repercute y se los pagas a él, conceptos como la comunidad o el IBI. Lo establece el artículo 100 del Reglamento del IRPF. En Ceuta y Melilla el porcentaje se reduce un 60 %.
El alquiler de un local lleva IVA del 21 %, que se calcula sobre la misma base pero no entra en la retención. Por eso la factura del propietario debe tener tres líneas: la base, el IVA que se suma y la retención que se resta.
Con números: el local de la peluquería de Patricia en Motril
Patricia tiene una peluquería en Motril. El local es de un vecino, un particular, que se lo alquila por 600 € al mes más IVA. Así queda cada recibo:
| Concepto | Importe |
|---|---|
| Alquiler (base de la retención) | 600 € |
| + IVA (21 % de 600 €) | 126 € |
| − Retención de IRPF (19 % de 600 €) | −114 € |
| Lo que Patricia transfiere al propietario | 612 € |
Cada trimestre, Patricia ingresa en su modelo 115 la suma de las tres retenciones: 114 € × 3 = 342 €. En el año serán 1.368 €, que el propietario restará en su Renta como retenciones ya pagadas.
Para Patricia, el gasto deducible del alquiler son los 600 € al mes (7.200 € al año), no los 486 € que le llegan al propietario después de la retención, porque la retención también forma parte del alquiler. Y los 126 € de IVA los deduce en su modelo 303. Tienes más detalle en nuestra guía de gastos deducibles del autónomo.
Cuándo no se retiene en el alquiler de un local
Hay casos en los que no tienes que retener aunque el inmueble sea urbano y lo uses para tu negocio. Los recoge la Agencia Tributaria en su manual sobre retenciones por arrendamientos, y los más habituales son estos:
- Pagas 900 € o menos al año a un mismo arrendador, sin contar el IVA. Es típico de un trastero, un pequeño almacén o una plaza de garaje.
- El propietario tiene dada de alta la actividad de alquiler en un epígrafe del IAE de arrendamiento de inmuebles urbanos y, aplicando al valor catastral las reglas de cuota de ese epígrafe, no le sale cuota cero. Tiene que acreditártelo con un certificado; sin ese papel, retienes.
- Viviendas que una empresa alquila para sus empleados.
- Arrendamiento financiero (leasing) del inmueble.
- El arrendador es una entidad totalmente exenta del Impuesto sobre Sociedades.
El límite de 900 € es por arrendador y por año
Se suman todos los pagos del año al mismo propietario, sin IVA. Un almacén de 80 € al mes son 960 € al año: ya no entra en la excepción y tienes que retener. Y si el propietario te dice que «no hace falta retener», pídele el certificado: si Hacienda lo revisa y no lo tienes, la retención que no ingresaste te la reclamará a ti.
Con números: Tomás, taller mecánico en Armilla
Tomás tiene un taller mecánico en una nave de un polígono de Armilla y tributa en estimación directa simplificada. La nave es de una sociedad limitada, que le factura 1.200 € al mes más IVA. Además, alquila a un particular un pequeño almacén cerca del taller por 70 € al mes más IVA.
| Alquiler | Pago anual sin IVA | Retención | ¿Va al modelo 115? |
|---|---|---|---|
| Nave (a una sociedad) | 14.400 € | 19 %: 228 € al mes | Sí: 684 € cada trimestre |
| Almacén (a un particular) | 840 € | No hay | No: no supera 900 € al año |
La sociedad no le ha dado ningún certificado, así que Tomás retiene: cada mes le transfiere 1.224 € (1.200 € + 252 € de IVA − 228 € de retención) y cada trimestre presenta un modelo 115 con 684 € a ingresar. El almacén no lleva retención mientras el total del año no pase de 900 €.
Plazos del modelo 115 en 2026 y 2027
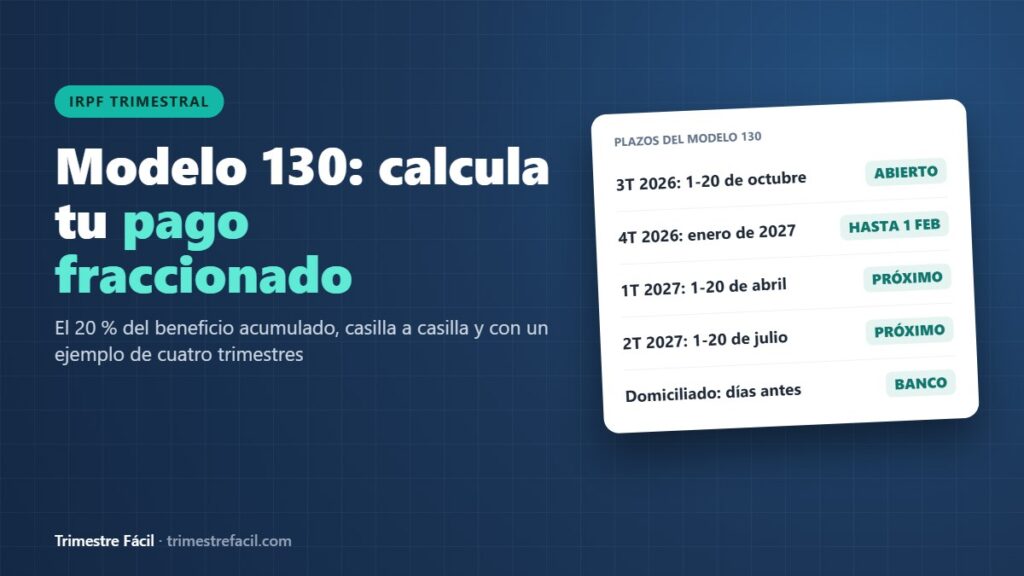
La mayoría de autónomos y pymes presentan el modelo 115 cada trimestre, en los 20 primeros días naturales del mes siguiente. Cuidado con el cuarto trimestre: el plazo acaba el 20 de enero, no el 30 como en el IVA (mira el plazo del modelo 303) o en el modelo 130.
| Periodo | Plazo de presentación |
|---|---|
| 3.er trimestre de 2026 | Del 1 al 20 de octubre de 2026 |
| 4.º trimestre de 2026 | Del 1 al 20 de enero de 2027 |
| 1.er trimestre de 2027 | Del 1 al 20 de abril de 2027 |
| 2.º trimestre de 2027 | Del 1 al 20 de julio de 2027 |
| Resumen anual de 2026 (modelo 180) | Enero de 2027, previsiblemente hasta el lunes 1 de febrero |
Solo lo presentan cada mes las grandes empresas (más de 6.010.121,04 € de volumen de operaciones el año anterior) y las administraciones públicas con más de 6 millones de presupuesto. Si domicilias el pago, el plazo termina unos días antes. Tienes todas las fechas en el calendario fiscal del autónomo.
¿Y si un trimestre no pagas alquiler? Declaración negativa y 036
Según el artículo 108 del Reglamento del IRPF, hay que distinguir dos situaciones:
- Has pagado alquileres sometidos a retención, pero por su cuantía no ha procedido retener nada: la norma prevé presentar una declaración negativa, a cero.
- No has pagado ningún alquiler sujeto en el trimestre, por ejemplo porque has dejado el local: no se presenta un modelo 115 en blanco.
Si dejas de pagar alquileres con retención de forma definitiva, comunícalo con un modelo 036 de modificación, dando de baja la obligación de retener por arrendamientos; en general hay un mes de plazo. Y al revés: cuando empiezas a alquilar un local, el 036 debe recoger que pasas a tener esa obligación. Si no lo haces, Hacienda seguirá esperando tus declaraciones y te enviará requerimientos.
El resumen anual: modelo 180
En enero, además del modelo 115 del cuarto trimestre, presentas el modelo 180: el resumen anual de las retenciones por alquileres. En él aparece cada propietario con su NIF, lo que le has pagado, lo que le has retenido y los datos del local, como su referencia catastral. El de 2026 se presenta en enero de 2027, previsiblemente hasta el lunes 1 de febrero, porque el 31 cae en domingo.
El 180 tiene que cuadrar con la suma de tus cuatro trimestres. En el caso de Patricia: un propietario, 7.200 € de base y 1.368 € de retenciones. Por eso este alquiler no va en tu modelo 347: ya está informado en el 180.
Si el propietario es una sociedad
Mucha gente cree que solo se retiene cuando el dueño del local es una persona física, pero no es así. Si alquilas a una sociedad limitada o anónima, también retienes el 19 %, en este caso a cuenta de su Impuesto sobre Sociedades, como Tomás con su nave. Las excepciones son las mismas: el certificado de que su actividad de alquiler no tiene cuota cero, no superar 900 € al año o que sea una entidad totalmente exenta.
Cómo se presenta, paso a paso
- Comprueba que el alquiler está sujeto y pide que la factura recoja la base, el IVA y la retención del 19 %.
- Al acabar el trimestre, suma las bases y las retenciones de todos los alquileres sujetos.
- Entra en la ficha del modelo 115 de la sede electrónica de la Agencia Tributaria y presenta la autoliquidación con tu certificado digital o Cl@ve, indicando el número de perceptores, la base y las retenciones.
- Paga el resultado dentro del plazo, o domicílialo, y guarda el justificante.
- En enero, presenta el modelo 180 con el detalle de cada propietario.
Qué pasa si no retienes o presentas tarde
| Situación | Consecuencia |
|---|---|
| Presentas tarde, sin requerimiento, un trimestre con importe a ingresar | Recargo del 1 % más otro 1 % por cada mes completo de retraso; a partir de 12 meses, 15 % más intereses. El recargo se reduce un 25 % si lo pagas en plazo |
| No presentas a tiempo una declaración negativa | Multa de 200 €, o de 100 € si la presentas tarde por tu cuenta |
| No retienes cuando debías | Hacienda te reclama a ti la retención que no ingresaste, con recargos o sanción |
| No presentas el modelo 180 | 20 € por cada dato, con un mínimo de 300 €; la mitad si lo presentas tarde sin requerimiento |
Para Patricia, olvidarse de un trimestre supone como mínimo un recargo sobre los 342 €, y más si Hacienda lo detecta antes. Por eso te recomendamos llevar el modelo 115 con un profesional.
Los errores que más vemos con el alquiler del local
- Calcular la retención sobre el total con IVA. El 19 % va sobre la base: en el local de Patricia son 114 €, no 137,94 €.
- No retener porque «el propietario no quiere». La obligación es tuya, y Hacienda te la exigirá a ti.
- Pactar un alquiler «limpio» para el propietario. Si se acuerda que reciba 600 € netos, la retención puede acabar calculándose sobre unos 740,74 €, la base que tras restar el 19 % deja esos 600 €. Deja claro en el contrato que la renta pactada es antes de la retención.
- Olvidar el cuarto trimestre, que vence el 20 de enero y no el 30.
- No dar de baja la obligación en el 036 al dejar el local.
- Pensar que una nave de polígono no cuenta porque «no es un local». Si está en suelo urbano, se retiene igual.
Modelo 115: preguntas frecuentes
¿Tengo que presentar el modelo 115 si alquilo el local a una sociedad?
Sí, salvo que la sociedad te acredite con el certificado que no procede retener, que pagues 900 € o menos al año o que sea una entidad totalmente exenta. La retención también es del 19 %.
¿La retención la paga el propietario o el inquilino?
La presenta y la ingresa el inquilino, pero con dinero que se descuenta del alquiler del propietario. Para el propietario es un adelanto de su impuesto: lo resta en su Renta o en su Impuesto sobre Sociedades.
¿Se retiene si el alquiler incluye la comunidad o el IBI?
Sí. La retención se calcula sobre todos los conceptos que pagas al propietario, excepto el IVA. Si te repercute la comunidad o el IBI y se los pagas a él, forman parte de la base.
¿Desde cuándo tengo que retener si acabo de alquilar el local?
Desde el primer pago del alquiler. Presenta el modelo 115 del trimestre en que empieces a pagar y recoge en el 036 que pasas a tener la obligación de retener por arrendamientos.
¿Alquilas un local para tu negocio?
Revisamos tu contrato y tus recibos, calculamos la retención y presentamos cada trimestre tu modelo 115 y, en enero, el modelo 180. Escríbenos a trimestrefacil@hotmail.com. El 115 se olvida mucho porque el alquiler se paga solo, y cada trimestre tarde suma un recargo. Mejor delegarlo.
Este artículo es informativo y está actualizado a octubre de 2026. No sustituye el asesoramiento profesional sobre tu caso concreto.