Última revisión: octubre de 2026 · Escrito por Pedro Leyva, asesor fiscal en Gestoría Adade (Granada) · Cómo trabajamos
La estimación directa simplificada es la modalidad que se aplica por defecto en el IRPF a los autónomos que no están en módulos y cuya cifra de negocios no pasó de 600.000 € el año anterior. Calculas tu rendimiento con tus ingresos y gastos reales, pero con tres facilidades que no tiene la estimación directa normal.
Muchos autónomos no saben en qué modalidad están hasta que hacen la Renta. Te explicamos los requisitos, las ventajas, cuándo te puede interesar la normal y cómo se renuncia, con dos ejemplos de Granada y Armilla.
Si solo tienes un minuto
- Se aplica por defecto si no estás en módulos y tu cifra de negocios del año anterior no superó 600.000 €.
- Su gran ventaja: restas un 5 % del rendimiento neto por provisiones y gastos de difícil justificación, con un máximo de 2.000 € al año.
- Amortizas con una tabla simplificada y llevas libros registro, no contabilidad mercantil.
- La normal es obligatoria si superas los 600.000 € o si renuncias a la simplificada.
- Para renunciar, presentas el 036 en diciembre (o antes de empezar la actividad), y te obliga 3 años.
- El 5 % es incompatible con la reducción por único cliente o TRADE.
Qué es la estimación directa y sus dos modalidades
En el IRPF, el rendimiento de tu actividad se calcula con uno de estos métodos: la estimación directa, que parte de tus ingresos y gastos reales, o la estimación objetiva, los módulos, que lo calcula con unos signos fijados por Hacienda.
La estimación directa tiene a su vez dos modalidades:
- Normal: ingresos menos gastos deducibles, siguiendo en general las normas del Impuesto sobre Sociedades y, si tu actividad es mercantil, con contabilidad completa.
- Simplificada: el mismo cálculo, con las tres facilidades que vemos más abajo.
En las dos, el beneficio se declara igual: pagos trimestrales con el modelo 130, salvo que no te toque, y al año siguiente la Renta del autónomo.
Requisitos de la estimación directa simplificada
Según la página de la Agencia Tributaria, estás en esta modalidad, sin hacer nada, si cumples todo esto:
- No tienes ninguna actividad en módulos ni ninguna en estimación directa normal.
- El importe neto de la cifra de negocios del conjunto de tus actividades (lo que facturas, sin IVA) no superó 600.000 € el año anterior. Si empezaste el año anterior, se eleva al año: 350.000 € en seis meses equivalen a 700.000 €.
- No has renunciado a ella.
El IVA no cuenta para la cifra de negocios, salvo en el recargo de equivalencia y en el régimen especial de agricultura, ganadería y pesca. Y el primer año de actividad se aplica la estimación directa simplificada salvo que renuncies, aunque al final factures más de 600.000 €.
Ventajas de la simplificada
1. El 5 % de gastos de difícil justificación
Es la ventaja que más se nota de la estimación directa simplificada. Una vez restados tus gastos y amortizaciones, si el resultado es positivo, restas además un 5 % de esa cifra por provisiones y gastos de difícil justificación, con un máximo de 2.000 € al año. Es un porcentaje fijo: no tienes que justificarlo con facturas.
El tope de 2.000 € es para el conjunto de tus actividades y, si hacéis la declaración conjunta, para toda la unidad familiar. Como 2.000 € es el 5 % de 40.000 €, por encima de 40.000 € de rendimiento ya no ganas más. En 2023 el porcentaje fue excepcionalmente del 7 %; en 2026 es el 5 %.
2. La tabla de amortización simplificada
Los bienes que usas varios años (el ordenador, una máquina, el mobiliario, la furgoneta) no se deducen de golpe: se amortizan. En la estimación directa simplificada se hace de forma lineal con esta tabla, que recoge el folleto de la Agencia Tributaria:
| Tipo de bien | Coeficiente lineal máximo | Periodo máximo |
|---|---|---|
| Edificios | 3 % | 68 años |
| Instalaciones, mobiliario, enseres y resto del inmovilizado material | 10 % | 20 años |
| Maquinaria | 12 % | 18 años |
| Elementos de transporte | 16 % | 14 años |
| Equipos informáticos y programas | 26 % | 10 años |
| Útiles y herramientas | 30 % | 8 años |
| Ganado vacuno, porcino, ovino y caprino | 16 % | 14 años |
| Ganado equino y frutales no cítricos | 8 % | 25 años |
| Frutales cítricos y viñedos | 4 % | 50 años |
| Olivar | 2 % | 100 años |
Puedes amortizar por debajo del coeficiente máximo, pero no alargarlo más allá del periodo máximo. Por ejemplo, un ordenador de 1.200 € se amortiza como mucho al 26 %: 312 € al año.
3. Libros registro en vez de contabilidad
En la estimación directa simplificada no tienes que llevar contabilidad ajustada al Código de Comercio. Te basta con los libros registro:
- Actividad empresarial (un taller, una tienda, un bar): libros de ventas e ingresos, de compras y gastos y de bienes de inversión.
- Actividad profesional (fisioterapeuta, diseñadora, abogado): libros de ingresos, de gastos, de bienes de inversión y de provisiones de fondos y suplidos.
En la estimación directa normal, en cambio, las actividades mercantiles deben llevar contabilidad conforme al Código de Comercio y al Plan General Contable. Los profesionales llevan los mismos libros en las dos modalidades.
Ejemplo: Beatriz, fisioterapeuta en Granada
Beatriz es fisioterapeuta y tiene una consulta alquilada en Granada capital, por la que presenta cada trimestre el modelo 115. Está en la estimación directa simplificada y estos son sus números previstos para 2026:
| Concepto | Importe |
|---|---|
| Ingresos de la actividad | 40.000 € |
| Gastos deducibles (alquiler, cuotas de autónomo, material, seguro…), incluidos 312 € de amortización de un ordenador | −12.000 € |
| Diferencia (rendimiento neto previo) | 28.000 € |
| Provisiones y gastos de difícil justificación (5 % de 28.000 €) | −1.400 € |
| Rendimiento neto | 26.600 € |
Con los mismos gastos en la normal, declararía 28.000 €; en la simplificada, 26.600 €: 1.400 € menos de base en su Renta, sin justificar ese importe. Además, puede aplicar otras reducciones del IRPF para autónomos compatibles, como la de inicio de actividad si cumple los requisitos.
Ejemplo con el tope: Tomás, taller mecánico en Armilla
Tomás tiene un taller mecánico en una nave alquilada de un polígono de Armilla. Factura unos 180.000 € al año, lejos de los 600.000 €, así que también está en la estimación directa simplificada:
| Concepto | Importe |
|---|---|
| Ingresos de la actividad | 180.000 € |
| Gastos (recambios, alquiler de la nave, sueldo de un empleado, cuotas…) | −119.040 € |
| Amortización de un elevador de 8.000 € (maquinaria, 12 %) | −960 € |
| Diferencia (rendimiento neto previo) | 60.000 € |
| 5 % de difícil justificación: serían 3.000 €, pero se aplica el tope | −2.000 € |
| Rendimiento neto | 58.000 € |
El tope le deja 1.000 € sin aprovechar, pero a Tomás le sigue compensando la simplificada: no tiene provisiones importantes que deducir y la contabilidad mercantil le supondría más trabajo.
Cuándo la normal es obligatoria o te puede interesar
- Es obligatoria si tu cifra de negocios del año anterior superó los 600.000 € o si has renunciado a la simplificada.
- Te puede interesar si tienes provisiones deducibles de las que admite el artículo 14 de la Ley del Impuesto sobre Sociedades, como las de garantías o las medioambientales: en la normal se deducen; en la simplificada quedan dentro del 5 %.
- Si tienes un único cliente o eres TRADE, mira la reducción del artículo 32.2.1.º de la Ley del IRPF: 2.000 € fijos, y más si tus rendimientos son bajos. En la simplificada es incompatible con el 5 %, pero no hace falta cambiar de modalidad para aplicarla: tendrás que elegir entre las dos.
Como la reducción es de 2.000 € fijos y el 5 % nunca pasa de 2.000 €, si cumples todos sus requisitos lo normal es que te convenga la reducción. Pero son estrictos: entre otros, gastos de no más del 30 % de tus ingresos, al menos el 70 % de los ingresos con retención y ningún rendimiento del trabajo en el año.
El 5 % y la reducción por único cliente no se suman
En la Renta, el programa no calcula el 5 % si marcas la reducción por único cliente o TRADE. Revisa bien los requisitos antes de marcarla: por ejemplo, una baja por incapacidad temporal cuenta como rendimiento del trabajo y puede hacerte perderla. Si Hacienda comprueba que no los cumplías, te la quitará.
Tabla comparativa: simplificada frente a normal
| Aspecto | Estimación directa simplificada | Estimación directa normal |
|---|---|---|
| Quién la aplica | Por defecto, con cifra de negocios de hasta 600.000 € el año anterior | Obligatoria por encima de 600.000 € o si renuncias a la simplificada |
| Gastos de difícil justificación | 5 % del rendimiento neto, máximo 2.000 € | No existen |
| Provisiones | Incluidas en ese 5 % | Las del art. 14 de la Ley del Impuesto sobre Sociedades |
| Amortizaciones | Tabla simplificada | Reglas generales, sin la tabla simplificada |
| Obligaciones contables | Libros registro | Contabilidad del Código de Comercio si eres empresario mercantil; libros registro si eres profesional |
| Reducción por único cliente o TRADE | Sí, pero sin el 5 % | Sí |
| Pagos fraccionados | Modelo 130: 20 % del rendimiento | Modelo 130: 20 % del rendimiento |
| Permanencia | Mientras cumplas los requisitos | Mínimo 3 años si entras por renuncia |
Cómo renunciar a la estimación directa simplificada
La renuncia se hace con el modelo 036, ya que el 037 está suprimido desde el 3 de febrero de 2025:
- Si ya estás de alta, presenta el 036 de modificación durante el mes de diciembre del año anterior al que quieres que surta efecto. Para estar en la normal en 2027, en diciembre de 2026.
- Si vas a empezar la actividad, márcalo en el 036 de alta, antes de comenzar.
La renuncia te obliga a quedarte en la normal un mínimo de 3 años. Después se prorroga tácitamente cada año, salvo que la revoques. Si aún no te has dado de alta, tienes el proceso en nuestra guía para darte de alta como autónomo.
Exclusión: qué pasa si superas los 600.000 €
Si un año tu cifra de negocios supera los 600.000 €, ese año sigues en la estimación directa simplificada y la exclusión surte efectos desde el año siguiente. Si facturas 650.000 € en 2026, en la Renta de 2026 aplicas todavía el 5 %, pero desde 2027 pasas a la normal y, si tu actividad es mercantil, a la contabilidad completa.
Diferencias con los módulos
En los módulos no calculas el rendimiento con tus ingresos y gastos reales, sino con los signos de la orden de cada año (para 2026, la Orden HAC/1425/2025), y solo para las actividades que incluye.
| Aspecto | Estimación directa simplificada | Módulos |
|---|---|---|
| Cómo se calcula | Ingresos reales menos gastos reales | Con los signos de la orden de módulos |
| Ventaja general | 5 % de difícil justificación (máx. 2.000 €) | Reducción general del 5 % del rendimiento de módulos |
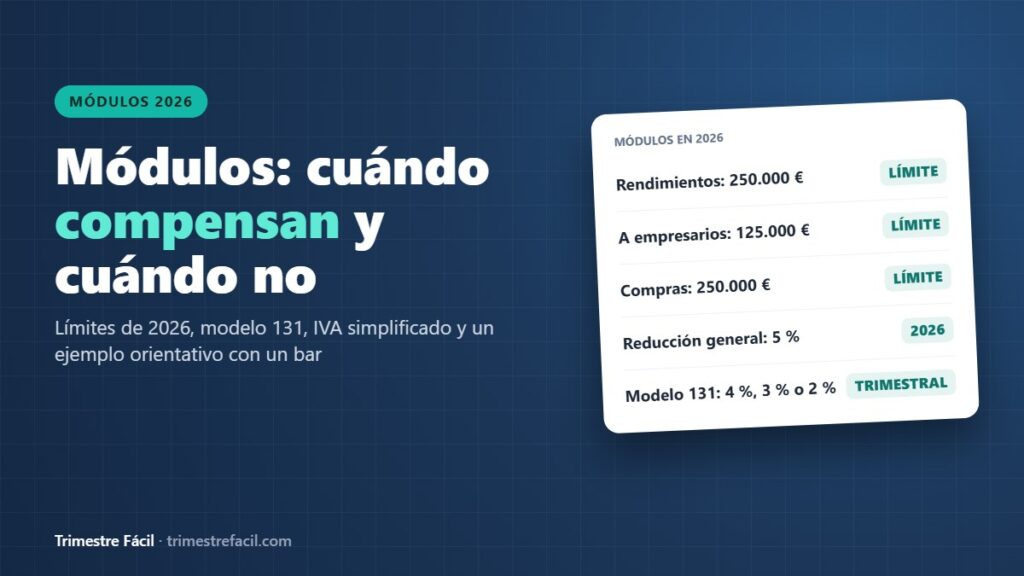
| Pago trimestral | Modelo 130: 20 % del rendimiento acumulado | Modelo 131: 4 % del rendimiento (3 % con un asalariado, 2 % sin ninguno) |
| Límites | 600.000 € de cifra de negocios | 250.000 € de rendimientos íntegros, 125.000 € con empresarios obligados a recibir factura y 250.000 € de compras |
| Cómo se sale | Renuncia en diciembre con el 036 | Renuncia en diciembre o presentando en plazo el primer pago fraccionado en estimación directa |
Si renuncias a los módulos, pasas a la estimación directa (a la simplificada, si cumples sus requisitos), y esa renuncia también te obliga 3 años.
Cómo se refleja en el modelo 130 y en la Renta
Durante el año, el modelo 130 se calcula igual en la estimación directa simplificada y en la normal: el 20 % del rendimiento neto acumulado desde el 1 de enero, menos lo ya pagado y las retenciones. Los profesionales que el año anterior tuvieron al menos el 70 % de sus ingresos con retención no lo presentan.
En la Renta indicas la modalidad y el programa calcula el 5 % con el tope de 2.000 €. Renta WEB permite además importar los libros registro en el formato Excel de la Agencia Tributaria. Si llevas tus gastos deducibles bien anotados, la declaración de abril a junio de 2027 te costará mucho menos.
Fallos típicos
- Creer que el 5 % hay que justificarlo. Es un porcentaje fijo, sin facturas.
- Aplicar el 5 % sobre los ingresos, en lugar de sobre el rendimiento neto previo.
- Pasarse del tope: aunque tengas dos actividades, el máximo son 2.000 € en total.
- Sumar el 5 % y la reducción por único cliente, que son incompatibles.
- Renunciar sin hacer números: la normal te ata 3 años y, si eres empresario mercantil, te obliga a llevar contabilidad completa.
- Amortizar por encima de la tabla, por ejemplo un ordenador al 50 % en lugar de al 26 %.
Estimación directa simplificada: dudas habituales
¿Cómo sé si estoy en estimación directa simplificada o normal?
Si nunca has renunciado, no estás en módulos y facturas menos de 600.000 € al año, estás en la estimación directa simplificada. Puedes comprobarlo en tus datos censales en la sede de la Agencia Tributaria o preguntándonos.
¿El 5 % se aplica si tengo pérdidas?
No. Solo se aplica sobre un rendimiento neto positivo. Si tus gastos superan a tus ingresos, no hay 5 % que restar.
¿Los profesionales también pueden aplicarla?
Sí. Una fisioterapeuta, un diseñador o una abogada pueden estar en la estimación directa simplificada igual que un taller o una tienda. Lo que cambia son los libros registro.
¿Puedo volver de la normal a la simplificada?
Si entraste por renuncia, tendrás que esperar a que pasen los 3 años y revocarla. Si pasaste por superar los 600.000 €, en principio vuelves a cumplir el requisito cuando tu cifra de negocios del año anterior no supere ese límite.
¿El 5 % es compatible con la reducción por inicio de actividad?
Sí. La reducción del 20 % por inicio de actividad se aplica en estimación directa, normal o simplificada, sobre el rendimiento neto que queda después del 5 %. Lo explicamos en nuestra guía de la reducción por inicio de actividad.
¿Dudas entre la simplificada y la normal?
Revisamos tus números, te decimos qué modalidad te conviene y, si hace falta, presentamos la renuncia en diciembre con el 036. Escríbenos a trimestrefacil@hotmail.com. Renunciar a la simplificada te ata tres años. Haz la cuenta con un profesional antes de diciembre.
Este artículo es informativo y está actualizado a octubre de 2026. No sustituye el asesoramiento profesional sobre tu caso concreto.