Última revisión: octubre de 2026 · Escrito por Pedro Leyva, asesor fiscal en Gestoría Adade (Granada) · Cómo trabajamos
La amortización de bienes es la forma de deducir, año a año, lo que pagas por las cosas que usas en tu negocio durante más de un año: un ordenador, una máquina, los muebles del local o una furgoneta. En lugar de restar la factura entera el trimestre en que compras, repartes el gasto durante la vida útil del bien con un porcentaje máximo que fija Hacienda.
Cada año aparece maquinaria metida entera como gasto y furgonetas de segunda mano amortizadas como si fueran nuevas. Te explicamos la tabla, el primer año y los atajos legales, con Iván, carpintero en Guadix, y Esther, diseñadora web en Órgiva.
Resumen para tener a mano
- Qué es: la amortización de bienes reparte en varios años, con un porcentaje máximo, lo que compras para usar más de un año.
- Base: el precio sin el IVA que deduces, más los gastos hasta que el bien funciona (transporte, montaje, instalación).
- Desde cuándo: desde la puesta en funcionamiento; el primer año, en proporción al tiempo de uso.
- Tabla simplificada: 26 % equipos informáticos, 12 % maquinaria, 16 % elementos de transporte, 10 % mobiliario, 30 % útiles y herramientas.
- Atajos: el doble del coeficiente para elementos nuevos si eres empresa de reducida dimensión, y deducción total de los elementos nuevos de hasta 300 € (máximo 25.000 € al año).
- Requisitos: anotar cada bien en el libro registro de bienes de inversión y guardar la factura mientras lo amortizas y cuatro años más.
Qué es la amortización de bienes y por qué no deduces la factura entera
El alquiler o la luz se consumen en el mes y son gasto del trimestre. Una máquina te va a servir muchos años, así que Hacienda no te deja restar su precio completo el año de la compra: la deducción se reparte durante su vida útil, según lo que el bien se va depreciando.
Se amortiza el inmovilizado: maquinaria, mobiliario, equipos informáticos, vehículos, instalaciones del local, herramientas o un local en propiedad. No se amortiza lo que se gasta enseguida, como el material de oficina o la madera que Iván convierte en muebles: eso es gasto corriente, como explicamos en la guía de gastos deducibles del autónomo.
Antes de la amortización de bienes hay una condición previa: el bien tiene que estar afecto a la actividad. Un uso privado accesorio y notoriamente irrelevante (el ordenador del despacho un festivo) no lo impide, pero un turismo solo cuenta si lo usas exclusivamente para trabajar, como vemos en deducir el coche siendo autónomo.
La base de amortización: qué cuenta como precio
En la amortización de bienes se toma como base el precio de adquisición más los gastos necesarios hasta que el bien queda en condiciones de funcionar: transporte, montaje, instalación eléctrica… Y sin valor residual: al final habrás amortizado el 100 % del coste.
El IVA que deduces en el modelo 303 no forma parte de la base, porque no se recupera dos veces. Solo se suma al valor el IVA que no puedes deducir, por ejemplo si estás en recargo de equivalencia.
Con los inmuebles hay un matiz importante: si compras el local donde trabajas, el suelo no se amortiza, solo la construcción. En la práctica, el precio se suele repartir entre suelo y construcción con la proporción que marca el valor catastral.
Desde cuándo se amortiza: el prorrateo del primer año
La amortización de bienes empieza cuando el bien se pone en condiciones de funcionamiento, no cuando lo encargas ni cuando lo pagas. Si compras una máquina en marzo pero no la instalan hasta mayo, cuenta desde mayo.
El primer año, la práctica habitual es aplicar el coeficiente en proporción al tiempo que el bien ha estado funcionando. Una máquina que empieza a trabajar el 1 de abril amortiza ese año 9/12 del importe anual. Lo mismo ocurre el último año o si vendes o das de baja el bien antes de terminar.
Tabla de coeficientes de amortización de bienes en la estimación directa simplificada
En la estimación directa simplificada, la amortización de bienes es lineal y se calcula con una tabla propia, aprobada por la Orden de 27 de marzo de 1998, que recoge el folleto de actividades económicas de la Agencia Tributaria:
| Grupo | Tipo de elemento | Coeficiente máximo | Periodo máximo |
|---|---|---|---|
| 1 | Edificios y otras construcciones | 3 % | 68 años |
| 2 | Instalaciones, mobiliario, enseres y resto del inmovilizado material | 10 % | 20 años |
| 3 | Maquinaria | 12 % | 18 años |
| 4 | Elementos de transporte | 16 % | 14 años |
| 5 | Equipos para tratamiento de la información y sistemas y programas informáticos | 26 % | 10 años |
| 6 | Útiles y herramientas | 30 % | 8 años |
| 7 | Ganado vacuno, porcino, ovino y caprino | 16 % | 14 años |
| 8 | Ganado equino y frutales no cítricos | 8 % | 25 años |
| 9 | Frutales cítricos y viñedos | 4 % | 50 años |
| 10 | Olivar | 2 % | 100 años |
El porcentaje es un máximo: puedes amortizar algo menos, siempre que el bien quede amortizado dentro del periodo máximo. Lo que amortices por encima de lo permitido no es deducible ese año.
En la estimación directa normal no se usa esta tabla, sino las del Impuesto sobre Sociedades, más detalladas: revisa con tu asesor el coeficiente de cada elemento.
Bienes usados, empresa de reducida dimensión y libertad de amortización
Bienes usados: hasta el doble del coeficiente
Si compras un bien de segunda mano y lo amortizas sobre lo que te ha costado, puedes aplicar como máximo el doble del coeficiente de la tabla. Una furgoneta usada puede amortizarse hasta al 32 % en lugar del 16 %. Los edificios con menos de 10 años no se consideran usados a estos efectos.
Empresa de reducida dimensión: el doble para elementos nuevos
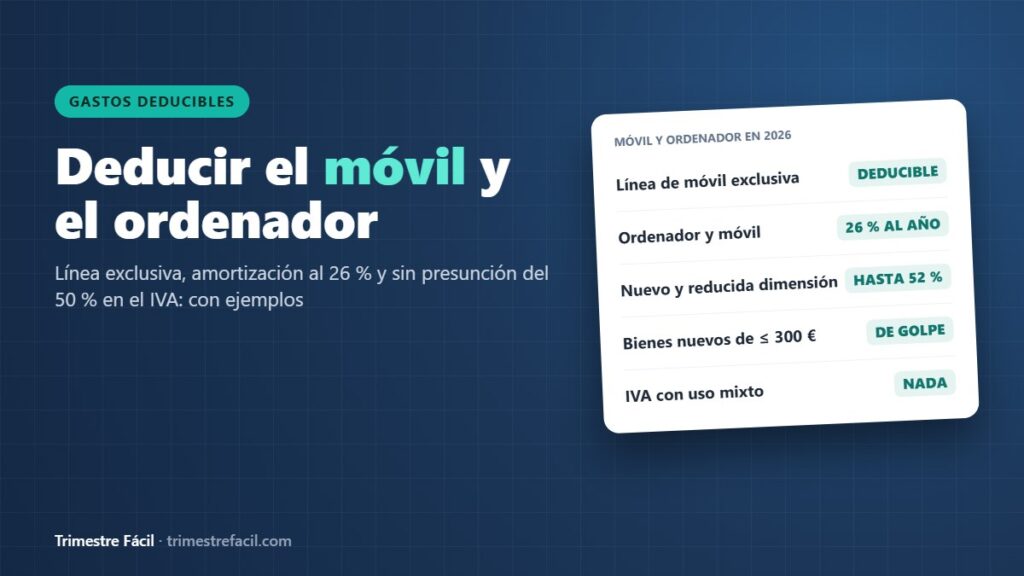
Si la cifra de negocios de tu actividad en el año anterior fue inferior a 10 millones de euros, eres empresa de reducida dimensión, algo que cumplen casi todos los autónomos. Eso te permite amortizar los elementos nuevos al doble del coeficiente máximo de la tabla: un ordenador nuevo, al 52 % en lugar del 26 %; una máquina nueva, al 24 % en lugar del 12 %. Lo explica la Agencia Tributaria en su manual sobre la amortización acelerada.
«Nuevo» significa que eres el primero que lo usa o lo pone en funcionamiento, así que no se combina con la regla de los usados. Y no deduces más en total: solo adelantas el gasto a los primeros años.
Libertad de amortización: elementos nuevos de hasta 300 €
Los elementos nuevos del inmovilizado material cuyo valor unitario no supere los 300 € se pueden deducir enteros el año de la compra, con un límite de 25.000 € por periodo impositivo. Sirve tanto en la modalidad normal como en la simplificada, y es la vía habitual para un monitor, una impresora pequeña o una taladradora.
El límite se mira por unidad: un monitor de 280 € entra; uno de 320 € no, aunque lo compres junto con otras cosas baratas. Aunque lo deduzcas de golpe, anótalo igualmente en el libro de bienes de inversión.
Vehículos eléctricos
Los vehículos nuevos eléctricos o híbridos enchufables (FCV, FCHV, BEV, REEV o PHEV) afectos a la actividad y las nuevas infraestructuras de recarga tienen libertad de amortización: puedes amortizarlos libremente, incluso enteros, el año en que empiezan a funcionar. Ya se aplicaba en los periodos iniciados en 2024 y 2025, y el Real Decreto-ley 7/2026, convalidado por el Congreso en marzo, la ha prorrogado a los que entren en funcionamiento en 2026. Si vas a comprar uno, consúltalo antes con tu asesor.
Caso práctico: la sierra nueva de Iván, carpintero en Guadix
Iván tiene un taller de carpintería en Guadix y tributa en estimación directa simplificada. Su cifra de negocios está muy lejos de los 10 millones, así que es empresa de reducida dimensión. El 1 de abril de 2026 instala una sierra escuadradora nueva: 11.500 € de la máquina y 500 € de transporte y montaje, sin IVA. Su base de amortización es de 12.000 €.
Los 2.520 € de IVA los deduce en el 303 del segundo trimestre; como la sierra supera 3.005,06 €, para el IVA es un bien de inversión, con reglas propias.
La sierra es maquinaria (12 %) y en 2026 funciona 9 meses. Iván puede quedarse con el coeficiente de la tabla o aplicar el doble. Así queda su cuadro de amortización de bienes:
| Año | Con el 12 % (tabla) | Con el 24 % (reducida dimensión) | Pendiente con el 24 % |
|---|---|---|---|
| 2026 (9 meses) | 1.080 € | 2.160 € | 9.840 € |
| 2027 | 1.440 € | 2.880 € | 6.960 € |
| 2028 | 1.440 € | 2.880 € | 4.080 € |
| 2029 | 1.440 € | 2.880 € | 1.200 € |
| 2030 | 1.440 € | 1.200 € | 0 € |
| 2031 a 2033 | 1.440 € al año | Terminada | — |
| 2034 | 840 € | Terminada | — |
| Total | 12.000 € | 12.000 € |
Con el 24 %, Iván deduce en 2026 el doble (2.160 € frente a 1.080 €) y termina en 2030 en lugar de en 2034. En total deduce lo mismo; la ventaja es tributar menos ahora. Además, en el modelo 130 del segundo trimestre puede incluir la amortización de abril a junio: 720 € con el 24 %, que rebajan ese pago fraccionado en torno al 20 % de esa cifra, unos 140 €.
La furgoneta usada de Iván
El 1 de julio de 2026, Iván compra a un particular una furgoneta de segunda mano por 9.000 € y la usa solo para llevar tablones y muebles. Como elemento de transporte usado puede aplicar hasta el 32 % (el doble del 16 %): 2.880 € al año. En 2026, con 6 meses, amortiza 1.440 €; en 2027 y 2028, 2.880 € cada año, y en 2029, los 1.800 € que quedan. El doble de reducida dimensión no le sirve, porque la furgoneta no es nueva.
Caso práctico: el ordenador, la mesa y el monitor de Esther
Esther es diseñadora web en Órgiva y trabaja en un pequeño local alquilado. El 1 de julio de 2026 lo equipa con un ordenador de 1.500 €, una mesa de trabajo con su silla que compra como un único conjunto por 600 € y un monitor de 280 €, todo nuevo y sin IVA. Esta es su amortización de bienes del primer año:
| Bien | Coste | Cómo se deduce | Gasto en 2026 (6 meses) |
|---|---|---|---|
| Ordenador | 1.500 € | Equipos informáticos, 26 % (390 € al año) | 195 € |
| Mesa y silla | 600 € | Mobiliario, 10 % (60 € al año) | 30 € |
| Monitor | 280 € | Libertad de amortización: no supera 300 € | 280 € |
| Total | 2.380 € | 505 € |
El monitor entra entero en 2026, sin prorrateo, porque es un elemento nuevo de valor unitario no superior a 300 €. El ordenador seguirá con 390 € en 2027, 2028 y 2029 y los 135 € restantes en 2030; la mesa y la silla, 60 € al año de 2027 a 2035 y los 30 € restantes en 2036. Si mesa y silla se compraran por separado y alguna no pasara de 300 €, esa pieza podría ir también por libertad de amortización.
Esther también es empresa de reducida dimensión y podría amortizar el ordenador al 52 %. Ninguno de estos bienes llega a 3.005,06 €, así que no son bienes de inversión para el IVA: lo deduce en el 303 porque los usa solo para trabajar. Tienes más detalle en deducir el móvil y el ordenador.
El libro registro de bienes de inversión y la Renta
Los empresarios no mercantiles y los profesionales tienen que anotar la cuota anual de cada bien en el libro registro de bienes de inversión. No es un trámite menor: los bienes que no figuran en ese libro no se consideran afectos a la actividad, salvo prueba en contrario, y sin afectación no hay amortización de bienes que valga.
En la práctica, por cada bien se anota la fecha de compra y de puesta en funcionamiento, la factura, el valor, el coeficiente y lo amortizado cada año, hasta que lo vendas o lo des de baja.
En la Renta del autónomo, la amortización de bienes del año va como un gasto más de la actividad en estimación directa. Renta WEB permite importar los libros registro en el formato de Excel de la Agencia Tributaria y vuelca los totales.
La factura se guarda mucho más de cuatro años
Hacienda tiene 4 años para revisar cada declaración, pero la obligación de justificar un bien se mantiene mientras siga influyendo en tus declaraciones (artículo 70.3 de la Ley General Tributaria). Guarda la factura mientras lo amortices y, al menos, cuatro años después de la última Renta en la que lo uses. La sierra de Iván, amortizada al 24 % hasta 2030, le obliga a conservar la factura como mínimo hasta mediados de 2035.
Errores frecuentes
- Meter la factura entera como gasto cuando el bien supera los 300 € o no es nuevo.
- Amortizar desde la fecha de compra en lugar de la puesta en funcionamiento, o no prorratear el primer año.
- Aplicar el doble de reducida dimensión a un bien usado.
- Incluir en la base el IVA que ya deduces en el 303.
- Amortizar el suelo de un local o una nave.
- No anotar el bien en el libro de bienes de inversión.
Otras dudas que nos hacéis
¿Puedo deducir de golpe un ordenador de 600 €?
No por la vía de la libertad de amortización, porque supera los 300 €. Se amortiza al 26 % o, si es nuevo y aplicas el incentivo de reducida dimensión, al 52 %.
¿Puedo amortizar un bien que tenía antes de darme de alta?
Si lo afectas a la actividad, puedes amortizarlo desde ese momento, tomando como base el valor de adquisición que tuviera entonces. Lo que no es deducible es el gasto anterior al alta, y conviene que lo anotes en el libro de bienes de inversión desde el primer día.
¿La amortización de bienes se resta también en el modelo 130?
Sí. La amortización de bienes es un gasto deducible más, así que normalmente se incluye la parte proporcional de cada trimestre al calcular el rendimiento neto acumulado del 130, como hace Iván con su sierra.
¿Cómo se deduce el IVA de un bien que amortizo?
El IVA no se reparte como la amortización de bienes: se deduce entero en el 303 del trimestre de la compra si el bien está afecto. Si vale menos de 3.005,06 €, solo cuando lo usas exclusivamente para la actividad; los de 3.005,06 € o más son bienes de inversión para el IVA, con reglas propias.
¿Has comprado maquinaria, un ordenador o una furgoneta para tu negocio?
Montamos tu cuadro de amortización de bienes, lo anotamos en el libro registro de bienes de inversión y lo aplicamos en tus pagos del 130 y en tu Renta. Escríbenos a trimestrefacil@hotmail.com. Una amortización mal calculada se arrastra año tras año. Que tu asesor revise el cuadro antes de la Renta.
Este artículo es informativo y está actualizado a octubre de 2026. No sustituye el asesoramiento profesional sobre tu caso concreto.