Última revisión: octubre de 2026 · Escrito por Pedro Leyva, asesor fiscal en Gestoría Adade (Granada) · Cómo trabajamos
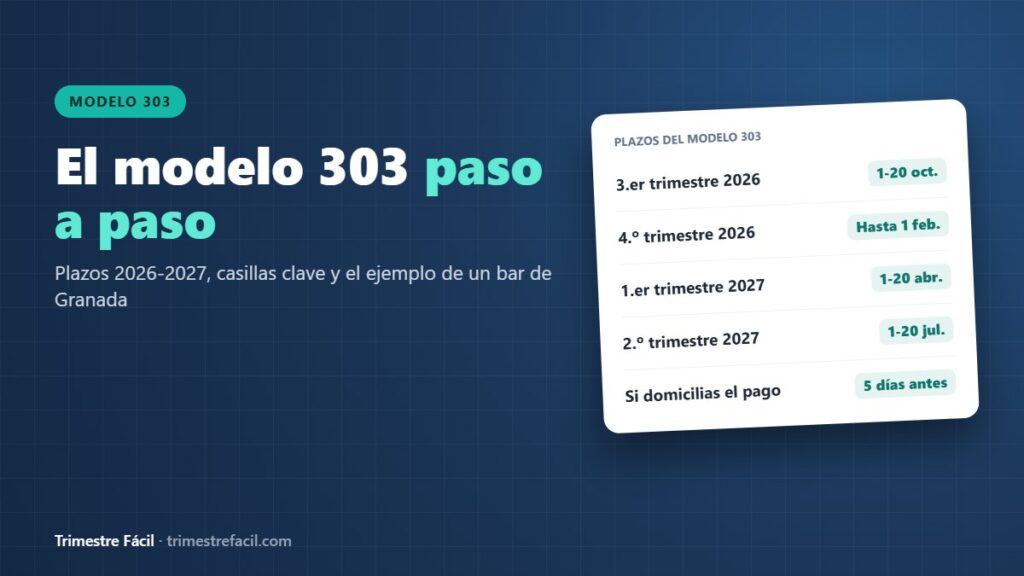
El plazo del modelo 303 trimestral va del 1 al 20 de abril, julio y octubre, y del 1 al 30 de enero para el cuarto trimestre. Si domicilias el pago, el plazo acaba antes: el día 15 (y hacia el 25 de enero en el cuarto trimestre). El del tercer trimestre de 2026 terminó el martes 20 de octubre; el siguiente es el del cuarto trimestre, que previsiblemente se puede presentar hasta el lunes 1 de febrero de 2027, porque el 30 de enero cae en sábado.
En la asesoría, la mayoría de recargos que vemos no vienen de errores en las casillas, sino de fechas: alguien que quería domiciliar el día 18 o que se olvidó de que el 4T acaba en enero. Te dejamos el calendario completo de 2026 y 2027, las formas de pago y lo que cuesta presentarlo tarde, con un ejemplo con números. Si lo que te preocupa es rellenar las casillas, lo explicamos en el modelo 303 paso a paso.
En dos líneas
- 1T, 2T y 3T: del 1 al 20 de abril, julio y octubre.
- 4T: del 1 al 30 de enero. En 2027 el 30 cae en sábado, así que el plazo pasa previsiblemente al lunes 1 de febrero.
- Domiciliación: hasta el 15; en el 4T, hacia el 25 de enero (en 2027, previsiblemente hasta el miércoles 27). Hacienda te carga el pago el último día del plazo.
- Si el último día es sábado, domingo o festivo, el plazo se traslada al siguiente día hábil.
- Fuera de plazo y sin requerimiento: recargo del 1 % más un 1 % por cada mes completo de retraso, reducible un 25 %.
- Mismo plazo que el 130, el 111, el 115 y el 349 del trimestre.
Próximo plazo del modelo 303
4T de 2026: del 1 de enero al 1 de febrero de 2027 (lunes, previsto). Si domicilias, tienes hasta el miércoles 27 de enero (previsto).
Tenlo en el móvil: suscríbete al calendario fiscal y te avisa 3 días antes de cada plazo.
¿Se te ha pasado el plazo? Con la calculadora de recargo fuera de plazo sabes al momento cuánto vas a pagar según el día en que lo presentes.
Plazo del modelo 303 trimestral: calendario de 2026 y 2027
El plazo del modelo 303 lo fija la normativa del IVA y lo recuerda cada año la Agencia Tributaria en su página de plazos de presentación del modelo 303. Para la mayoría de autónomos, que presentan el IVA cada trimestre, las fechas son estas:
| Trimestre | Plazo de presentación | Si domicilias el pago |
|---|---|---|
| 3T 2026 (julio-septiembre) | Del 1 al 20 de octubre de 2026 (martes) | Hasta el jueves 15 de octubre |
| 4T 2026 (octubre-diciembre) | Del 1 al 30 de enero de 2027; previsiblemente hasta el lunes 1 de febrero | Previsiblemente hasta el miércoles 27 de enero |
| 1T 2027 (enero-marzo) | Del 1 al 20 de abril de 2027 (martes) | Hasta el jueves 15 de abril |
| 2T 2027 (abril-junio) | Del 1 al 20 de julio de 2027 (martes) | Hasta el jueves 15 de julio |
| 3T 2027 (julio-septiembre) | Del 1 al 20 de octubre de 2027 (miércoles) | Hasta el viernes 15 de octubre |
| 4T 2027 (octubre-diciembre) | Del 1 al 30 de enero de 2028; el 30 es domingo, así que previsiblemente hasta el lunes 31 | Previsiblemente hasta el miércoles 26 de enero |
La regla de los fines de semana es oficial: si el último día de presentación es inhábil (y el sábado lo es), la fecha límite pasa al siguiente día hábil. Las fechas de 2027 y 2028 son las que resultan de esa regla; confírmalas cuando Hacienda publique su calendario del contribuyente, que suele salir en diciembre. Cuando el plazo general se alarga, Hacienda alarga también el de domiciliación los mismos días; por ejemplo, en enero de 2026 se pudo domiciliar el 303 del cuarto trimestre hasta el día 27.
El cuarto trimestre tiene más días porque en enero se acumulan muchas declaraciones. Junto con el último 303 del año, la mayoría presenta también el resumen anual, el modelo 390.
Plazo del modelo 303 del 4T de 2026 (enero de 2027)
El 303 del cuarto trimestre de 2026 (octubre, noviembre y diciembre) se presenta en enero de 2027. Como el 30 de enero cae en sábado, el plazo pasa previsiblemente al lunes siguiente:
- Presentar y pagar: del 1 de enero al lunes 1 de febrero de 2027.
- Si domicilias el pago: previsiblemente hasta el miércoles 27 de enero. El cargo llega el 1 de febrero.
- El mismo día vencen el modelo 130 del cuarto trimestre y el resumen anual del IVA, el modelo 390.
- Antes, el miércoles 20 de enero, vencen el 111 y el 115 del trimestre.
Entre Navidad y Reyes se van casi dos semanas, así que conviene tener las facturas del trimestre reunidas antes de mediados de enero. Son fechas previsibles: las confirmaremos aquí en cuanto Hacienda publique el calendario del contribuyente de 2027.
Antes de presentar el 4T, repasa las facturas de todo el año. Es lo que más nos piden en enero: aprovechar el último 303 para comprobar que no se ha quedado ninguna factura fuera. Esto es lo que se suele encontrar y qué hacer en cada caso:
- Una factura de gasto que no apuntaste (de junio, por ejemplo): puedes deducir su IVA en el 4T. La ley da hasta cuatro años desde que se soportó, siempre que tengas la factura completa a tu nombre.
- Una factura que emitiste y no declaraste: no se mete en el 4T. Va en el trimestre de su fecha, con una autoliquidación complementaria de ese 303, y lleva el recargo por presentación tardía si sale a ingresar.
- Facturas a nombre de otra persona o tickets sin tu NIF: no te dejan deducir el IVA. Pide al proveedor la factura completa cuanto antes.
- La numeración de tus facturas: si falta un número, localiza la factura o deja explicado el salto (por ejemplo, una factura anulada). Lo vemos en la numeración de facturas.
- Que la suma de tus cuatro 303 cuadre con tus libros registro y con el resumen anual del IVA (modelo 390).
Un ejemplo: Lucía, electricista en Ogíjares, encuentra en diciembre una factura de material de junio que no había apuntado: 800 € más 168 € de IVA. Puede deducir esos 168 € en el 303 del 4T. En el mismo repaso ve que una factura suya de mayo (1.200 € más 252 € de IVA) no entró en el 303 del segundo trimestre. Esa no puede ir al 4T: presenta una complementaria del segundo trimestre. Si la presenta el 15 de diciembre, han pasado cuatro meses completos desde el fin del plazo (20 de julio), así que el recargo es del 5 %: 12,60 €, que se quedan en 9,45 € si los paga a la vez que la complementaria (reducción del 25 %).
Plazo del modelo 303 mensual
Algunos autónomos y empresas presentan el IVA mensualmente: los inscritos en el registro de devolución mensual (REDEME), las grandes empresas y los grupos de IVA. Para ellos, el plazo del modelo 303 es del 1 al 30 del mes siguiente, salvo el de enero, que puede presentarse hasta el último día de febrero. Si lo domicilias, tienes hasta el 25 de cada mes (unos días más cuando el plazo general se alarga por un festivo o un fin de semana).
Si eres autónomo y nunca te has apuntado al REDEME, no te afecta: tu periodo es trimestral. Si estás casi siempre a devolver, puede interesarte, y lo explicamos en el modelo 303 a compensar o a devolver.
Plazo del modelo 303 domiciliado: acaba antes
Domiciliar es la forma más cómoda de pagar: presentas el 303 y Hacienda te carga el importe en tu cuenta el último día del plazo. A cambio, tienes que presentarlo antes: hasta el día 15 en los trimestres normales y hacia el 25 de enero en el cuarto (en 2027, previsiblemente el 27).
Si se te pasa el día 15, no estás fuera de plazo. Todavía puedes presentar el 303 hasta el día 20, pero pagando de otra forma, normalmente con un NRC que te da tu banco (el justificante de que has pagado).
El día 20 no sirve para domiciliar
Cada trimestre vemos el mismo caso: alguien entra el día 17 o 18 a presentar el 303 con domiciliación y el programa ya no se lo permite. No es un error de la web de Hacienda: el plazo para domiciliar terminó el 15. Si te pasa, presenta igualmente antes del 20 y paga con NRC. Si lo dejas para después, el retraso ya tiene recargo.
Formas de pagar dentro del plazo del modelo 303
| Forma de pago | Hasta cuándo | Para quién |
|---|---|---|
| Domiciliación bancaria | Hasta el 15 (hacia el 25 de enero en el 4T; en 2027, previsiblemente el 27); el cargo llega el último día del plazo | La opción más cómoda si tienes saldo previsto |
| NRC (pago en tu banco o en su web) | Hasta el último día del plazo | Si se te pasó la domiciliación |
| Aplazamiento o fraccionamiento | Se pide al presentar, dentro del plazo | Solo en casos concretos: el IVA que has cobrado no se suele poder aplazar |
| Sin pago (a compensar, a devolver o sin actividad) | Hasta el último día del plazo | Cuando el resultado no sale a ingresar |
Sobre el aplazamiento: la ley no deja aplazar los impuestos que se repercuten, como el IVA que cobras a tus clientes, salvo que justifiques que esos clientes todavía no te han pagado las facturas. Si estás en esa situación, prepáralo con tu asesor antes de que acabe el plazo.
Si el trimestre te sale a compensar o sin actividad, no hay nada que pagar, pero el plazo del modelo 303 es el mismo. Lo vemos en el modelo 303 sin actividad.
Qué pasa si presentas el modelo 303 fuera de plazo
Depende de si lo presentas tú antes de que Hacienda te lo pida y de si sale a ingresar o no:
| Situación | Qué pagas |
|---|---|
| Lo presentas tarde por tu cuenta y sale a ingresar | Recargo del 1 % más un 1 % por cada mes completo de retraso. A partir de 12 meses, el 15 % más intereses de demora. Se reduce un 25 % si pagas a tiempo |
| Lo presentas tarde por tu cuenta y no sale a ingresar | Multa de 100 € |
| No lo presentas, no sale a ingresar y Hacienda te lo requiere | Multa de 200 € |
| Hacienda descubre que no ingresaste el IVA | Sanción sobre la cuota, del 50 % como mínimo, además de la cuota y los intereses |
La diferencia entre presentar tarde por tu cuenta y esperar a que te pillen es enorme. Si te das cuenta de que se te ha pasado el plazo del modelo 303, preséntalo cuanto antes: cada mes completo suma un 1 % más.
Ejemplo: Gonzalo, fontanero en Santa Fe
Gonzalo es fontanero autónomo en Santa Fe. En el tercer trimestre de 2026 ha facturado 15.000 € más IVA, es decir, 3.150 € de IVA cobrado, y ha pagado 1.350 € de IVA en materiales y en la furgoneta. Su 303 sale a ingresar 1.800 €.
| Qué hace Gonzalo | Resultado |
|---|---|
| Lo presenta domiciliado el 14 de octubre | Le cargan 1.800 € el 20 de octubre. Sin recargo |
| Lo presenta el 19 de octubre y paga con NRC | 1.800 €. Sin recargo |
| Se olvida y lo presenta el 30 de diciembre, sin requerimiento | Han pasado 2 meses completos: recargo del 3 % (54 €), que se queda en 40,50 € si lo paga en plazo |
| No lo presenta y Hacienda se lo reclama en 2027 | Cuota de 1.800 €, intereses y una sanción de al menos 900 € |
Para no depender de la memoria, Gonzalo tiene un aviso en el móvil el día 10 de cada mes de plazo. Así le da tiempo a reunir las facturas, revisar el resultado y domiciliarlo antes del 15.
Otros modelos que vencen el mismo día
El plazo del modelo 303 coincide con el de los demás trimestrales. Si eres autónomo, lo normal es que el mismo día presentes también alguno de estos:
- El modelo 130: el pago fraccionado del IRPF, si estás en estimación directa y no te retienen el 70 % de tus ingresos.
- El modelo 111: las retenciones que practicas a tus trabajadores o a los profesionales que te facturan.
- El modelo 115: la retención del alquiler de tu local.
- El modelo 349: si tienes operaciones con empresas de otros países de la UE.
Tienes todas las fechas del año, mes a mes, en nuestro calendario fiscal del autónomo.
Fallos típicos con el plazo del modelo 303
- Intentar domiciliar después del día 15. Ya no se puede: paga con NRC antes del 20.
- Pensar que el 4T acaba el 20 de enero. Ese día vencen el 111 y el 115; el 303 tiene hasta el 30.
- No presentar cuando sale a compensar o sin actividad. También hay que hacerlo, y la multa mínima es de 100 €.
- No dejar saldo en la cuenta el día del cargo. Si el banco devuelve el recibo domiciliado, el pago no se considera hecho.
- Dejarlo para el último día. Si la web de Hacienda va lenta o te falla el certificado, no hay margen.
Dudas sobre el plazo del modelo 303
¿Cuál es el plazo del modelo 303 del cuarto trimestre de 2026?
Del 1 al 30 de enero de 2027, pero como el 30 cae en sábado, previsiblemente hasta el lunes 1 de febrero. Si domicilias el pago, previsiblemente hasta el miércoles 27 de enero. El del tercer trimestre terminó el 20 de octubre de 2026.
¿Qué pasa si el 20 cae en fin de semana?
El plazo pasa al siguiente día hábil. En 2026 y 2027 los días 20 de abril, julio y octubre caen entre semana, pero el 30 de enero de 2027 es sábado, así que el 4T de 2026 acabará previsiblemente el lunes 1 de febrero.
¿Puedo presentar el 303 antes del día 1?
No. El trimestre tiene que haber terminado: el plazo del modelo 303 empieza el día 1 del mes siguiente al trimestre.
Si me he dado de alta este trimestre, ¿cuándo presento mi primer 303?
En el plazo del trimestre en el que te diste de alta, aunque solo hayas trabajado unos días. Si te diste de alta en Hacienda con el modelo 036 en septiembre, tu primer 303 es el del 3T, del 1 al 20 de octubre.
¿Dónde se presenta el modelo 303?
Por internet, en la sede electrónica de la Agencia Tributaria (AEAT). Necesitas un certificado electrónico (el del DNI electrónico sirve) o, si eres persona física y presentas cada trimestre, Cl@ve. Lo explica Hacienda en sus formas de presentación del modelo 303. Si te lo lleva una gestoría, lo presenta ella por ti.
¿Me avisa Hacienda antes de que acabe el plazo?
No te avisa personalmente. Puedes suscribirte a los avisos del calendario del contribuyente de la AEAT, pero lo más seguro es tener las fechas en el móvil: con la suscripción de nuestro calendario fiscal del autónomo te llega un aviso 3 días antes de cada plazo. O deja que te las lleve tu gestoría.
¿Quieres olvidarte de los plazos?
Llevamos tus trimestrales, te avisamos antes de cada vencimiento y presentamos el 303 a tiempo. Escríbenos a trimestrefacil@hotmail.com. El plazo del 303 no se mueve. Con un profesional que te avise, no se te pasa ninguno.
Este artículo es informativo y está actualizado a noviembre de 2026. No sustituye el asesoramiento profesional sobre tu caso concreto.