Última revisión: octubre de 2026 · Escrito por Pedro Leyva, asesor fiscal en Gestoría Adade (Granada) · Cómo trabajamos
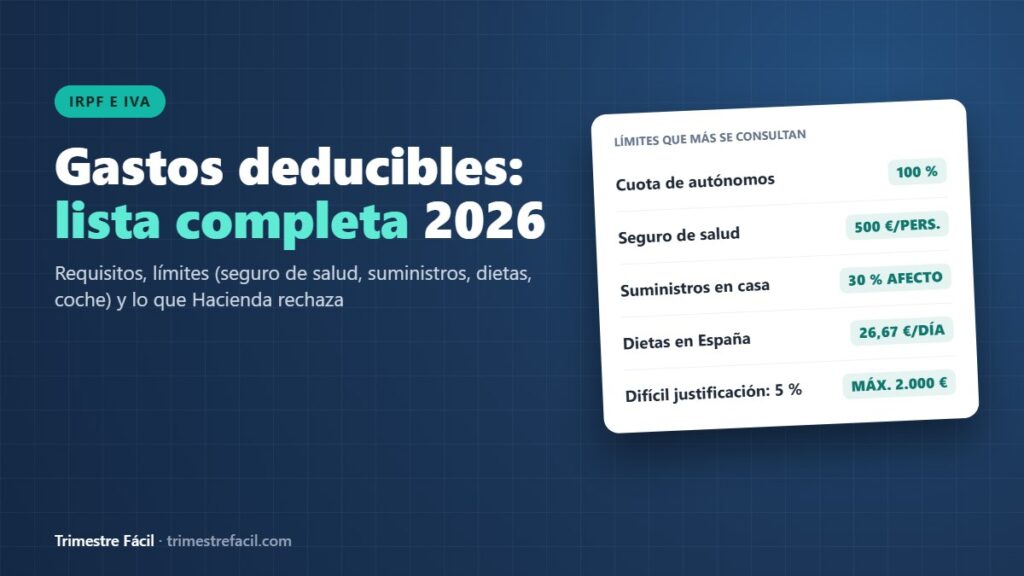
Deducir suministros de tu vivienda es posible si trabajas desde casa, pero no al 100 % ni en el porcentaje que a cada uno le parezca razonable. La Ley del IRPF fija una regla concreta: el 30 % de la proporción entre los metros que dedicas a la actividad y los metros totales de la casa.
Hay autónomos que se deducen la luz entera y otros que no se deducen nada por miedo. Te explicamos la regla, qué gastos de la vivienda van aparte, el IVA y dos ejemplos: Natalia, ilustradora en Granada, y Gabriel, programador en Armilla.
Resumen para tener a mano
- La regla: para deducir suministros de casa aplicas el 30 % a la parte de la vivienda que usas para trabajar. Con un despacho del 15 % de la casa, el 4,5 % de cada factura.
- Qué entra: agua, gas, electricidad, telefonía e internet de tu vivienda habitual.
- Va aparte: el IBI, la comunidad, la amortización o el alquiler se deducen en proporción a los metros afectos, sin el 30 %.
- Requisito clave: la parte afecta tiene que usarse solo para la actividad y conviene que conste en tus libros y en tu declaración censal.
- Línea solo para trabajar: una fibra o un teléfono contratados exclusivamente para la actividad se pueden deducir al 100 %.
- IVA: el criterio es más estricto que en el IRPF; consulta con tu asesor antes de deducir el IVA de las facturas de casa.
La regla del 30 % para deducir suministros de casa
Desde el 1 de enero de 2018, el artículo 30 de la Ley del IRPF, en su apartado 2.5.ª b), permite deducir suministros de la vivienda habitual cuando una parte de ella está afecta a tu actividad. Antes, Hacienda solo los admitía si se usaban en exclusiva para el negocio.
La cuenta tiene dos pasos: calculas qué parte de la vivienda usas para trabajar (metros del despacho entre metros totales) y aplicas el 30 % a ese porcentaje. El resultado es la parte deducible de cada factura:
Deducción = importe de la factura × 30 % × (m² afectos ÷ m² totales)
El manual de la Agencia Tributaria sobre suministros pone este ejemplo: un abogado usa 40 m² de una vivienda de 100 m² y paga 5.000 € al año de suministros. La parte afecta es el 40 %; el 30 % de ese 40 % es el 12 %, así que deduce 600 €.
La ley añade «salvo que se pruebe un porcentaje superior o inferior», pero esa prueba corre de tu cuenta y no es fácil; lo habitual es aplicar el 30 %. Referencia rápida:
| Parte de la casa afecta | Deducible de cada factura | Con 2.000 € al año |
|---|---|---|
| 10 % | 3 % | 60 € |
| 12,5 % | 3,75 % | 75 € |
| 15 % | 4,5 % | 90 € |
| 20 % | 6 % | 120 € |
| 25 % | 7,5 % | 150 € |
| 40 % (ejemplo de la AEAT) | 12 % | 240 € |
Las cifras son modestas, así que no olvides los gastos de la vivienda que van por otra vía y suelen pesar más. Tienes el resto de partidas en nuestra guía de gastos deducibles del autónomo y más ideas en cómo pagar menos IRPF siendo autónomo.
Qué suministros entran y qué gastos van aparte
Para Hacienda, un suministro es la electricidad y cualquier abastecimiento que no se puede almacenar. La ley cita expresamente cinco: agua, gas, electricidad, telefonía e internet. Para deducir suministros con la regla del 30 %, tienen que ser de tu vivienda habitual.
Los gastos de ser propietario o inquilino siguen otra regla: se deducen en proporción directa a la parte afecta, sin el 30 %. Si la casa es tuya, entran el IBI, la comunidad y la amortización de la parte afecta; si vives de alquiler, la parte proporcional de la renta. Y si la vivienda tiene varios propietarios, también cuenta tu porcentaje de titularidad.
| Gasto de la vivienda | Cómo se calcula | Con un despacho del 15 % de la casa |
|---|---|---|
| Luz, agua, gas, teléfono fijo e internet | 30 % × parte afecta | 4,5 % de cada factura |
| IBI | Proporción de la parte afecta | 15 % |
| Comunidad de propietarios | Proporción de la parte afecta | 15 % |
| Amortización (si eres propietario) | Parte afecta del valor de la construcción × coeficiente | 15 % del valor, hasta el 3 % al año |
| Alquiler (si eres inquilino) | Proporción de la parte afecta | 15 % de la renta |
| Línea de internet o teléfono solo para trabajar | Uso exclusivo para la actividad | 100 % |
Si la casa es tuya, puedes amortizar la parte afecta del valor de la construcción (el suelo no se amortiza) con un coeficiente máximo del 3 % anual en estimación directa simplificada. Suele ser el gasto que más pesa, pero coméntalo antes con tu asesor, porque afectar parte de tu vivienda puede influir en cómo tributarás cuando la vendas. Lo explicamos en amortización de bienes.
Requisitos: uso exclusivo, que conste y facturas a tu nombre
Estos son los requisitos que revisamos en la gestoría antes de deducir suministros de una vivienda:
- Una parte de la casa usada solo para trabajar. La vivienda es un bien divisible y se puede afectar una parte, pero tiene que dedicarse a la actividad: una habitación convertida en despacho o taller, no un rincón del salón.
- Que sea tu vivienda habitual, la casa en la que vives y trabajas.
- Que conste. Hacienda no considera afectos los bienes que no figuran en el libro registro de bienes de inversión, salvo prueba en contrario. Además, conviene que tu declaración censal (modelo 036) recoja que ejerces la actividad en tu domicilio; pregunta a tu asesor cómo reflejar los metros que dedicas al negocio.
- Facturas a tu nombre, pagadas desde tu cuenta. La luz a nombre de tu pareja o del casero es difícil de justificar.
- Estar de alta y en estimación directa. Los gastos anteriores al alta no son deducibles, y en módulos no se restan gastos reales.
El manual de la Agencia Tributaria pone el caso de un oftalmólogo que usa dos habitaciones de su vivienda, el 30 % de la superficie, exclusivamente como consulta y las tiene declaradas en el IAE: esa parte se considera afecta.
La mesa del salón no es un despacho
Si trabajas en la mesa del comedor o en la cocina, ese espacio también se usa para la vida familiar y no hay una parte de la vivienda afecta a la actividad. En principio, sin parte afecta no puedes deducir suministros con la regla del 30 %. Y si en una comprobación se ve que el «despacho» es el cuarto de invitados, Hacienda puede rechazar el gasto. Haz fotos del espacio, guarda un plano con los metros y no infles la superficie.
Internet o teléfono solo para trabajar: otra regla
El 30 % es para los suministros que compartes con tu vida personal. El manual de la Agencia Tributaria dice que la línea de móvil es deducible en la medida en que se use exclusivamente para la actividad, y ese mismo criterio sirve para una segunda fibra o un fijo dedicados al trabajo: si el uso es exclusivo, se deduce el 100 %.
El contrato debe estar a tu nombre, ser distinto de la línea de casa y no usarse para nada personal. Los aparatos no son un suministro: el móvil o el ordenador se deducen por amortización, como explicamos en deducir el móvil y el ordenador.
¿Y el IVA de los suministros de casa?
Una cosa es deducir suministros en el IRPF y otra deducir su IVA. En el IVA el criterio es más estricto: la ley solo permite deducir el IVA de bienes y servicios que se destinan directa y exclusivamente a la actividad, y excluye los que se usan a la vez para la actividad y para necesidades privadas, según el artículo 95 de la Ley del IVA. Cómo se aplica eso a la luz o al agua de una vivienda es una cuestión discutida.
Por eso no te recomendamos deducir por tu cuenta el 30 % del IVA de las facturas de casa en el modelo 303: consulta con tu asesor antes de deducirlo. En los ejemplos seguimos el criterio prudente: ese IVA no se deduce y, como IVA soportado no deducible, forma parte del gasto, así que los importes van con IVA.
La línea exclusiva es otra historia. Como se destina solo a la actividad, en principio su IVA sí se puede deducir en el 303, siempre que la factura esté a tu nombre. En ese caso, en el IRPF anotas el gasto sin IVA.
Caso práctico: Natalia, ilustradora en su piso de Granada
Natalia es ilustradora autónoma, tributa en estimación directa simplificada y trabaja en su piso de Granada capital, que es suyo. El piso tiene 80 m² y una habitación de 12 m² es su estudio, que no se usa para nada más. Su parte afecta es el 15 % (12 ÷ 80), así que deduce el 30 % de ese 15 %: el 4,5 % de cada factura. Del precio del piso, 80.000 € corresponden a la construcción. Sus gastos de la vivienda en 2026:
| Gasto | Importe anual | Porcentaje | Deducción |
|---|---|---|---|
| Luz | 840 € | 4,5 % | 37,80 € |
| Agua | 300 € | 4,5 % | 13,50 € |
| Gas | 420 € | 4,5 % | 18,90 € |
| Internet y teléfono fijo | 480 € | 4,5 % | 21,60 € |
| Total suministros | 2.040 € | 91,80 € | |
| IBI | 360 € | 15 % | 54,00 € |
| Comunidad | 540 € | 15 % | 81,00 € |
| Amortización del estudio | 12.000 € de base (15 % de 80.000 €) | 3 % | 360,00 € |
| Total vivienda | 586,80 € |
Las facturas están a su nombre y no deduce su IVA, así que toma los importes con IVA. Los suministros le suponen solo 91,80 € al año; el IBI, la comunidad y la amortización, 495 € más. Moraleja: si vas a deducir suministros, haz la cuenta completa de la vivienda.
Caso práctico: Gabriel, programador en Armilla con una segunda fibra
Gabriel es programador autónomo, también en estimación directa simplificada. Vive en Armilla, casado y con dos hijos de 8 y 12 años, en una casa ganancial de 120 m². Su despacho ocupa 15 m²: una parte afecta del 12,5 % (15 ÷ 120), así que puede deducir suministros de casa al 3,75 % (30 % × 12,5 %).
Además, ha contratado a su nombre una segunda línea de fibra solo para trabajar, de 30 € al mes más IVA, que no usa nadie más.
| Gasto | Importe anual | Porcentaje | Deducción |
|---|---|---|---|
| Luz | 1.440 € | 3,75 % | 54,00 € |
| Agua | 480 € | 3,75 % | 18,00 € |
| Gas | 720 € | 3,75 % | 27,00 € |
| Fibra y fijo de casa | 540 € | 3,75 % | 20,25 € |
| Total suministros de casa | 3.180 € | 119,25 € | |
| Segunda fibra solo para trabajar (sin IVA) | 360 € | 100 % | 360,00 € |
| IBI | 520 € | 12,5 % | 65,00 € |
| Total | 544,25 € |
La segunda línea le aporta más que todos los suministros de la casa juntos: 360 € frente a 119,25 €. Y, en principio, también puede deducir sus 75,60 € de IVA en el 303 (el 21 % de 360 €). Como la casa es ganancial, la parte afecta cuenta entera para él; si fuera privativa de su mujer, no sería un bien afecto de Gabriel ni podría deducir suministros de esa forma.
Cómo se anota en los libros, en el 130 y en la Renta
- Calcula tu porcentaje una vez y guárdalo junto a un plano o unas fotos del despacho.
- Anota cada factura de suministros en tu libro registro de gastos por la parte deducible, indicando el porcentaje. La línea exclusiva va al 100 %.
- Si amortizas la parte afecta de la vivienda, anótala en el libro registro de bienes de inversión.
- En el modelo 130, estos gastos se suman al resto de gastos acumulados del trimestre. Si eres profesional y no presentas el 130 porque al menos el 70 % de tus ingresos lleva retención, van directamente a la Renta.
- En la Renta, dentro de la actividad en estimación directa, cada gasto va en su partida: suministros, tributos (el IBI), amortizaciones… Lo vemos paso a paso en la Renta del autónomo.
Para deducir suministros sin sustos en una comprobación, guarda las facturas al menos cuatro años desde la declaración en la que las deduces. Si amortizas la vivienda, conserva la escritura mientras la amortices y, al menos, cuatro años después.
Errores frecuentes al deducir suministros
- Deducir el 100 % de la luz o de internet de casa. Salvo que pruebes otro porcentaje, el máximo es el 30 % de la parte afecta.
- Olvidarse del 30 %: con un despacho del 15 %, no deduces el 15 % de la factura, sino el 4,5 %.
- Aplicar el 30 % al IBI o a la comunidad. Esos gastos van en proporción directa a los metros y salen más altos.
- Facturas a nombre de otra persona o pagadas desde una cuenta que no es tuya.
- Deducir el IVA de la luz de casa sin consultarlo antes con tu asesor.
- Incluir facturas de antes del alta: esos gastos no son deducibles.
Deducir suministros desde casa: preguntas frecuentes
¿Puedo deducir suministros si vivo de alquiler?
Sí. La regla del 30 % se aplica igual a una vivienda alquilada, siempre que tengas una parte afecta y las facturas estén a tu nombre. Además, puedes deducir la parte del alquiler que corresponde a los metros afectos. Antes, enséñale el contrato a tu asesor para revisar cómo encaja ese uso con lo pactado con el casero.
¿Se puede deducir el IVA de la luz de casa?
Es una cuestión discutida: la Ley del IVA exige que el gasto se destine directa y exclusivamente a la actividad, y la luz de casa la usas también para vivir. No lo deduzcas por tu cuenta y consúltalo antes con tu asesor.
¿Qué pasa si trabajo en el salón?
Sin una parte de la vivienda dedicada en exclusiva a la actividad, en principio no puedes aplicar la regla. Si quieres deducir suministros, lo más seguro es habilitar una habitación como despacho y que conste en tus libros.
¿Sirve la regla si estoy en módulos?
No. En módulos no puedes deducir suministros ni otros gastos reales: pagas según los parámetros de tu actividad. La regla del 30 % es para quien tributa en estimación directa, normal o simplificada.
¿Trabajas desde casa?
Calculamos tu parte afecta, revisamos tus facturas y te ayudamos a deducir suministros y el resto de gastos de tu vivienda sin pasarte ni quedarte corto. Escríbenos a trimestrefacil@hotmail.com. El reparto de los suministros se aplica mal muy a menudo. Deja el cálculo a un profesional.
Este artículo es informativo y está actualizado a octubre de 2026. No sustituye el asesoramiento profesional sobre tu caso concreto.