Última revisión: octubre de 2026 · Escrito por Pedro Leyva, asesor fiscal en Gestoría Adade (Granada) · Cómo trabajamos
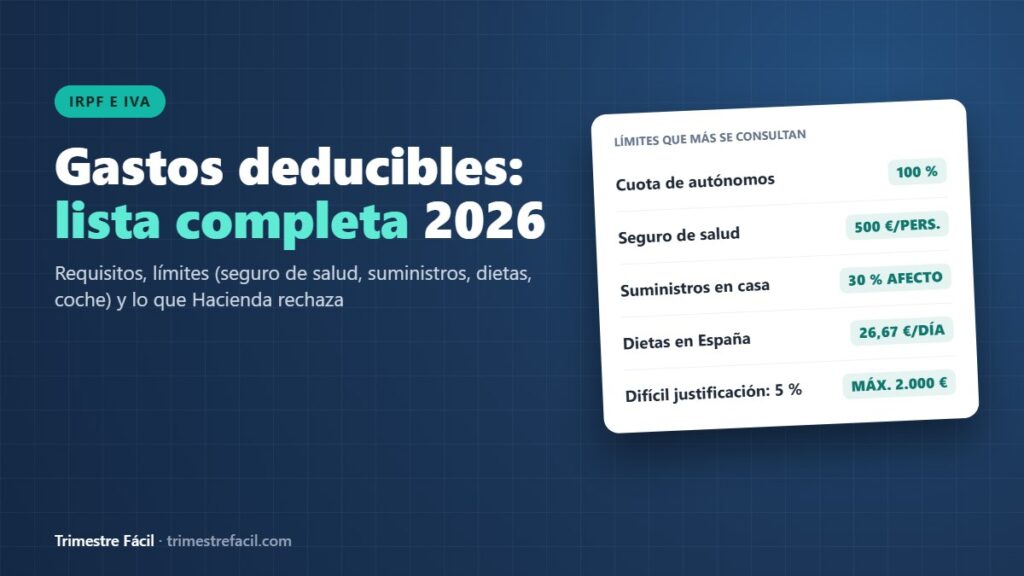
El seguro de salud que pagas como autónomo puede ser un gasto deducible de tu actividad, con un límite de 500 € por persona y año. Cubre tu póliza, la de tu cónyuge y la de tus hijos menores de 25 años que vivan contigo, y el límite sube a 1.500 € por cada persona con discapacidad.
En la gestoría es una de las preguntas que más nos hacen cuando llega el recibo anual de la aseguradora. Te explicamos qué dice la ley, quién entra en la póliza, por qué solo vale en estimación directa, cuánto se ahorra en la práctica y dos ejemplos con números: Gabriel, programador en Armilla que asegura a toda su familia, y Natalia, ilustradora en Granada.
Datos clave
| Qué se deduce | Las primas del seguro de salud que pagas por ti, por tu cónyuge y por tus hijos menores de 25 años que convivan contigo. |
| Límite | 500 € por persona y año; 1.500 € si esa persona tiene discapacidad. Lo que pase del límite no se deduce. |
| Quién puede | Solo los autónomos en estimación directa, normal o simplificada. En módulos, no. |
| Cómo funciona | Es un gasto de la actividad: baja tu rendimiento neto, tu IRPF y tus pagos del modelo 130, y puede influir en el tramo de tu cuota de autónomos. |
| IVA | El seguro no lleva IVA, así que no hay nada que deducir en el 303. |
| La póliza | Conviene que el tomador seas tú, que la pagues desde tu cuenta y que figuren todos los asegurados. |
Qué dice la ley sobre el seguro de salud del autónomo
La regla está en el artículo 30 de la Ley del IRPF, en su apartado 2.5.ª a). En general, las primas de los seguros ligados a la actividad son gasto deducible. El seguro de salud, que la ley llama «seguro de enfermedad», es un caso especial, porque cubre a personas y no al negocio: la ley permite deducirlo, pero solo para ciertas personas y con un tope.
Según el manual de la Agencia Tributaria sobre primas de seguros, son deducibles las primas de seguro de enfermedad que paga el autónomo por su propia cobertura y por la de su cónyuge e hijos menores de 25 años que convivan con él, con un máximo de 500 € por persona y año, o 1.500 € por cada persona con discapacidad.
Fíjate en dos detalles. El límite del seguro de salud va por persona: si la prima de uno de tus hijos es de 400 €, deduces 400 €, y los 100 € que «sobran» no se pasan a otro asegurado. Y lo que pagues por encima del límite no se deduce en ningún caso.
Quién puede entrar en la póliza y con qué límite
| Asegurado | ¿Cuenta como gasto? | Límite por año |
|---|---|---|
| Tú, el titular de la actividad | Sí | 500 € (1.500 € con discapacidad) |
| Tu cónyuge | Sí | 500 € (1.500 € con discapacidad) |
| Hijos menores de 25 años que conviven contigo | Sí | 500 € cada uno (1.500 € con discapacidad) |
| Hijos de 25 años o más | No, aunque tengan discapacidad | — |
| Hijos que no conviven contigo | No | — |
| Pareja de hecho | La norma solo menciona al cónyuge | Consúltalo antes de deducirlo |
| Padres, hermanos u otros familiares | No aparecen en la norma | — |
Con los hijos con discapacidad no hay excepción por edad: también tienen que ser menores de 25 años y convivir contigo. Lo que cambia es el límite, que sube a 1.500 €.
La norma solo menciona al cónyuge
Si en tu seguro de salud incluyes a tu pareja de hecho, ten en cuenta que la ley habla solo del cónyuge. Lo prudente es no deducir su prima o consultarlo antes con tu asesor. Y lo mismo con un hijo que ya ha cumplido 25 años o que se ha independizado: puede seguir en la póliza familiar, pero su prima deja de ser gasto deducible.
Solo en estimación directa: en módulos no se deduce
El seguro de salud solo es gasto para los autónomos que calculan su rendimiento en estimación directa, normal o simplificada. Es el régimen de la mayoría de profesionales, como Natalia y Gabriel.
Si tributas en módulos, tu rendimiento sale de unos parámetros fijos y no restas gastos reales, así que el seguro de salud no te baja el IRPF. Si te planteas salir de módulos, el seguro es solo una pieza del cálculo: la renuncia se hace en diciembre del año anterior (o presentando en plazo el primer pago fraccionado en estimación directa) y te obliga tres años.
Es un gasto, no 500 € menos de impuesto
Aunque se hable de «deducción», la prima no se resta de lo que pagas a Hacienda, sino de tus ingresos, como cualquier otro gasto de la actividad. Eso tiene varias consecuencias:
- Ahorras según tu tipo marginal. 500 € de gasto con un tipo marginal orientativo del 30 % son unos 150 € menos de IRPF, no 500 €.
- Lo notas antes en los pagos fraccionados. En el modelo 130 pagas el 20 % del rendimiento neto acumulado, así que cada 500 € de prima deducible suponen unos 100 € menos a lo largo del año, que luego se ajustan en la Renta.
- Puede influir en tu cuota de autónomos. El tramo se calcula con el rendimiento neto de la actividad más tus cuotas, menos un 7 %, dividido entre 12. Un rendimiento más bajo puede dejarte en un tramo inferior. Lo explicamos en rendimientos netos del autónomo.
- En la simplificada, el 5 % también se mueve. Los gastos de difícil justificación son el 5 % del rendimiento previo. Si no llegas al máximo de 2.000 €, cada 100 € de seguro bajan tu rendimiento neto 95 €.
Con números: Gabriel asegura a toda su familia
Gabriel es programador autónomo en Armilla, en estimación directa simplificada, casado y con dos hijos de 8 y 12 años. Tiene un seguro de salud familiar para los cuatro, del que él es el tomador y que paga desde su cuenta: 2.400 € al año, 600 € por persona según el desglose de la aseguradora.
| Asegurado | Prima anual | Límite | Gasto deducible | No deducible |
|---|---|---|---|---|
| Gabriel | 600 € | 500 € | 500 € | 100 € |
| Su mujer | 600 € | 500 € | 500 € | 100 € |
| Hijo de 12 años | 600 € | 500 € | 500 € | 100 € |
| Hija de 8 años | 600 € | 500 € | 500 € | 100 € |
| Total | 2.400 € | 2.000 € | 400 € |
En 2026 Gabriel prevé ingresar 45.000 € y tener 15.000 € de otros gastos deducibles: su cuota de autónomos (427,21 € al mes, la mínima del tramo 7), los programas, el equipo, la gestoría y la parte de los suministros de su casa. Así cambia su rendimiento:
| Concepto | Sin el seguro | Con el seguro |
|---|---|---|
| Ingresos | 45.000 € | 45.000 € |
| Otros gastos deducibles | −15.000 € | −15.000 € |
| Seguro de salud (parte deducible) | — | −2.000 € |
| Rendimiento antes del 5 % | 30.000 € | 28.000 € |
| 5 % de difícil justificación | −1.500 € | −1.400 € |
| Rendimiento neto | 28.500 € | 26.600 € |
Con el seguro de salud, el rendimiento neto baja 1.900 €, no 2.000 €, porque el 5 % de difícil justificación también se reduce. Con un tipo marginal orientativo del 30 %, el ahorro en la Renta rondará los 570 € al año. En el modelo 130 lo notará antes: unos 380 € menos repartidos entre los cuatro trimestres (el 20 % de 1.900 €, porque en la simplificada el 5 % normalmente también se resta en el 130).
¿Y la cuota? Su rendimiento computable para el tramo pasa de unos 2.606 € a unos 2.459 € al mes (rendimiento más cuotas, menos el 7 %, entre 12): unos 147 € menos. Sigue en el tramo 7, de 2.330 a 2.760 €, pero a quien está cerca del límite le puede permitir elegir una base y una cuota de autónomos más bajas.
Con números: Natalia, con un seguro individual
Natalia, la ilustradora que trabaja en su piso de Granada, también en estimación directa simplificada, paga un seguro de salud individual de 620 € al año. Puede deducir 500 €; los otros 120 € no tienen ventaja fiscal. Como no llega al máximo del 5 % de difícil justificación, su rendimiento neto baja 475 €.
Natalia piensa en añadir a la póliza a su pareja, con la que no está casada. Como la norma solo menciona al cónyuge, en principio no incluiríamos esa prima en el gasto sin estudiar antes su caso.
Seguro de salud y otros seguros: qué cambia
No todos los seguros tienen este límite. El de salud es especial porque cubre a personas; los que protegen tu actividad son un gasto más, sin tope:
| Seguro | ¿Es gasto deducible? | Límite | IVA |
|---|---|---|---|
| Salud (tú, tu cónyuge y tus hijos menores de 25 que conviven contigo) | Sí, solo en estimación directa | 500 € por persona (1.500 € con discapacidad) | No lleva |
| Responsabilidad civil profesional | Sí, si está ligado a la actividad | Sin este límite | No lleva |
| Local, taller o equipos de trabajo | Sí, si está ligado a la actividad | Sin este límite | No lleva |
| Seguros de tus trabajadores | Sí, como gasto de personal | Sin este límite | No lleva |
Un seguro de vida no es un seguro de enfermedad, así que no entra en esta regla. Y si tienes dudas con una póliza concreta, como un seguro dental o uno que te paga por días de baja, consúltalo antes de deducirla. Tienes el resto de partidas en nuestra guía de gastos deducibles del autónomo.
Qué conviene que diga la póliza
- Tomador: tú. La ley se refiere a las primas que paga el propio autónomo, así que conviene que la póliza esté a tu nombre como tomador. Si está a nombre de tu cónyuge y la paga él o ella, lo normal es que no puedas deducirla tú.
- Asegurados identificados, con sus fechas de nacimiento, para poder demostrar quién cumple los requisitos.
- Desglose por persona. En una póliza familiar, pide que el recibo o el certificado anual detalle la prima de cada asegurado: el límite se aplica persona a persona.
- Pago desde tu cuenta y recibos guardados.
- Que sea un seguro de enfermedad. Si la póliza mezcla otras coberturas, pide que separen la parte de salud.
Cómo se anota en los libros y en la Renta
- Anota cada recibo del seguro de salud en tu libro registro de gastos con la fecha, la aseguradora y el importe. Te recomendamos anotar solo la parte deducible (en el caso de Gabriel, 2.000 €) o dejar claro el ajuste.
- Si presentas el modelo 130, la prima deducible entra con el resto de gastos acumulados del trimestre. Si pagas en recibos mensuales o trimestrales, ve sumando sin pasar del límite anual de cada persona.
- En la Renta va con los demás gastos de la actividad en estimación directa, no como una deducción aparte en la cuota. El manual de la Agencia Tributaria lo trata dentro de los servicios exteriores. Lo vemos en la Renta del autónomo.
- Guarda la póliza, los recibos y el certificado anual de la aseguradora al menos cuatro años desde la declaración en la que lo deduces.
Este gasto encaja con otras formas de pagar menos IRPF siendo autónomo, como los planes de pensiones para autónomos o la reducción por inicio de actividad.
Seguro de salud del autónomo: dudas habituales
¿Puedo deducir el seguro de salud si estoy en módulos?
No. En módulos no restas gastos reales, así que la prima no te baja el IRPF. Solo se deduce en estimación directa, normal o simplificada.
¿El seguro médico lleva IVA?
No. Las operaciones de seguro están exentas de IVA, así que no hay nada que deducir en el modelo 303. La prima entera, hasta el límite, va al IRPF.
¿Mi hijo con discapacidad cuenta si tiene más de 25 años?
No. La discapacidad sube el límite a 1.500 €, pero no cambia los requisitos: el hijo tiene que ser menor de 25 años y convivir contigo.
¿Puedo deducir la prima de mi pareja de hecho?
La norma solo menciona al cónyuge. Lo prudente es no deducir esa prima o consultarlo antes con tu asesor.
¿Cuánto me ahorro en el IRPF?
Depende de tu tipo marginal. Con uno orientativo del 30 %, 500 € de prima deducible son unos 150 € menos de IRPF al año; una familia de cuatro con 2.000 € deducibles, unos 570-600 €, según el efecto del 5 % en la simplificada.
¿Quieres revisar tu póliza?
Revisamos quién entra en tu seguro de salud, qué parte es deducible y cómo anotarla en tus libros, en el modelo 130 y en la Renta. Escríbenos a trimestrefacil@hotmail.com. Deducir el seguro de alguien que no entra en el límite es un error típico. Que lo revise un profesional.
Este artículo es informativo y está actualizado a octubre de 2026. No sustituye el asesoramiento profesional sobre tu caso concreto.