Última revisión: octubre de 2026 · Escrito por Pedro Leyva, asesor fiscal en Gestoría Adade (Granada) · Cómo trabajamos
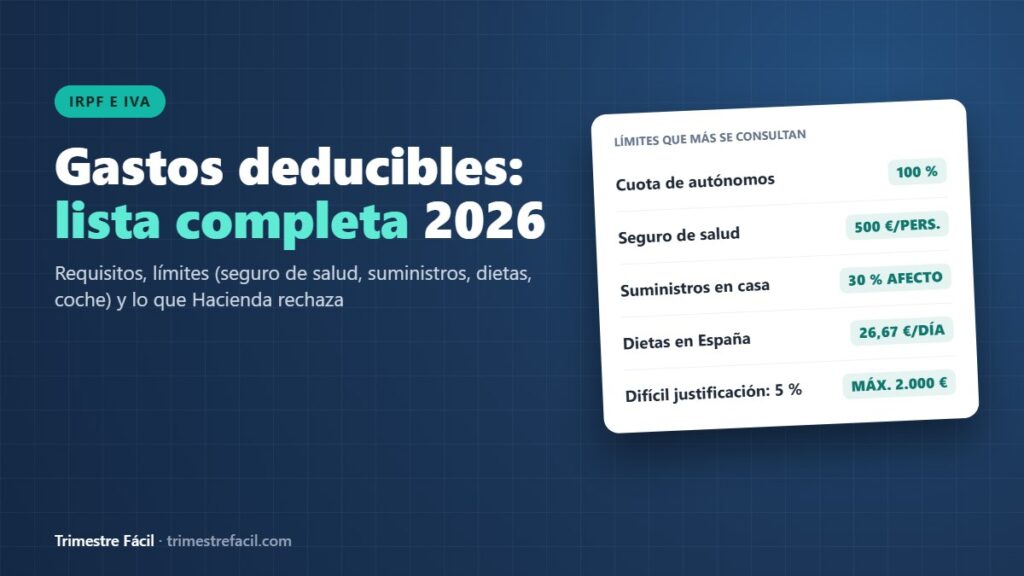
Las dietas del autónomo son los gastos de tus propias comidas cuando trabajas fuera: hasta 26,67 € al día en España si no duermes fuera y 53,34 € si pernoctas. Pero solo se deducen si se cumplen varios requisitos a la vez, y ahí es donde más errores vemos en la gestoría.
Te explicamos los requisitos, el cálculo día a día, el hotel, el transporte, las comidas con clientes y el IVA, con dos casos con números: Alberto, instalador en Loja, y Susana, formadora en Granada.
En dos líneas
- Qué son: tus propias comidas cuando trabajas fuera, en restaurantes u hostelería, en un municipio distinto del de tu trabajo habitual y del de tu residencia.
- Límites en España: 26,67 € al día sin pernoctar y 53,34 € pernoctando (48,08 € y 91,35 € en el extranjero). Lo que pasa del límite no se deduce.
- Pago: con tarjeta u otro medio electrónico. Lo que pagas en efectivo no se deduce.
- Hotel y transporte: se deducen por su importe real si están ligados a la actividad y los justificas; los límites de manutención no se aplican a la estancia.
- Comidas con clientes: no son dietas, sino atenciones a clientes, con un límite del 1 % de tu cifra de negocios y sin poder deducir su IVA.
- IVA de tu comida: deducible si es gasto deducible en el IRPF y tienes factura simplificada con tu NIF, tu domicilio y la cuota desglosada.
Qué son las dietas del autónomo
Cuando hablamos de dietas del autónomo nos referimos a lo que gastas en comer cuando el trabajo te lleva fuera: una obra en otra ciudad, un cliente, una feria o un curso que impartes. No es una cantidad fija que cobras, como la dieta de un asalariado, sino un gasto real que restas de tus ingresos, con un tope diario.
Ese tope sale del Reglamento del IRPF, del artículo que fija las dietas exentas de los trabajadores. La ley solo toma de ahí los importes de manutención: el resto de requisitos son propios del autónomo.
Además, solo se aplican si tributas en estimación directa, normal o simplificada. En módulos tu rendimiento sale de signos e índices y no restas gastos reales, así que las dietas del autónomo no cambian nada.
Los cinco requisitos para deducir la manutención
El artículo 30.2.5.ª c) de la Ley del IRPF y el manual de la Agencia Tributaria sobre los gastos del titular exigen que se cumplan a la vez estas condiciones:
- Que sea tu propio gasto. La comida del autónomo, no la de tu pareja o la de un amigo.
- En el desarrollo de la actividad. Que sea un día laborable no basta: tienes que poder demostrar que ese día trabajabas fuera, con el presupuesto de la obra, la agenda o el contrato del curso.
- En establecimientos de restauración y hostelería: restaurantes, bares, cafeterías u hoteles. El supermercado no cuenta.
- Pagado con cualquier medio electrónico de pago, como la tarjeta o el móvil. En efectivo no se deduce, aunque tengas el ticket.
- Dentro de los límites diarios del Reglamento del IRPF, en un municipio distinto del de tu lugar de trabajo habitual y del de tu residencia.
Si falla uno solo, el gasto no se deduce. El menú de cada día cerca de tu casa o de tu local no forma parte de las dietas del autónomo, por mucho que ese día trabajes.
Límites diarios de las dietas del autónomo en 2026
Estos son los importes máximos por día:
| Dónde comes | Sin pernoctar | Pernoctando |
|---|---|---|
| En España, fuera de tu municipio de trabajo y de residencia | 26,67 €/día | 53,34 €/día |
| En el extranjero | 48,08 €/día | 91,35 €/día |
| En tu municipio de trabajo habitual o de residencia | No es dieta | No es dieta |
El límite es diario y cubre todo lo que comes ese día: desayuno, comida y cena. Lo que no gastas un día no se acumula al siguiente, y lo que pasa del tope no se deduce.
«Pernoctar» quiere decir dormir fuera esa noche. El día que vuelves a casa y ya no duermes fuera, lo prudente es aplicar el límite sin pernoctar, como hacemos en los ejemplos.
El requisito del municipio es doble: si vives en Santa Fe y tienes la oficina en Granada, comer en cualquiera de los dos no es dieta; en Motril, por un cliente, sí.
Ejemplo: Alberto y sus obras en Málaga y Almería
Alberto es instalador de climatización autónomo en Loja, donde vive y tiene su almacén, y tributa en estimación directa simplificada. Este mes tiene una obra de tres días en Málaga, a la que va y vuelve cada día, y otra de una semana en Almería, donde duerme de lunes a jueves en un hostal.
Paga todo con tarjeta, salvo un desayuno en efectivo. Para simplificar, el cálculo día a día usa los importes del ticket, IVA incluido; si deduce ese IVA en el 303, en sus libros anotará la base:
| Día | Situación | Pagado | Límite | Deducible |
|---|---|---|---|---|
| Málaga, día 1 | Sin pernoctar | 14,50 € | 26,67 € | 14,50 € |
| Málaga, día 2 | Sin pernoctar | 22,00 € | 26,67 € | 22,00 € |
| Málaga, día 3 | Sin pernoctar | 31,40 € | 26,67 € | 26,67 € |
| Almería, lunes | Pernocta | 42,00 € | 53,34 € | 42,00 € |
| Almería, martes | Pernocta | 56,00 € | 53,34 € | 53,34 € |
| Almería, miércoles | Pernocta; desayuno de 4,50 € en efectivo | 48,00 € | 53,34 € | 43,50 € |
| Almería, jueves | Pernocta | 57,00 € | 53,34 € | 53,34 € |
| Almería, viernes | Vuelve a Loja: sin pernoctar | 24,80 € | 26,67 € | 24,80 € |
| Total | 295,70 € | 280,15 € |
De los 295,70 € que ha pagado, Alberto deduce 280,15 €. Los 15,55 € restantes no son gasto: 4,73 € del tercer día en Málaga, 2,66 € del martes y 3,66 € del jueves en Almería por pasar del límite, y los 4,50 € del desayuno pagado en efectivo.
Las cuatro noches de hostal, 240 € con factura a su nombre, se deducen enteras: el límite no se aplica a la estancia. El gasoil de la furgoneta y los 36 € de aparcamiento en Málaga van como gastos del vehículo, con las reglas de deducir el coche siendo autónomo.
Las dietas del autónomo bajan también el pago fraccionado: lo que deduce por esas comidas rebaja su modelo 130 del trimestre en torno a un 20 % de ese importe, unos 50 €. El ahorro final se verá en la Renta y depende de su tipo.
Alojamiento y transporte: se deducen por su importe real
Los límites de las dietas del autónomo son solo para la manutención: la remisión de la ley al Reglamento no abarca los gastos de estancia. Por eso el hotel no tiene un tope por noche. Se deduce por lo que cuesta, si el viaje está ligado a la actividad y tienes la factura a tu nombre.
Eso no quiere decir que valga cualquier cosa: una suite o noches de más por ocio son difíciles de defender. Lo prudente es que el alojamiento sea razonable para el trabajo.
Con el transporte pasa lo mismo: el tren, el autobús, el avión o el taxi se deducen por su importe real si el desplazamiento es por trabajo y lo justificas. El aparcamiento y los peajes de tu propio coche siguen las reglas del vehículo, como los 36 € de Alberto.
Lo que no hay, como regla general, es una cantidad fija por kilómetro: los 0,26 € por kilómetro son para las dietas de los trabajadores por cuenta ajena. Si vas en tu coche, cuentan sus gastos reales, y en el IRPF un turismo solo es afecto si lo usas exclusivamente para la actividad, salvo excepciones como la de los agentes comerciales.
Comidas con clientes: no son dietas
Cuando invitas a comer a un cliente o a un proveedor, ese gasto no entra en las dietas del autónomo, sino como atención a clientes. Se deduce con un límite conjunto para todas las atenciones del año, comidas y regalos incluidos: el 1 % del importe neto de tu cifra de negocios.
Su IVA no se deduce en ningún caso: la Ley del IVA excluye el de las atenciones a clientes. Como no se recupera, en el IRPF anotas el importe completo.
Si Hacienda lo revisa, tendrás que probar la relación con el negocio: quién era el cliente, qué tratasteis y qué trabajo salió de ahí. Apúntalo en la factura o en tu agenda el mismo día.
Ejemplo: Susana, un curso en Madrid y una cena con un cliente
Susana es formadora y consultora autónoma en Granada capital, donde vive y tiene su despacho, y factura con IVA sus cursos y su consultoría a empresas. En noviembre imparte un curso de tres días en Madrid: llega el lunes, duerme allí el lunes y el martes, y vuelve el miércoles por la tarde.
| Concepto | Pagado | Deducible (IVA incluido) | Por qué |
|---|---|---|---|
| Tren Granada-Madrid, ida y vuelta | 98,00 € | 98,00 € | Transporte: gasto real |
| Taxis en Madrid | 26,00 € | 26,00 € | Transporte: gasto real |
| Hotel, 2 noches | 190,00 € | 190,00 € | Estancia: sin límite fijo |
| Comidas del lunes (pernocta) | 56,00 € | 53,34 € | Límite de 53,34 € |
| Comidas del martes (pernocta) | 51,50 € | 51,50 € | Dentro del límite |
| Comida del miércoles (sin pernoctar) | 24,00 € | 24,00 € | Dentro de 26,67 € |
| Total del viaje | 445,50 € | 442,84 € | Solo pierde 2,66 € |
Para simplificar, los importes llevan el IVA incluido. Como Susana pide factura con su NIF y la cuota desglosada, ese IVA lo deduce en su modelo 303 (son gastos deducibles en el IRPF) y en sus libros del IRPF anota solo la base de cada gasto.
La cena con el cliente es otra historia. A la semana siguiente, en Granada, Susana cena con la directora de personal de una empresa que le contrata cursos: 86 €, con tarjeta. En su municipio no puede ser dieta, pero sí atención a clientes. Si este año factura 48.000 €, su límite para todas las atenciones es de 480 €: deduce los 86 € en el IRPF, IVA incluido, pero no ese IVA en el 303.
El IVA de las dietas del autónomo
En el IVA la regla es distinta. El artículo 96 de la Ley del IVA no deja deducir el IVA de los servicios de desplazamiento, hostelería y restauración, salvo que sean gasto deducible en el IRPF. El IVA de tu comida solo se deduce si cumple todos los requisitos que hemos visto.
Además, un ticket normal no basta: pide una factura simplificada con tu NIF, tu domicilio y la cuota de IVA por separado. Los restaurantes y bares pueden hacerla hasta 3.000 € con IVA incluido. Te lo explicamos en ticket o factura simplificada.
Si deduces el IVA en el 303, ese IVA ya no es gasto en el IRPF: allí anotas la base. Y cuando la comida pasa del límite, lo prudente es deducir solo el IVA de la parte que entra en él; coméntalo con tu asesor.
| Gasto del viaje | IRPF | IVA |
|---|---|---|
| Tu comida fuera de tu municipio | Hasta 26,67 o 53,34 € al día, pagada con tarjeta | Deducible si es gasto en el IRPF y tienes factura con tu NIF |
| Tu comida en tu municipio | No deducible | No deducible |
| Comida con un cliente | Atención a clientes: límite del 1 % de la cifra de negocios | No deducible |
| Hotel, tren, avión o taxi | Gasto real, si es por trabajo | Deducible si es gasto en el IRPF y tienes factura a tu nombre |
| Aparcamiento y peajes de tu coche | Gasto del vehículo: depende de si está afecto | Según las reglas del vehículo (50 % o 100 %) |
Comer fuera no siempre es una dieta
Los errores que más vemos son deducir el menú de cada día en tu propio pueblo, pagar en efectivo, meter la compra del supermercado o la cena con tu pareja y anotar el ticket entero cuando pasa del límite. Cualquiera de ellos convierte el gasto en no deducible. Si Hacienda revisa tus libros, te reclamará la diferencia con intereses y, en su caso, una sanción.
Tienes más casos que Hacienda rechaza en gastos no deducibles, y el resto de gastos en la guía de gastos deducibles de autónomos.
Cómo justificarlas y anotarlas en tus libros
Para justificar las dietas del autónomo, la factura es la prueba principal, pero no una prueba privilegiada: si Hacienda duda con motivo, tendrás que demostrar que el gasto es real y de la actividad. Guarda de cada viaje:
- La factura simplificada de cada comida, con tu NIF si quieres deducir el IVA.
- El justificante del pago electrónico: el cargo en el extracto o el recibo de la tarjeta.
- Algo que explique el motivo del viaje: el presupuesto o el parte de la obra, el contrato del curso, un correo o la cita en tu agenda.
- Las facturas del hotel y del transporte, a tu nombre.
En el libro registro de gastos, anota solo la parte deducible de cada día, con una referencia al viaje. Así, en el modelo 130 y en la Renta del autónomo ya restas la cifra correcta.
Guarda todo durante el plazo de prescripción: cuatro años, que en la práctica se cuentan desde que acaba el plazo de la Renta de ese año. Los tickets de 2026, al menos hasta mediados de 2031. Bien llevadas, las dietas son una forma de pagar menos IRPF siendo autónomo sin sustos.
Si viajas para asistir a un curso o a un congreso, la inscripción tiene sus reglas: mira cómo deducir la formación.
Otras dudas que nos hacéis
¿Puedo deducir el menú del día si como cerca de mi local?
No. Las dietas del autónomo exigen comer en un municipio distinto del de tu lugar de trabajo habitual y del de tu residencia, y en el desarrollo de la actividad. El menú diario cerca de tu local o de tu casa es un gasto personal.
¿Qué pasa si pago la comida en efectivo?
Que no la puedes deducir, aunque cumplas todo lo demás y tengas el ticket. La ley exige que se pague con cualquier medio electrónico de pago, como la tarjeta.
¿Y la comida de quien me acompaña?
En las dietas del autónomo solo entra tu propia manutención. La parte de tu pareja o de un amigo no es gasto. Si es un cliente, la comida va como atención a clientes, con el límite del 1 % de tu cifra de negocios y sin deducir el IVA.
¿El hotel también tiene un límite por noche?
No hay una cifra máxima: los límites de las dietas del autónomo no se aplican a la estancia. Se deduce el gasto real si el viaje es por la actividad y tienes la factura, y lo prudente es que sea razonable.
¿Viajas por trabajo y no sabes qué comidas deducir?
Revisamos tus tickets y facturas, calculamos tus dietas día a día y las anotamos en tus libros para que tu modelo 130, tu 303 y tu Renta cuadren. Escríbenos a trimestrefacil@hotmail.com. Las dietas están entre los gastos que más se rechazan en una comprobación. Mejor que tu asesor las revise antes de deducirlas.
Este artículo es informativo y está actualizado a octubre de 2026. No sustituye el asesoramiento profesional sobre tu caso concreto.