Última revisión: octubre de 2026 · Escrito por Pedro Leyva, asesor fiscal en Gestoría Adade (Granada) · Cómo trabajamos
El modelo 130 es la declaración trimestral con la que los autónomos en estimación directa adelantan a Hacienda parte de su IRPF. Se paga el 20 % del beneficio acumulado desde el 1 de enero, menos lo que ya ingresaste en los trimestres anteriores y las retenciones que te hayan practicado.
No es un impuesto aparte: es un adelanto de la Renta. Te explicamos quién tiene que presentarlo, los plazos que vienen, qué va en cada casilla y un ejemplo completo con los cuatro trimestres de un reformista de Granada.
La respuesta corta
- Qué es: el pago a cuenta trimestral del IRPF de los autónomos en estimación directa (normal o simplificada).
- Cuánto: el 20 % del rendimiento neto acumulado del año, menos los pagos de trimestres anteriores y las retenciones.
- Quién no lo presenta: los profesionales con al menos el 70 % de sus ingresos con retención el año anterior y quienes tributan en módulos (presentan el 131).
- Próximo plazo: el del cuarto trimestre de 2026, del 1 al 30 de enero de 2027 (previsiblemente hasta el lunes 1 de febrero, porque el 30 cae en sábado; el 27 de enero si domicilias, previsto).
- Si sale negativo: no te devuelven nada en ese momento; se tiene en cuenta en los trimestres siguientes y, al final, en la Renta.
- Ejemplo: Manolo, con 22.000 € de beneficio, adelanta 4.400 € en el año en cuatro pagos de entre 1.000 y 1.200 €.
Si quieres hacer la cuenta con tus números, tienes nuestra calculadora del modelo 130, casilla a casilla.
¿Qué es el modelo 130 y para qué sirve?
Los asalariados pagan su IRPF poco a poco, con la retención de cada nómina. Los autónomos que facturan sin retención no tienen ese mecanismo, así que Hacienda les pide que adelanten el impuesto cada trimestre. Eso es el 130: un pago fraccionado a cuenta de la Renta.
Lo presentan las personas físicas con una actividad en estimación directa, normal o simplificada (la habitual si facturaste menos de 600.000 € el año anterior). Se calcula con tus ingresos y gastos reales, sin IVA, acumulados desde el 1 de enero hasta el final del trimestre.
Que sea acumulado es la clave. Cada trimestre calculas el 20 % de lo que llevas ganado en el año y restas lo que ya pagaste. Así, si un trimestre va peor, el cálculo se ajusta solo.
¿Quién tiene que presentar el modelo 130 y quién no?
Por regla general, todo autónomo en estimación directa está obligado. Pero hay dos excepciones importantes:
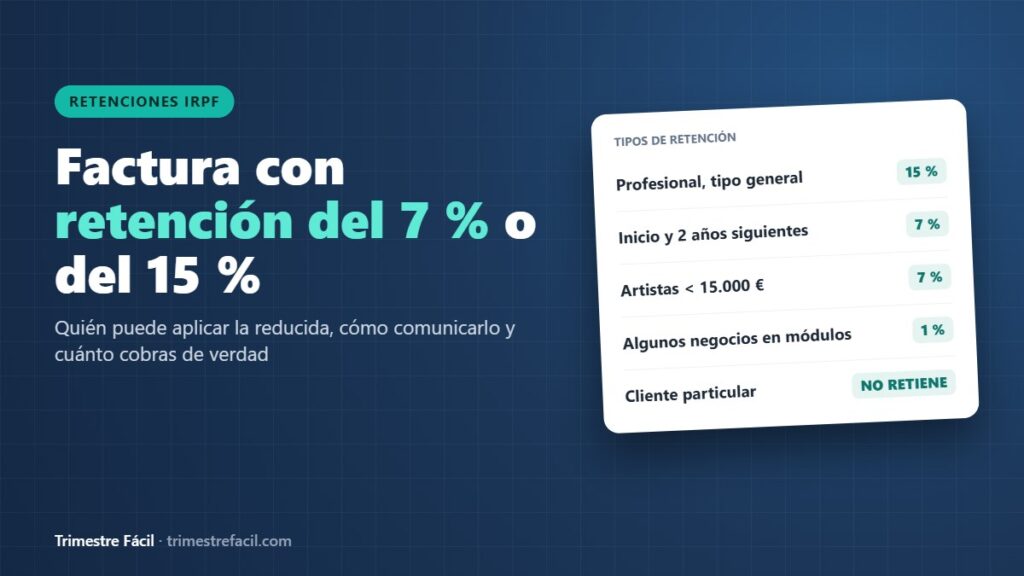
- Profesionales con retención. Si eres profesional (diseñadora, arquitecto, abogada, fisioterapeuta…) y en el año anterior al menos el 70 % de los ingresos de tu actividad llevaron retención o ingreso a cuenta, no tienes que presentar el 130. Ya vas adelantando el impuesto con las retenciones del 15 % (o del 7 % los primeros años) que te practican tus clientes.
- Autónomos en módulos. Si tributas en estimación objetiva, tu pago fraccionado es el modelo 131, que se calcula de otra forma. Lo explicamos en módulos para autónomos.
¿Y si es tu primer año? Como no hay año anterior, el 70 % se mira con los ingresos del propio periodo al que se refiere el pago fraccionado, es decir, trimestre a trimestre. Lo indica la Agencia Tributaria en su página de pagos fraccionados.
Cómo se calcula el 70 %. Con los ingresos de la actividad del año anterior completo, siempre sin IVA:
- Suma todo lo que facturaste (las bases imponibles).
- Suma solo las facturas que llevaron retención.
- Divide la segunda cifra entre la primera.
Del 70 % para arriba, ese año no presentas el 130. Por debajo, lo presentas los cuatro trimestres. La nómina no entra en la cuenta, y da igual que la retención sea del 15 % o del 7 %.
Adrián es ingeniero en Armilla. Trabaja sobre todo para constructoras, que le retienen, y hace algún encargo para particulares, que no.
| Año | Facturado (sin IVA) | Con retención | Porcentaje | ¿130 al año siguiente? |
|---|---|---|---|---|
| 2025 | 42.000 € | 36.000 € | 85,7 % | No: en 2026 no lo presenta |
| 2026 (previsión) | 46.000 € | 30.000 € | 65,2 % | Sí: los cuatro trimestres de 2027 |
Lo que facture en 2026 no cambia nada este año: sigue sin presentar el 130 hasta diciembre. El cambio llega en 2027, empezando por el trimestre que vence el 20 de abril. Si vuelve a superar el 70 %, en 2028 deja de presentarlo otra vez.
Las facturas a clientes extranjeros sin establecimiento en España no llevan retención, así que cuentan en contra. A los agricultores y ganaderos se les aplica la misma regla, sin contar subvenciones ni indemnizaciones.
Una advertencia. Librarte del 130 no significa pagar menos IRPF. Si tus retenciones se quedan cortas, la diferencia te llega de golpe en la Renta. Con el 7 % de los primeros años pasa casi siempre.
Los empresarios (un bar, una tienda, un reformista) casi nunca se libran: sus facturas no llevan retención, así que presentan el 130 todos los trimestres, aunque salga a cero o negativo.
El 130 se presenta aunque no haya nada que pagar
Si estás obligado, presenta el modelo 130 todos los trimestres, aunque no hayas facturado o el resultado sea negativo. Hacienda no solo sanciona no pagar: también no presentar. Y no lo mezcles con el IVA: los importes del 130 van siempre sin IVA.
Plazos del modelo 130 en 2026 y 2027
El 130 se presenta en los 20 primeros días del mes siguiente a cada trimestre, salvo el cuarto, que tiene todo enero. Estas son las fechas de los próximos cuatro trimestres:
| Trimestre | Plazo para presentar | Si domicilias el pago |
|---|---|---|
| 3T 2026 (julio-septiembre) | Del 1 al 20 de octubre de 2026 (cerrado) | Hasta el 15 de octubre |
| 4T 2026 (octubre-diciembre) | Del 1 al 30 de enero de 2027. Como el 30 cae en sábado, previsiblemente hasta el lunes 1 de febrero | Unos días antes del final (confírmalo en el calendario de 2027) |
| 1T 2027 (enero-marzo) | Del 1 al 20 de abril de 2027 | Hasta el 15 de abril |
| 2T 2027 (abril-junio) | Del 1 al 20 de julio de 2027 | Hasta el 15 de julio |
Cuando el último día cae en sábado, domingo o festivo, el plazo pasa al siguiente día hábil, como explica la Agencia Tributaria en su página de plazos de los pagos fraccionados. Ten a mano nuestro calendario fiscal: en las mismas fechas vence el IVA del modelo 303 (fechas exactas y domiciliación en el plazo del modelo 303).
Cómo se calcula el modelo 130: casilla a casilla
El formulario tiene tres secciones. La sección I es la de las actividades económicas en estimación directa (la que usa casi todo el mundo), la sección II es para actividades agrícolas, ganaderas y forestales, y la sección III reúne el resultado. Estas son las casillas que vas a usar:
| Casilla | Qué va | Cómo se calcula |
|---|---|---|
| 01 | Ingresos computables | Ingresos sin IVA, acumulados desde el 1 de enero |
| 02 | Gastos fiscalmente deducibles | Gastos sin IVA acumulados, con la cuota de autónomos y las amortizaciones |
| 03 | Rendimiento neto | 01 − 02 |
| 04 | 20 % del rendimiento | 20 % de la casilla 03, solo si es positiva |
| 05 | Pagos de trimestres anteriores | Suma de las casillas 07 positivas de los trimestres anteriores del año |
| 06 | Retenciones e ingresos a cuenta | Las de la actividad, acumuladas desde el 1 de enero |
| 07 | Pago fraccionado previo | 04 − 05 − 06 |
| 12 | Suma de pagos fraccionados previos | 07 (más la 11 si tienes actividad agraria) |
| 13 | Minoración del art. 110.3.c) del Reglamento | Solo si el año anterior ganaste 12.000 € o menos |
| 14 | Diferencia | 12 − 13 |
| 15 | Resultados negativos de trimestres anteriores | Los del mismo año pendientes de aplicar |
| 16 | Deducción por préstamo de vivienda habitual | Solo con régimen transitorio (compra antes de 2013) |
| 17 | Total | 14 − 15 − 16 |
| 18 | A deducir | Solo si es una autoliquidación complementaria |
| 19 | Resultado | 17 − 18: lo que pagas |
Qué gastos entran en la casilla 02
Todos los gastos deducibles de la actividad: compras, alquiler, suministros, gestoría, seguros, amortizaciones y también la cuota de autónomos, que muchos olvidan. Tienes la lista completa en gastos deducibles de autónomos.
Si estás en estimación directa simplificada, puedes incluir además los gastos de difícil justificación: el 5 % del rendimiento neto, con un máximo de 2.000 € al año. No necesitan factura y rebajan un poco cada pago.
La minoración de la casilla 13
Si tus rendimientos netos de actividades económicas del año anterior no pasaron de 12.000 €, puedes restar una cantidad fija en cada trimestre:
| Rendimientos netos del año anterior | Minoración por trimestre |
|---|---|
| Hasta 9.000 € | 100 € |
| De 9.000,01 a 10.000 € | 75 € |
| De 10.000,01 a 11.000 € | 50 € |
| De 11.000,01 a 12.000 € | 25 € |
| Más de 12.000 € | Sin minoración |
Si la minoración supera el pago del trimestre, lo que sobra se resta en los siguientes del mismo año.
La casilla 16 es para quien compró su vivienda habitual con préstamo antes de 2013, mantiene la deducción por el régimen transitorio y prevé menos de 33.007,20 € de rendimientos íntegros: un 2 % del rendimiento neto, con un máximo de 660,14 € por trimestre. Más detalles en el manual de pagos fraccionados de la Agencia Tributaria.
Ejemplo con números: los cuatro trimestres de Manolo en 2026
Manolo lleva varios años como reformista en Granada y tributa en estimación directa simplificada. Trabaja sobre todo para particulares, así que sus facturas no llevan retención (casilla 06 a cero). El año pasado ganó más de 12.000 €, por lo que tampoco tiene minoración en la casilla 13. Estos son sus datos acumulados de 2026:
| Casilla | 1T | 2T | 3T | 4T |
|---|---|---|---|---|
| 01 Ingresos acumulados | 9.000 € | 19.000 € | 28.000 € | 38.000 € |
| 02 Gastos acumulados | 4.000 € | 8.500 € | 12.000 € | 16.000 € |
| 03 Rendimiento neto | 5.000 € | 10.500 € | 16.000 € | 22.000 € |
| 04 20 % de la 03 | 1.000 € | 2.100 € | 3.200 € | 4.400 € |
| 05 Pagado en trimestres anteriores | 0 € | 1.000 € | 2.100 € | 3.200 € |
| 06 Retenciones | 0 € | 0 € | 0 € | 0 € |
| 07 y 19: a ingresar | 1.000 € | 1.100 € | 1.100 € | 1.200 € |
Fíjate en el segundo trimestre: Manolo no paga el 20 % de lo ganado entre abril y junio (5.500 €), sino el 20 % de lo ganado hasta el 30 de junio (10.500 €, o sea, 2.100 €), menos los 1.000 € de abril. Resultado: 1.100 €.
Sumando los cuatro trimestres, Manolo adelanta 4.400 €, justo el 20 % de sus 22.000 € de beneficio. Si incluyera en la casilla 02 el 5 % de gastos de difícil justificación (1.100 € en el año), el total bajaría a 4.180 €.
¿Y si un trimestre va mal?
Imagina que en el tercer trimestre Manolo compra mucho material para una obra que cobra en octubre, y su rendimiento acumulado se queda en 8.000 €. El 20 % serían 1.600 €, pero ya ha pagado 2.100 €: el resultado sale −500 €.
Hacienda no le devuelve esos 500 € en ese momento. Manolo presenta el 130 con resultado negativo, no paga nada y el exceso se tiene en cuenta en los trimestres siguientes. Y en la Renta, si al final ha adelantado de más, se lo devuelven.
Segundo ejemplo: Laura, diseñadora con retención del 7 %
Laura es diseñadora gráfica en Granada y se dio de alta en 2025. Casi todos sus clientes son empresas, que le retienen un 7 % (el tipo de los profesionales el año de inicio y los dos siguientes; el general es el 15 %). En 2025 facturó 24.000 €, y 21.000 € llevaban retención: el 87,5 %.
Como el año anterior superó el 70 %, en 2026 no tiene que presentar el 130 en ningún trimestre, aunque este año trabaje más para particulares (que no retienen). Sus clientes ya adelantan su IRPF con las retenciones, y el resto lo ajustará en la Renta.
¿Y si hubiera empezado en 2026? Entonces se miraría cada trimestre. Si en el tercero factura 8.000 € a empresas (con retención) y 1.500 € a particulares, el 84 % lleva retención y no presenta el 130 de ese trimestre. Si otro trimestre no llegara al 70 %, ese sí tendría que presentarlo.
No estar obligada no garantiza que la Renta salga a devolver. Si su beneficio crece, el 7 % puede quedarse corto; conviene hacer una previsión cada trimestre.
Cómo encaja el 130 con la Renta
Los pagos del 130 no son el impuesto definitivo. En la Renta del año siguiente se calcula el IRPF real con todos tus ingresos, tus reducciones y tus mínimos personales y familiares, y se le restan los pagos fraccionados y las retenciones. Si adelantaste de más, te devuelven la diferencia; si fue de menos, pagas el resto.
Hay ventajas que solo se aplican en la Renta, como la reducción del 20 % por inicio de actividad (el primer año con beneficio y el siguiente, si no tuviste actividad el año anterior). Como en el 130 no se aplica, muchos autónomos nuevos adelantan de más y recuperan dinero en la Renta. Lo vemos con números en cuánto cuesta ser autónomo.
¿Qué pasa si presentas tarde el modelo 130?
Si el 130 sale a pagar y lo presentas fuera de plazo por tu cuenta, antes de que Hacienda te lo pida, pagas un recargo del 1 % más otro 1 % por cada mes completo de retraso. A partir de 12 meses, el recargo es del 15 % más intereses de demora. Si pagas el recargo en plazo, se reduce un 25 %.
Si el resultado es cero o negativo y no lo presentas, la multa es de 200 €, o de 100 € si lo presentas tarde sin requerimiento. Si es Hacienda quien lo detecta, ya no hay recargo sino sanción, que suele salir bastante más cara.
Errores frecuentes
- Meter el IVA en los ingresos o en los gastos. El IVA va aparte, en el 303.
- Calcular solo el trimestre en lugar del acumulado desde el 1 de enero.
- Olvidar la cuota de autónomos en la casilla 02.
- Dejar de presentarlo cuando sale negativo o cuando no has facturado.
- Presentar el 130 estando en módulos, cuando lo que toca es el 131, o al revés.
- No saber que lo tienes que presentar. Si estás empezando, revisa cómo darse de alta como autónomo.
Para hacer tus números antes de presentarlo, tienes nuestras calculadoras para autónomos, entre ellas la del modelo 130.
Modelo 130: dudas habituales
¿Quién está obligado a presentar el modelo 130?
Los autónomos y profesionales que tributan en estimación directa, normal o simplificada. No lo presentan quienes están en módulos (usan el 131) ni los profesionales que el año anterior tuvieron retención en al menos el 70 % de sus ingresos.
¿Qué pasa si el modelo 130 sale negativo?
Lo presentas igualmente, con resultado negativo, y no pagas nada. Hacienda no devuelve ese importe en el trimestre: se tiene en cuenta en los siguientes trimestres del mismo año y, al final, en la Renta.
¿Puedo presentarlo yo mismo?
Sí, por internet en la sede de la Agencia Tributaria, con certificado digital o Cl@ve. Pero un error en el acumulado se arrastra todo el año, así que te recomendamos que lo revise un profesional.
¿El 130 es lo mismo que el 303?
No. El 130 es un adelanto del IRPF sobre tu beneficio y el 303 es la declaración del IVA. Se presentan en las mismas fechas, pero son impuestos distintos.
¿Tengo que presentar el 130 si también trabajo por cuenta ajena?
Sí, si tu actividad tributa en estimación directa y no te libras por la regla del 70 %. Las retenciones de tu nómina no cuentan en el 130, que solo recoge los datos de la actividad.
¿Quieres que revisemos tu modelo 130?
Calcular bien el acumulado, saber qué gastos entran y no olvidar ningún trimestre es lo que evita sustos en la Renta. Si quieres que lo hagamos por ti o que revisemos tus números, escríbenos a trimestrefacil@hotmail.com. Un 130 mal calculado se paga en la Renta, y con intereses si llega tarde. Preséntalo con un profesional.
Este artículo es informativo y está actualizado a octubre de 2026. No sustituye el asesoramiento profesional sobre tu caso concreto.