Última revisión: octubre de 2026 · Escrito por Pedro Leyva, asesor fiscal en Gestoría Adade (Granada) · Cómo trabajamos
Los módulos para autónomos, o estimación objetiva, son un sistema en el que no pagas el IRPF por lo que ganas de verdad, sino por unos datos fijos de tu negocio: las personas que trabajan en él, la potencia eléctrica contratada, los metros del local o las mesas de un bar. Si tu negocio gana más de lo que dicen los módulos, pagas menos; si gana menos, pagas igual.
Entre nuestros clientes en módulos hay muchos bares, pequeños comercios de pueblo, reformistas y transportistas. A unos les compensa mucho y a otros les sale caro. Te explicamos quién puede usarlos en 2026, cómo funcionan el modelo 131 y el IVA simplificado, y cómo saber si te conviene.
Lo que tienes que saber
- Qué son: pagas IRPF según unos signos, índices o módulos (personal, potencia eléctrica, superficie, mesas…), no según tu beneficio real.
- Quién puede: actividades incluidas en la Orden HAC/1425/2025 que el año anterior no superaron 250.000 € de rendimientos íntegros (125.000 € en lo facturado a empresarios) ni 250.000 € de compras.
- Reducción en 2026: un 5 % general sobre el rendimiento neto de módulos.
- Pago trimestral: modelo 131, el 4 % del rendimiento de módulos (3 % con una persona asalariada, 2 % sin ninguna).
- IVA: van unidos al régimen simplificado; si renuncias a uno o te excluyen, sales también del otro, durante 3 años.
- Compensa si tu negocio es estable y gana bastante más de lo que dicen los módulos. No compensa con poco beneficio, pérdidas o grandes inversiones.
Qué son los módulos para autónomos
En estimación directa, la forma general de tributar, tu beneficio es ingresos menos gastos y sobre eso pagas IRPF. En estimación objetiva, Hacienda fija cada año, para cada actividad, cuánto se considera que ganas por cada unidad de unos parámetros llamados módulos: por cada persona asalariada, por cada persona no asalariada (tú y, en su caso, tu familia), por cada kilovatio de potencia eléctrica, por cada metro cuadrado de local, etc.
Multiplicas tus datos por esos importes y obtienes el rendimiento neto previo. Después se restan algunas minoraciones (por incentivos al empleo y por la amortización del inmovilizado), se aplican unos índices correctores (por ejemplo, por ser un negocio pequeño o por inicio de actividad) y, en 2026, una reducción general del 5 %. Lo que queda es tu rendimiento neto, ganes lo que ganes en realidad.
Las actividades incluidas y el importe de cada módulo se publican cada año en una orden ministerial. Para 2026 es la Orden HAC/1425/2025, de 9 de diciembre (BOE del 11 de diciembre de 2025).
Quién puede acogerse a los módulos para autónomos en 2026
Tienes que cumplir todas estas condiciones, que recoge la página de la Agencia Tributaria sobre estimación objetiva:
- Tu actividad está en la Orden de módulos: bares y restaurantes, comercio minorista, transporte, oficios de la construcción, peluquerías… En general, las actividades profesionales (diseñadores, abogados, fisioterapeutas) no están.
- No superas los límites de facturación del año anterior ni el de compras (los vemos en la tabla de abajo).
- No superas las magnitudes de tu actividad. La Orden fija para muchas actividades un máximo, por ejemplo, de personal o de vehículos.
- No has renunciado a los módulos ni al régimen simplificado del IVA, ni estás excluido de ellos.
- No tienes otra actividad en estimación directa. Si una actividad va por directa, todas van por directa.
- No trabajas fuera de España, salvo en algunos transportes (taxis, mercancías por carretera, mudanzas y transporte urbano colectivo).
| Límite (datos del año anterior) | Límite de la ley | Aplicable en 2026 |
|---|---|---|
| Rendimientos íntegros del conjunto de actividades (salvo agrarias) | 150.000 € | 250.000 € |
| Operaciones en las que debes emitir factura a un empresario o profesional | 75.000 € | 125.000 € |
| Actividades agrícolas, ganaderas y forestales | 250.000 € | 250.000 € |
| Compras de bienes y servicios (sin contar el inmovilizado) | 150.000 € | 250.000 € |
Para calcular estos límites, en algunos casos se suman también los ingresos del cónyuge, los hijos o los padres que tengan la misma actividad con una dirección común. Si es tu caso, revísalo con calma antes de cada año.
Los límites ampliados se prorrogan año a año
Los límites de 250.000 € y 125.000 € no son definitivos. La ley dice 150.000 € y 75.000 €, y desde 2016 se han ido ampliando cada año. La Agencia Tributaria confirma que los ampliados se aplican hasta 2026 inclusive. Para 2027 hará falta una nueva prórroga: si facturas entre 150.000 y 250.000 €, revisa la norma antes de diciembre de 2026 y pregunta a tu gestoría.
Actividades típicas en módulos
Estas son algunas de las que más vemos en la gestoría. Los módulos concretos y sus importes cambian según la actividad y están en la Orden de cada año:
| Actividad | Epígrafe IAE | Qué se tiene en cuenta |
|---|---|---|
| Bares y cafeterías («otros cafés y bares») | 673.2 | Personal asalariado, personal no asalariado, potencia eléctrica, mesas y máquinas recreativas tipo A y tipo B |
| Albañilería y pequeños trabajos de construcción | 501.3 | Sobre todo, el personal asalariado y no asalariado |
| Pequeño comercio (alimentación, ropa, ferretería…) | Según el producto | Personal y superficie del local, entre otros |
| Transporte de mercancías por carretera | 722 | Personal y carga de los vehículos |
| Peluquería | 972.1 | Personal y superficie del local, entre otros |
Si no tienes claro cuál es tu epígrafe, te lo explicamos en cómo elegir el epígrafe IAE. Y ojo con el pequeño comercio: muchos tributan por módulos en el IRPF, pero en el IVA están en el recargo de equivalencia, no en el simplificado.
Cómo se cuentan el personal y la familia
El titular cuenta como una persona no asalariada. Los empleados se computan según las horas que trabajan al año: la referencia es la jornada de su convenio o, si no la hay, 1.800 horas anuales por persona.
El cónyuge y los hijos menores que conviven con el titular y trabajan en el negocio sin ser asalariados cuentan como personal no asalariado al 50 %, siempre que el titular compute como una persona. Si tu familia trabaja contigo, también hay que ver cómo cotiza en la Seguridad Social: lo explicamos en autónomo colaborador.
El modelo 131: el pago trimestral en módulos
Los autónomos en módulos no presentan el modelo 130, sino el modelo 131. No se calcula con tus ingresos y gastos reales, sino con el rendimiento que sale de los módulos, usando los datos del 1 de enero (o del día en que empiezas la actividad). En cada trimestre pagas un porcentaje de ese rendimiento:
| Situación | Porcentaje en cada trimestre |
|---|---|
| Regla general (dos o más personas asalariadas) | 4 % |
| Una persona asalariada | 3 % |
| Sin personal asalariado | 2 % |
| Actividades agrícolas, ganaderas y forestales | 2 % de los ingresos del trimestre |
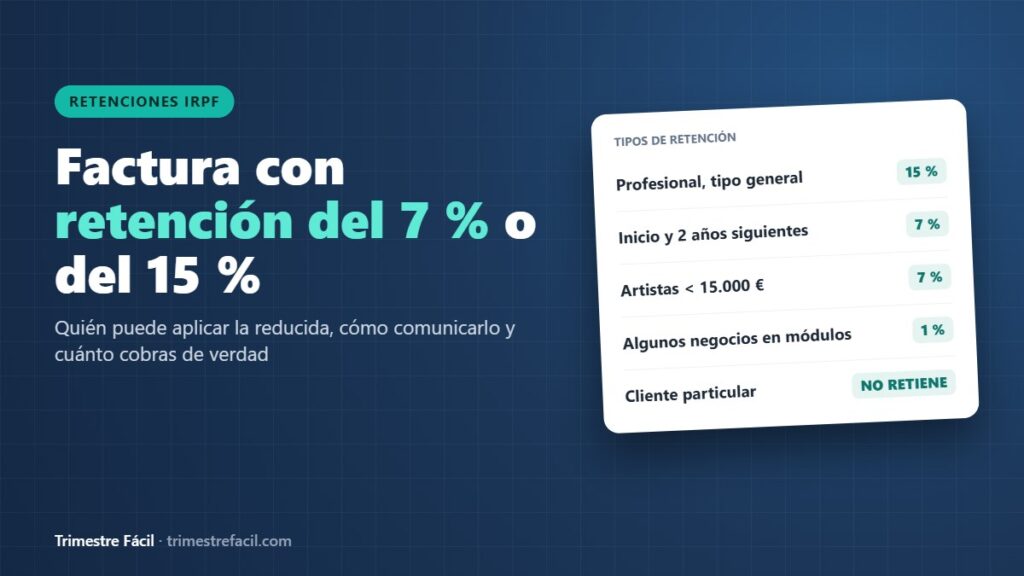
De ese importe se restan las retenciones que te hayan practicado. En algunas actividades en módulos, como varios oficios de la construcción o el transporte de mercancías, los clientes que son empresas o autónomos te retienen un 1 %, según el cuadro de retenciones de la Agencia Tributaria.
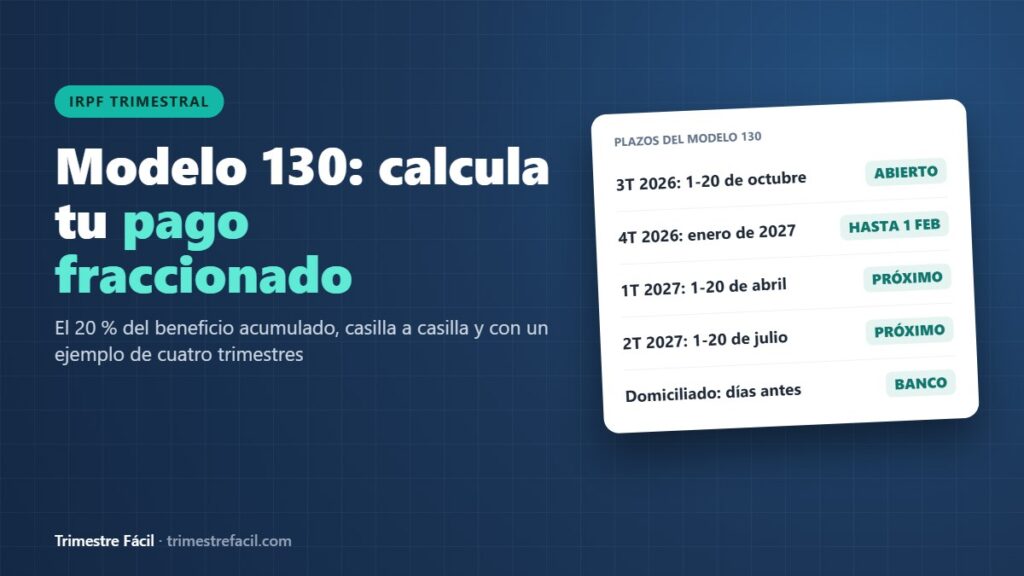
Los plazos son los mismos que los del 130: del 1 al 20 de abril, julio y octubre, y del 1 al 30 de enero para el cuarto trimestre. El del tercer trimestre de 2026 terminó el 20 de octubre; el siguiente, el del cuarto trimestre, previsiblemente hasta el lunes 1 de febrero de 2027. Puedes ver el cálculo completo en el manual de pagos fraccionados de la Agencia Tributaria.
Módulos e IVA: el régimen simplificado
Si estás en módulos, en el IVA lo normal es estar en el régimen simplificado, que sigue la misma lógica: la cuota de IVA se calcula también por módulos y no con el IVA real de cada factura. A esa cuota le restas el IVA que pagas en tus compras y gastos corrientes, con una cuota mínima que fija la Orden.
Sigues presentando el modelo 303 cada trimestre. En los tres primeros ingresas una parte de la cuota anual que resulta de los módulos, y en el cuarto haces la liquidación final del año. Si además tienes que presentar el resumen anual depende de tu caso, así que confírmalo con tu gestoría.
Y una regla que conviene recordar: los módulos del IRPF y el simplificado del IVA van juntos. Si renuncias a uno o te excluyen de uno, sales también del otro por el mismo plazo.
Renuncia y exclusión: cómo se sale de módulos
- Renuncia voluntaria. Se presenta en diciembre del año anterior con el modelo 036, o presentando en plazo el primer pago fraccionado del año en estimación directa (el modelo 130 del primer trimestre). Si empiezas una actividad, se hace en la propia declaración de alta.
- Te obliga 3 años. Pasado ese tiempo, la renuncia se prorroga sola cada año, salvo que la revoques en diciembre.
- Exclusión. Si superas los límites de facturación, de compras o las magnitudes de tu actividad, quedas fuera de módulos a partir del año siguiente y tienes que tributar en estimación directa durante 3 años.
Por eso hay que vigilar los límites durante el año. Si estás pensando en salir de módulos en 2027, tienes dos opciones: presentar el 036 de renuncia en diciembre de 2026 o presentar en plazo el 130 del primer trimestre de 2027, hasta el 20 de abril de 2027.
¿Compensan los módulos para autónomos? Ventajas y desventajas
La gran ventaja de los módulos para autónomos es la previsibilidad: sabes desde enero cuánto vas a pagar. El inconveniente es que pagas aunque el año vaya mal. La cuenta, sin rodeos:
| Te suelen compensar si… | Te suelen perjudicar si… |
|---|---|
| Tu negocio es estable y gana bastante más de lo que dicen los módulos | Ganas poco o tienes pérdidas: pagas igual por los módulos |
| Tienes pocos gastos reales que deducir | Vas a hacer una inversión grande (reforma del local, maquinaria) y quieres deducirla |
| Quieres menos papeleo: para el IRPF no necesitas llevar la cuenta de gastos | Tu negocio es nuevo y no sabes cuánto vas a ganar |
| Prefieres saber de antemano lo que vas a pagar | Facturas cerca de los límites y te arriesgas a quedar excluido |
Hay un efecto que se suele olvidar: en módulos, el rendimiento que cuenta para tu tramo de cotización en la Seguridad Social también es el de los módulos. Si es más bajo que tu beneficio real, la cuota de autónomo también puede serlo.
Ejemplo orientativo: el bar de Paco, ¿módulos o estimación directa?
Paco tiene un bar en un pueblo de Granada (epígrafe 673.2). Trabaja él y tiene una camarera a jornada completa. En un año normal ingresa 140.000 € sin IVA y tiene 100.000 € de gastos (compras, sueldo y Seguridad Social de la camarera, luz, alquiler…), así que su beneficio real es de 40.000 €.
Para comparar, supongamos que con sus datos (personal, potencia eléctrica, mesas y máquinas) los módulos le dan un rendimiento de 18.000 €. Es un ejemplo orientativo: los importes reales dependen de la Orden de módulos y de los datos exactos de cada negocio.
| Estimación directa simplificada | Módulos | |
|---|---|---|
| Rendimiento de partida | 40.000 € (beneficio real) | 18.000 € (resultado de los módulos) |
| Reducción | − 2.000 € (5 % de difícil justificación, máximo 2.000 €) | − 900 € (reducción general del 5 %) |
| Rendimiento neto que tributa | 38.000 € | 17.100 € |
| Pagos fraccionados del año | Modelo 130: 20 % de 38.000 € = 7.600 € | Modelo 131: 3 % de 18.000 € por trimestre = unos 2.160 € |
| Si un año el beneficio real baja a 8.000 € | Tributa por 7.600 € | Sigue tributando por 17.100 € |
En un año normal, los módulos le permiten a Paco tributar por 20.900 € menos que en estimación directa, una diferencia que se nota mucho en la Renta. Pero si el negocio se tuerce (una obra en la calle, una mala temporada), sigue pagando por 17.100 € aunque gane menos de la mitad. Esa es la apuesta de los módulos.
Por eso no hay una respuesta única. En la gestoría hacemos la comparación cada año, con los datos del negocio y la Orden en vigor, antes de que termine el plazo de renuncia de diciembre. Los módulos para autónomos no son buenos ni malos: depende de cuánto ganes de verdad.
Si tienes un bar, una cafetería o un restaurante, lo vemos con los módulos reales de 2026 en autónomo de hostelería.
Otras dudas que nos hacéis
¿Qué límites tienen los módulos para autónomos en 2026?
250.000 € de rendimientos íntegros en el año anterior (125.000 € en las operaciones facturadas a empresarios o profesionales) y 250.000 € de compras, además de las magnitudes propias de cada actividad que fija la Orden HAC/1425/2025.
¿Puedo estar en módulos si soy profesional?
En general, no. La Orden de módulos recoge actividades empresariales como hostelería, comercio, transporte u oficios. Los profesionales tributan en estimación directa y presentan el modelo 130 si no les retienen en al menos el 70 % de sus ingresos.
¿Cuándo tengo que renunciar a los módulos para 2027?
En diciembre de 2026, con el modelo 036, o presentando en plazo el modelo 130 del primer trimestre de 2027. La renuncia te obliga durante 3 años.
¿En módulos puedo deducir gastos?
En el IRPF, no: pagas según los módulos, tengas los gastos que tengas (solo cuentan algunas minoraciones, como la amortización). En el IVA simplificado sí restas el IVA de las compras y gastos corrientes. Si estás en estimación directa, tienes la lista en gastos deducibles de autónomos.
¿Me puedo dar de alta directamente en módulos?
Sí. Si tu actividad está en la Orden y cumples los límites, al darte de alta con el modelo 036 se aplica la estimación objetiva, salvo que renuncies en ese momento. Te contamos el proceso en cómo darse de alta como autónomo.
¿Te conviene seguir en módulos en 2027?
Diciembre es el mes para decidirlo. Si quieres que comparemos lo que pagas en módulos con lo que pagarías en estimación directa, escríbenos a trimestrefacil@hotmail.com. La renuncia a módulos te ata tres años. Haz el cambio con un profesional.
Este artículo es informativo y está actualizado a octubre de 2026. No sustituye el asesoramiento profesional sobre tu caso concreto.