Última revisión: octubre de 2026 · Escrito por Pedro Leyva, asesor fiscal en Gestoría Adade (Granada) · Cómo trabajamos
Deducir la cuota de autónomos es uno de los ahorros más claros que tienes en el IRPF: lo que pagas cada mes al RETA es un gasto de tu actividad y cuenta tanto en los pagos trimestrales del modelo 130 como en la declaración de la Renta. Lo que cambia según tu caso es dónde se anota: la cuota normal, la tarifa plana, la regularización que llega al año siguiente o una mutualidad.
Cada año vemos Rentas sin la regularización pagada o con la cuota de un administrador restada dos veces. Te explicamos qué cuotas son gasto, dónde van en el 130 y en la Renta y qué casillas usar, con dos ejemplos de Santa Fe y Granada capital.
Lo que tienes que saber
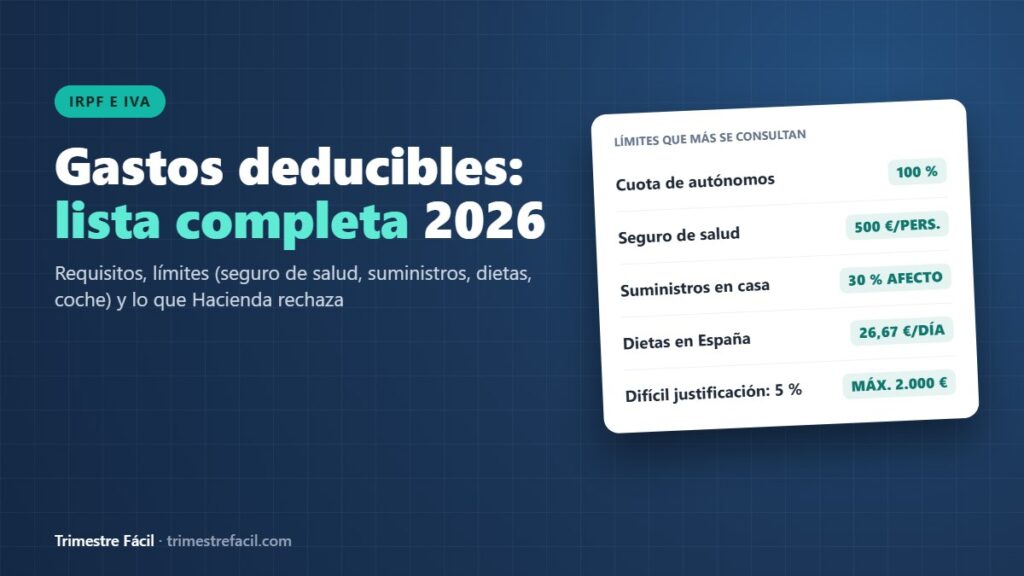
- La cuota del RETA es gasto deducible al 100 % en el IRPF si estás en estimación directa, normal o simplificada. En módulos no se resta aparte.
- En el modelo 130 la sumas a los gastos acumulados de cada trimestre: cada euro de cuota rebaja unos 20 céntimos el pago fraccionado.
- En la Renta va en la línea «Seguridad Social o aportaciones a mutualidades alternativas del titular».
- La tarifa plana también se deduce: los 80 € más el MEI que pagas cada mes.
- La regularización se deduce en el año en que la pagas (casilla 0196); si te devuelven, casillas 0197 y 0178. La Renta del año regularizado no se rectifica.
- Si eres administrador de una sociedad y además tienes una actividad, tu alta es única: eliges dónde deducir la cuota, pero solo una vez.
Por qué puedes deducir la cuota de autónomos
En la estimación directa, tu rendimiento son los ingresos menos los gastos necesarios para la actividad, y tu propia cotización es uno de ellos. El manual de la Renta de la Agencia Tributaria la incluye entre los gastos del titular, con el nombre «Seguridad Social o aportaciones a mutualidades alternativas del titular de la actividad».
Se deduce el 100 % de lo que pagas, sin prorratear. Vale para la estimación directa normal y para la simplificada. En módulos, en cambio, el rendimiento sale de los signos de la orden de cada año y la cuota no se resta aparte.
Hay un detalle que mucha gente no conoce: para calcular tu tramo de cotización, la Seguridad Social parte del rendimiento neto de tu Renta y le vuelve a sumar las cuotas que has pagado, antes de restar el 7 % de gastos genéricos. Es decir, deducir la cuota de autónomos te ahorra IRPF, pero no te baja de tramo. Lo contamos en la guía de la cuota de autónomos.
Cómo se anota la cuota en tus libros registro
Para deducir la cuota de autónomos no necesitas factura: el justificante es el recibo del cargo en tu cuenta. Cada cuota mensual es una línea más del libro registro de gastos (o de compras y gastos, si tu actividad es empresarial), con la fecha del cargo, el concepto, por ejemplo «cuota RETA de marzo», y el importe. Si no encuentras el cargo en el banco, puedes descargar el recibo de autónomos en Import@ss.
La cotización a la Seguridad Social no lleva IVA, así que no aparece en el modelo 303. Y como la cuota de cada mes se carga a final de ese mes, la de diciembre se anota en diciembre y entra en el año que termina.
La cuota en el modelo 130: el ejemplo de Hugo
El modelo 130 se calcula con el rendimiento acumulado desde el 1 de enero: ingresos menos gastos deducibles, con la cuota incluida. Sobre ese rendimiento se aplica el 20 % y se restan los pagos anteriores y las retenciones, como explica la Agencia Tributaria.
Hugo es fontanero en Santa Fe y lleva años en la estimación directa simplificada. En 2026 cotiza en el tramo general 6, con la base mínima de 1.274,51 €: 401,47 € al mes, 4.817,64 € en el año. En abril pagó además 312 € de la regularización de 2024. Así se ve el efecto de deducir la cuota de autónomos en su 130 del segundo trimestre, que se presenta hasta el 20 de julio:
| Hugo: del 1 de enero al 30 de junio de 2026 | Importe |
|---|---|
| Ingresos acumulados | 26.000 € |
| Gastos sin la cuota (material, furgoneta, seguro, gestoría…) | −12.400 € |
| Cuotas de autónomo de enero a junio (6 × 401,47 €) | −2.408,82 € |
| Regularización de 2024 pagada en abril | −312 € |
| Rendimiento neto acumulado | 10.879,18 € |
| 20 % del rendimiento acumulado | 2.175,84 € |
| Pago del primer trimestre | −1.039,12 € |
| Resultado del 130 del segundo trimestre (sin el 5 %) | 1.136,72 € |
El primer trimestre: 12.500 € de ingresos, menos 6.100 € de gastos y 1.204,41 € de cuotas (3 × 401,47 €), dan 5.195,59 € de rendimiento; el 20 % son 1.039,12 €. Como su actividad es empresarial, Hugo no tiene retenciones que restar.
Entre enero y junio, las cuotas y la regularización suman 2.720,82 € de gasto. Sin ellas, Hugo habría pagado en el semestre 544,16 € más de pagos fraccionados, el 20 % de esa cifra. En la simplificada, normalmente también se resta el 5 % de gastos de difícil justificación; aquí lo dejamos fuera para no mezclar conceptos, y en esa guía lo aplicamos a estas mismas cifras de Hugo.
La cuota en la declaración de la Renta
En la Renta del autónomo, entre los gastos de tu actividad, las cuotas del año van en la línea «Seguridad Social o aportaciones a mutualidades alternativas del titular», no en la de Seguridad Social a cargo de la empresa, que es la de tus trabajadores. Pon la suma de las cuotas pagadas, no la base de cotización.
Hugo pondrá ahí 4.817,64 €, sus doce cuotas de 2026. Los 312 € de la regularización no se suman en esa línea: van en la casilla 0196, como vemos más abajo. La Renta de 2026 se presentará previsiblemente de abril a junio de 2027, y lo que adelantó con cada 130 se resta de la cuota final.
Si un trimestre se te olvidó deducir la cuota de autónomos en el 130, inclúyela en el siguiente: como se calcula con datos acumulados, se corrige solo. Y si es el cuarto, lo arregla la Renta, que hace la cuenta definitiva.
Tarifa plana: también se deduce
Si estás en la tarifa plana de autónomos, deduces lo que pagas: 80 € al mes más el MEI (mecanismo de equidad intergeneracional), unos 88,56 € al mes en 2026. Que sea una cuota reducida no cambia nada: deducir la cuota de autónomos con tarifa plana funciona igual que con una cuota normal.
Mónica es psicóloga en Granada capital. Se dio de alta el 1 de marzo de 2026 con tarifa plana y, además de su consulta, da charlas en colegios como segunda actividad. Tiene dos actividades, pero una sola alta en el RETA y una sola cuota, así que puede deducir la cuota de autónomos una vez, no en cada actividad. En la gestoría la imputamos a la actividad principal, la consulta.
| Mónica en 2026 | Cuotas acumuladas | Dónde se deduce |
|---|---|---|
| 130 del primer trimestre (marzo) | 88,56 € | Gastos acumulados de la consulta |
| 130 del segundo trimestre (marzo a junio) | 354,24 € | Gastos acumulados de la consulta |
| 130 del tercer trimestre (marzo a septiembre) | 619,92 € | Gastos acumulados de la consulta |
| Renta de 2026 (marzo a diciembre, 10 cuotas) | 885,60 € | Seguridad Social del titular |
Mónica presenta el 130 porque casi todos sus pacientes son particulares y no le retienen. Su tarifa plana dura hasta febrero de 2027; como prevé ganar más que el salario mínimo (17.094 € al año), no podrá prorrogarla y desde marzo de 2027 pagará la cuota de su tramo, que también será gasto.
Regularización de cuotas: casillas 0196, 0197 y 0178
Desde 2023, las cuotas de cada año son provisionales: al año siguiente, la Seguridad Social compara lo que cotizaste con tus rendimientos reales y te reclama o te devuelve la diferencia. Lo explicamos en la guía de la regularización de autónomos. Para Hacienda, las cuotas que pagaste en su día eran las legalmente debidas, aunque fueran provisionales, así que la Renta del año regularizado no se toca.
El ajuste se lleva al año en que pagas o cobras:
- Si pagas una diferencia, es más gasto del año del pago, en la casilla 0196. Hugo pagó en abril de 2026 los 312 € de 2024: van en su Renta de 2026, no en la de 2024.
- Si te devuelven cuotas, es menos gasto del año en que cobras, en la casilla 0197.
- Si lo devuelto supera las cuotas que has pagado ese año, por ejemplo porque ya estabas de baja, el exceso va como otros ingresos, en la casilla 0178.
En el 130 seguimos el mismo criterio: la diferencia pagada entra en los gastos del trimestre del pago, como hizo Hugo en el segundo trimestre, y una devolución reduce los gastos del trimestre en que la cobras.
No rectifiques la Renta del año regularizado
Es el error que más vemos cuando llega la resolución de la Seguridad Social. La regularización de 2024 no cambia la Renta de 2024: se declara en la del año en que pagas o cobras. Guarda la resolución y el justificante del pago, porque es lo que acredita ese gasto si Hacienda te lo pregunta.
Casos especiales
Administrador de una sociedad con actividad propia
Si cobras como administrador de una sociedad (rendimientos del trabajo) y además tienes tu propia actividad, tu alta en el RETA es única. Según la Agencia Tributaria, puedes deducir la cuota de autónomos en los rendimientos del trabajo o en la actividad: lo decides tú, pero una sola vez. Si te la paga la sociedad, mira autónomo societario.
Mutualidad alternativa al RETA
Algunos profesionales colegiados cotizan a la mutualidad de su colegio como alternativa al RETA. Lo que aportan es gasto en la parte que cubre las contingencias del RETA, hasta la cuota máxima por contingencias comunes del año: en 2025, 16.672,66 € (28,3 % de la base máxima de 4.909,50 €, por 12 meses). Para 2026, con la misma fórmula y la base máxima de 5.101,20 €, nos salen unos 17.323,68 €. El exceso puede reducir la base imponible como previsión social.
Mutualidad que no es alternativa
Si estás en el RETA y además aportas a una mutualidad complementaria, eso no es gasto de la actividad: reduce la base imponible, como un plan de pensiones. El límite general es de 1.500 € al año, hasta 5.750 € si el autónomo aporta a una mutualidad de la que es mutualista, y nunca más del 30 % de tus rendimientos netos del trabajo y de actividades.
Cuota de tu familiar colaborador
Si tu cónyuge o un hijo trabaja contigo como autónomo colaborador y eres tú quien paga su cuota, no es un gasto automático. El manual de la Agencia Tributaria admite deducirla cuando se prueba que trabaja para ti con una dependencia de tipo laboral. Antes de deducir la cuota de autónomos de un familiar, guarda pruebas de su trabajo (tareas, horarios, pagos) y revísalo con tu asesor.
Recargos e intereses por pagar tarde
Lo que se deduce es la cuota. Si la pagas tarde y te cobran un recargo o intereses, no des por hecho que son gasto: las multas, las sanciones y los recargos de apremio no lo son, y en la gestoría no los deducimos sin estudiar el caso. Más detalle en gastos no deducibles.
Tabla resumen: casos y casillas
| Situación | ¿Es gasto deducible? | Dónde va |
|---|---|---|
| Cuota mensual del RETA | Sí, el 100 % | 130: gastos acumulados. Renta: Seguridad Social del titular |
| Tarifa plana (80 € + MEI) | Sí, lo que pagas | Igual que la cuota normal |
| Regularización pagada de un año anterior | Sí, en el año del pago | Renta: casilla 0196 |
| Cuotas devueltas por la regularización | Reducen el gasto del año del cobro | Renta: casilla 0197 |
| Devolución mayor que las cuotas del año | El exceso es ingreso | Renta: casilla 0178 (otros ingresos) |
| Administrador con actividad propia | Sí, una sola vez | Trabajo o actividad, a tu elección |
| Mutualidad alternativa | Sí, hasta la cuota máxima por contingencias comunes | Gasto de la actividad; el exceso, reducción de la base |
| Mutualidad complementaria | No | Reducción de la base imponible |
| Cuota del familiar colaborador | Solo si se prueba la dependencia laboral | Consúltalo antes |
| Recargos e intereses por pagar tarde | No lo des por hecho | Consúltalo antes |
| Actividad en módulos | No se resta aparte | No aplica |
Los errores que más vemos al deducir la cuota de autónomos
- Olvidar la cuota en el 130. Adelantas de más durante el año y no lo recuperas hasta la Renta.
- Rectificar la Renta del año regularizado en lugar de usar las casillas 0196 o 0197 del año del pago o del cobro.
- Restarla dos veces si eres administrador y tienes actividad: o en el trabajo o en la actividad.
- Meter la mutualidad complementaria como gasto, cuando lo que hace es reducir la base.
- Repetir la cuota en cada actividad cuando tienes dos, como Mónica.
Además de deducir la cuota de autónomos, revisa el resto de partidas (alquiler, suministros, coche…) en la guía general de gastos deducibles del autónomo.
Deducir la cuota de autónomos: preguntas frecuentes
¿Puedo deducir la cuota de autónomos si estoy en módulos?
No como gasto aparte. En módulos el rendimiento se calcula con los signos de la orden de cada año y no se restan los gastos reales, tampoco la cuota. Solo se deduce en estimación directa, normal o simplificada.
¿La cuota de autónomos lleva IVA?
No. Las cotizaciones a la Seguridad Social no llevan IVA, así que no hay nada que deducir en el modelo 303. Solo cuentan en el IRPF.
¿Y si la cuota me la paga mi sociedad?
Para la sociedad es gasto y para ti, retribución en especie que se suma a tu sueldo; a la vez la restas en tus rendimientos del trabajo, con efecto neutro. Lo que no puedes es deducir la cuota de autónomos otra vez en tu actividad.
¿La cuota de diciembre cuenta en el año que termina?
Sí. Se carga a final de diciembre, así que es gasto de ese año y entra en el 130 del cuarto trimestre, que se presenta hasta el 30 de enero (el de 2026, previsiblemente hasta el lunes 1 de febrero de 2027, porque el 30 cae en sábado).
¿Quieres que revisemos tus cuotas?
Comprobamos que tus cuotas, la tarifa plana y la regularización están bien metidas en cada 130 y en la Renta, y en las casillas que tocan. Escríbenos a trimestrefacil@hotmail.com. Meter la cuota en la casilla equivocada no suele traer multa, pero sí IRPF de más. Que lo revise un profesional.
Este artículo es informativo y está actualizado a octubre de 2026. No sustituye el asesoramiento profesional sobre tu caso concreto.